
401(k) e IRA de quem voltou ao Brasil pagam 15% no resgate, e a variação do dólar sobre os aportes é tributada
Como a lei classifica o plano, onde o crédito americano trava e por que, na Roth IRA, a forma de receber decide a alíquota.
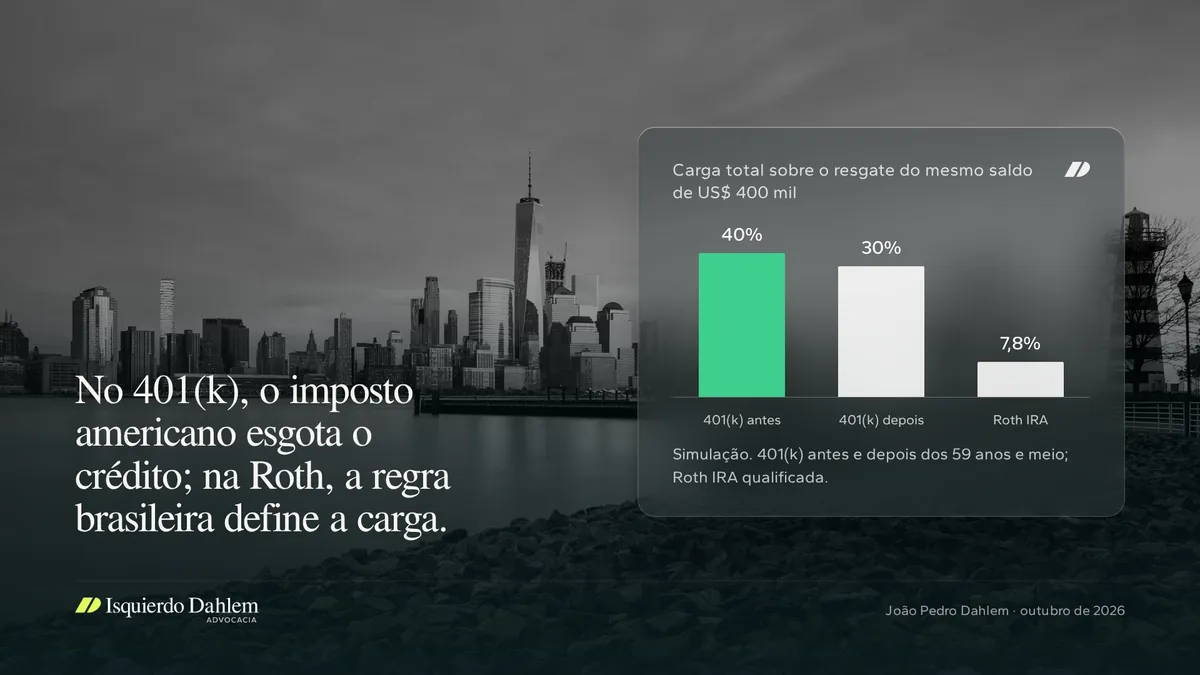
Imagine um executivo que trabalhou doze anos nos EUA, voltou a Porto Alegre e se tornou residente fiscal no Brasil em 2025. Trouxe um 401(k) tradicional com US$ 400 mil, formado por US$ 250 mil de aportes e US$ 150 mil de rendimentos. Enquanto o dinheiro fica no plano, o Brasil não cobra nada. Para a Receita, o plano de aposentadoria americano é aplicação financeira no exterior, tributada a 15% quando o dinheiro sai, com o câmbio dentro do ganho. O que ainda se decide é a idade do saque, o tipo de plano e a forma de receber.
A Lei 14.754 põe o plano de aposentadoria na lista de aplicações financeiras
O art. 3º, § 1º, I, da Lei 14.754/2023 inclui, na lista exemplificativa de aplicações financeiras no exterior, os "fundos de aposentadoria ou pensão". A IN RFB 2.180/2024 repete a classificação no art. 9º, I. Entram aí o 401(k), a IRA tradicional, a Roth IRA e o PPR português. O inciso II do mesmo parágrafo, reproduzido no art. 9º, II, da IN, inclui a variação cambial da moeda estrangeira em relação ao real entre os rendimentos.
O § 2º do art. 3º tributa no período em que o rendimento é efetivamente percebido e enumera resgate, amortização, alienação, vencimento e liquidação. A IN confirma o regime de caixa (art. 10, parágrafo único). O rendimento vai para a ficha separada da declaração anual, a 15% (art. 2º, § 1º).
Para o cliente, o plano funciona como diferimento, ao contrário da offshore controlada, que a mesma lei tributa todo ano.
O custo é em reais, e a lei não tem regra para quem aportou antes de ser residente
A Lei 14.754 não diz como se apura o custo de uma aplicação feita quando o titular não era residente. A única regra para bens adquiridos com rendimentos originariamente em moeda estrangeira está no art. 14, § 13, que converte o custo pela cotação de 31/12/2023. Ela vale só para quem fez a opção de atualização do art. 14, com imposto de 8% pago até 31/05/2024. Para quem voltou depois, essa porta não existe.
O regime anterior tratava o tema no art. 24, § 5º, da MP 2.158-35/2001, revogado a partir de 2024 (art. 46, IX, "a", e art. 47). Na minha leitura, o custo passa a ser o valor de cada aporte convertido em reais na data em que foi feito, e a alta do dólar desde então é rendimento. No exemplo, com custo médio de R$ 4,20 por dólar e resgate a R$ 5,50, isso significa R$ 325 mil de ganho que é só câmbio sobre os aportes.
Há uma segunda dúvida dentro da primeira. Parte dos aportes de um 401(k) é salário diferido e parte é contrapartida do empregador, e nenhuma delas passou pelo imposto brasileiro, porque o titular era não residente. Trato as duas como custo, porque são capital que entrou no plano. A Receita pode sustentar que a contrapartida não foi paga pelo titular. Não localizei manifestação dela sobre nenhum dos dois pontos.
A conta do resgate integral, em simulação
Premissas declaradas: residente desde 2025; aportes de US$ 250 mil com custo médio de R$ 4,20, ou R$ 1,05 milhão; saldo de US$ 400 mil; dólar a R$ 5,50 no resgate e na conversão do imposto americano; retenção de 30% tratada como imposto definitivo nos EUA; Roth IRA com distribuição qualificada nos requisitos do IRS.
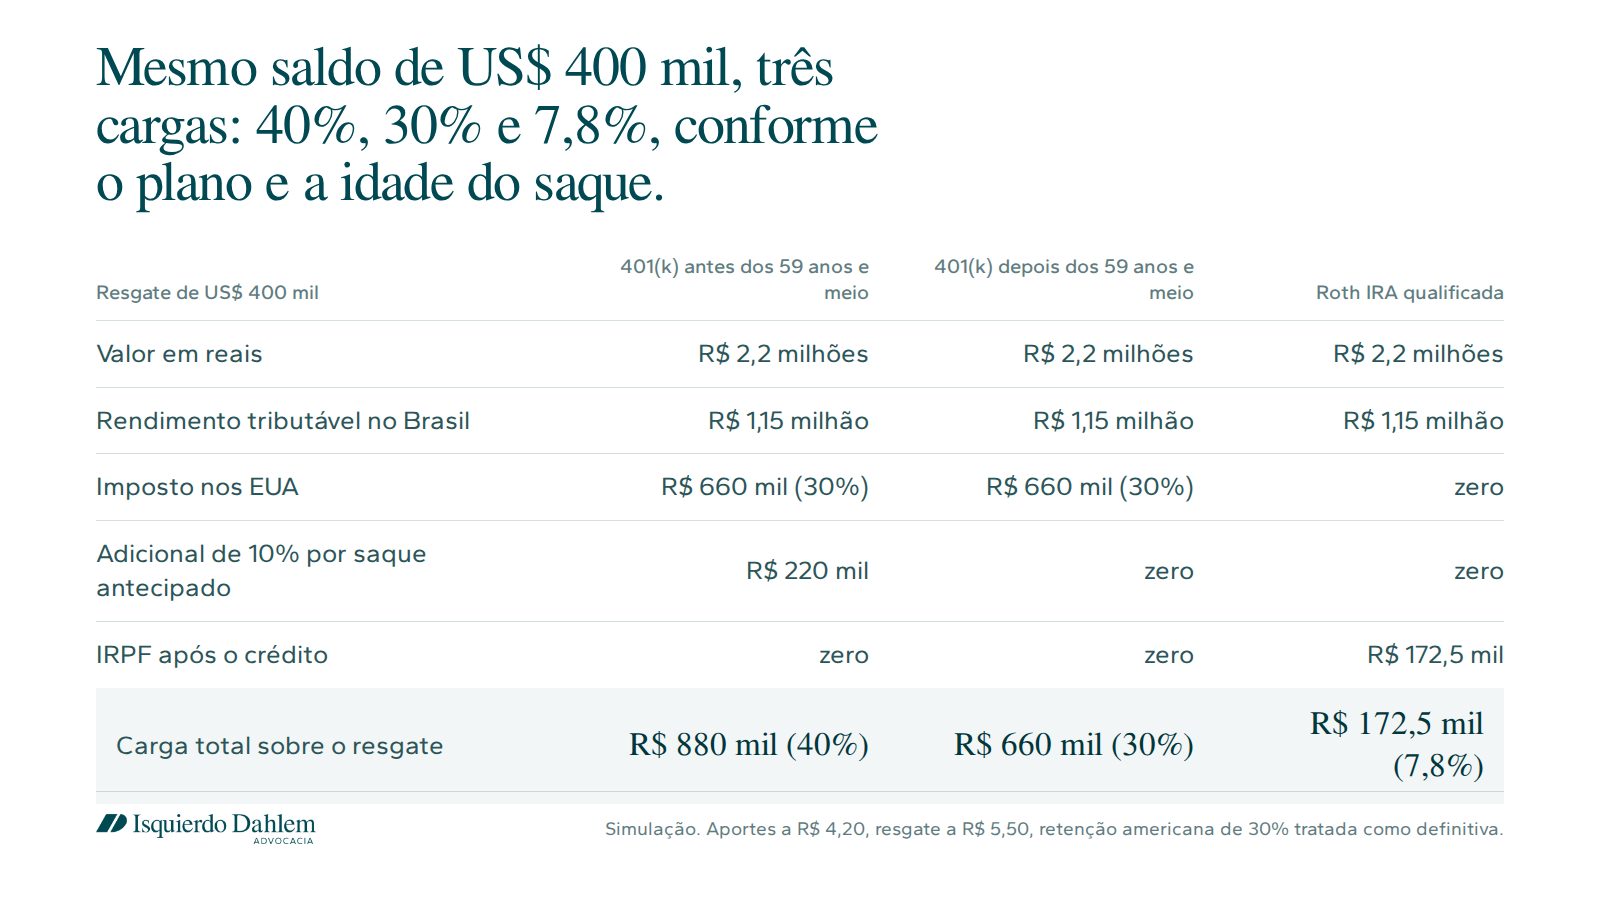
- O imposto brasileiro antes do crédito é de R$ 172,5 mil nos três casos, R$ 48,75 mil deles só sobre o câmbio.
- No 401(k), o crédito do art. 4º abate o imposto brasileiro até o teto do § 1º, e os R$ 487,5 mil restantes de imposto americano não passam para outro ano (§ 4º). O Brasil não arrecada nada.
- O adicional de 10% é chamado pelo IRS de "additional tax". Se ele é imposto sobre a renda creditável no Brasil é questão aberta, mas no plano tradicional ela não muda a conta, porque os 30% já esgotam o teto.
- Na Roth, nada é cobrado lá fora, e o Brasil fica com os 15% sobre o ganho inteiro, câmbio incluído. É o único cenário em que a regra brasileira define a carga.
Os 30% são a retenção na fonte americana (IRC Section 1441(a)); o imposto definitivo lá fica com o contador americano do cliente. Acima de R$ 600 mil de renda no ano, o resgate entra também na base do imposto mínimo, cuja relação com o crédito estrangeiro tratei no texto sobre dividendos americanos.
A renda periódica pode mudar de regime, e a Roth é quem mais sente
A classificação está na lei. Em aberto fica o benefício pago como renda mensal, vitalícia ou por prazo, e a tese contrária tem fundamento. O art. 3º, § 1º, da Lei 7.713/1988 inclui pensões e proventos de qualquer natureza no rendimento bruto, e o art. 8º manda recolher, mês a mês, o imposto sobre rendimentos de fontes no exterior não tributados no País, o carnê-leão, pela tabela progressiva. Lido assim, o benefício periódico é aposentadoria recebida do exterior, com alíquota marginal de 27,5% sobre a parcela inteira, sem dedução de custo.
No 401(k) tradicional, a disputa pesa pouco, porque a retenção americana de 30% supera tanto os 15% quanto os 27,5%, e o imposto pago no exterior também é dedutível no ajuste anual (art. 12, VI, da Lei 9.250/1995). Na Roth, a disputa decide a carga. Os 15% sobre o ganho equivalem a 7,8% de cada pagamento no exemplo, e o carnê-leão pode levar a conta a até 27,5% do pagamento.
Minha posição é que o saque de um plano que a lei classifica como aplicação financeira continua sendo resgate, qualquer que seja a periodicidade, porque o § 2º do art. 3º fala em resgate e amortização sem distinguir prazo. O risco cresce quando o saldo é convertido em anuidade sem valor de resgate, já que a própria lista do art. 3º só alcança apólices de seguro cujo principal e cujos rendimentos sejam resgatáveis. Não localizei solução de consulta sobre planos de aposentadoria estrangeiros sob a Lei 14.754, e não localizei precedente do STJ ou do STF sobre essa classificação. O Tema 1.174 do STF trata do aposentado que mora fora e recebe do Brasil.
O que fazer antes do primeiro saque
- Reconstituir o custo em reais de cada aporte, com o extrato do plano e a cotação de cada data, separando salário diferido e contrapartida do empregador. Sem isso, não há como declarar o ganho nem medir quanto dele é câmbio.
- Comparar o resgate antes e depois dos 59 anos e meio. No exemplo, esperar evita R$ 220 mil de adicional, contra o risco cambial do período. O IRS dispensa o adicional para quem deixou o empregador depois de completar 55 anos, no plano qualificado e não na IRA, o que pesa contra transferir o 401(k) para uma IRA antes do saque.
- Na Roth, preferir resgates do próprio plano a anuidades sem valor de resgate enquanto a Receita não se manifestar sobre renda periódica. A diferença entre as duas leituras chega a 19,7 pontos percentuais por pagamento.
Se você acompanha clientes que voltaram dos EUA com plano de aposentadoria, me chama por mensagem e eu mostro como faço a reconstituição do custo.
Fontes e notas
- Lei 14.754/2023, arts. 2º, 3º, 4º, 14, § 13, 46 e 47, em planalto.gov.br
- IN RFB 2.180/2024, arts. 9º, 10 e 12 (compilações de normaslegais e legisweb)
- Lei 7.713/1988, arts. 3º, § 1º, e 8º; Lei 9.250/1995, art. 12, VI
- IRS: Plan distributions to foreign persons require withholding; Topic 558; Roth IRAs
- STF, Tema 1.174 (ARE 1.327.491)
- Simulação com câmbio constante, sem custos e sem recomendação de investimento.
Conteúdo informativo, não é consultoria. Cada caso exige análise individual.
Conteúdo de caráter informativo, nos termos do Provimento 205/2021 do CFOAB. Não constitui consultoria jurídica nem promessa de resultado.