
Holding sem balanço consolidado faz o sócio perder o redutor e pagar 10% de imposto mínimo sobre lucro tributado a 34%
Por que o redutor olha a holding, quanto custa a alíquota efetiva zero e o que preparar na contabilidade de 2026.
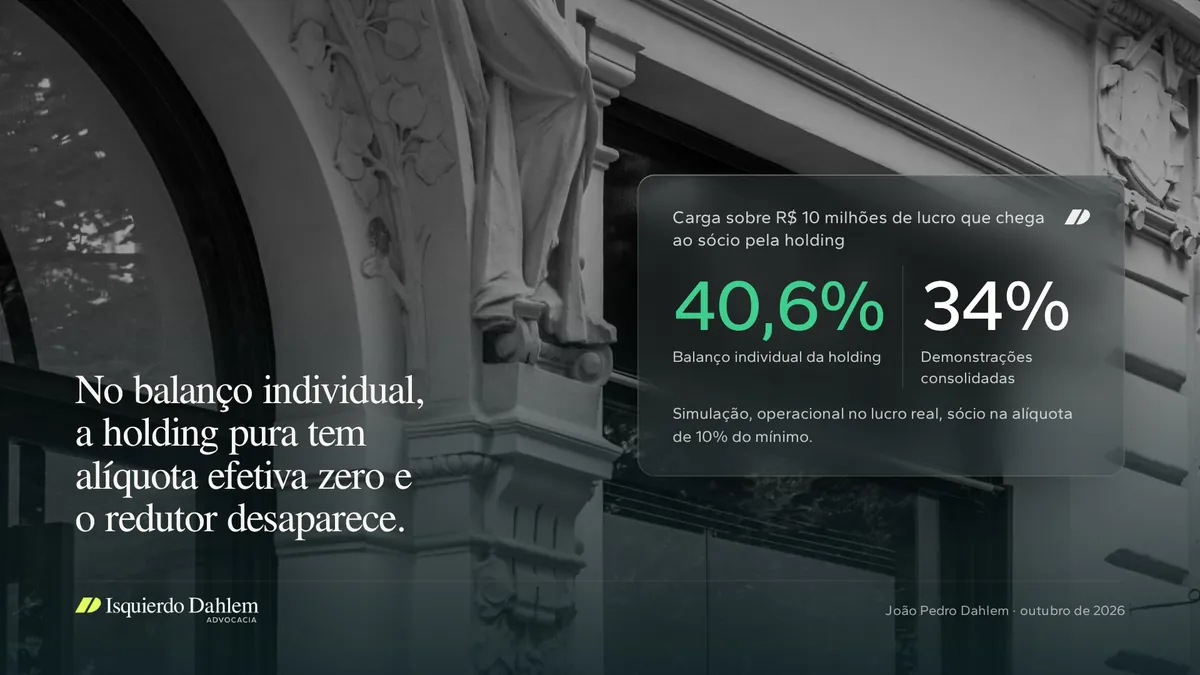
Um exemplo de números redondos. A operacional apura R$ 10 milhões de lucro contábil antes dos tributos, paga R$ 3,4 milhões de IRPJ e CSLL e distribui os R$ 6,6 milhões restantes à holding pura que a controla. A holding repassa tudo ao sócio no mesmo ano. Desde 2026, esse dividendo gera R$ 660 mil de imposto mínimo, e o redutor que deveria anulá-lo é calculado sobre a holding, que não pagou imposto algum. Sem demonstrações consolidadas, a holding apresenta alíquota efetiva zero, e o lucro tributado a 34% passa a carregar 40,6%. A lei admite o consolidado, condicionado a contabilidade completa e a um regulamento que ainda não localizei.
O redutor mede a carga da empresa que paga o dividendo ao sócio
A partir do ano-calendário de 2026, a pessoa física com rendimentos acima de R$ 600 mil no ano fica sujeita à tributação mínima, que chega a 10% a partir de R$ 1,2 milhão, e os dividendos entram na base (art. 16-A da Lei 9.250/1995, incluído pela Lei 15.270/2025). Para que o lucro não pague duas vezes acima do teto, o art. 16-B criou um redutor. Ele existe quando a soma da alíquota efetiva da pessoa jurídica com a do mínimo ultrapassa 34%, ou 40% e 45% no setor financeiro (§ 1º).
A conta do § 2º multiplica o dividendo pela diferença entre aquela soma e o teto. A alíquota efetiva da empresa é o IRPJ e a CSLL devidos, no exercício a que se referem os lucros, divididos pelo lucro contábil antes dos tributos sobre a renda (§ 3º). A do sócio é o acréscimo de imposto mínimo causado pelos dividendos, dividido pelo total de dividendos recebidos no ano.
O ponto que decide a estrutura está no caput. O redutor é calculado sobre os lucros "pagos, creditados, empregados ou entregues por cada pessoa jurídica" à pessoa física. Na cadeia de três andares, quem paga ao sócio é a holding, e é a carga dela que entra na fórmula.
A holding pura chega à fórmula com alíquota efetiva zero
O dividendo que a operacional paga à holding não integra a base do imposto de renda da pessoa jurídica que o recebe (art. 10 da Lei 9.249/1995; a ressalva incluída em 2025 remete a regras da pessoa física). No balanço individual da holding, o lucro contábil é o lucro já tributado da operacional, sem IRPJ nem CSLL correspondentes. O numerador fica perto de zero, e o denominador vem cheio.
Com 0% na holding e 10% no sócio, o redutor desaparece. Ele zera sempre que a alíquota efetiva da pagadora fica em 24% ou menos, porque 24% somados aos 10% do mínimo apenas igualam o teto. A holding pura está sempre abaixo dessa linha.
O cálculo simplificado do § 6º, para empresas fora do lucro real, parte do faturamento e abate folha, mercadorias, aluguéis, juros e depreciação. Na minha leitura, não socorre a holding pura. Dividendo recebido não é faturamento, e a carga que falta no numerador continua faltando.
O consolidado depende de contabilidade completa e de um regulamento que não localizei
O § 5º permite calcular a alíquota efetiva e o imposto devido com base nas demonstrações financeiras consolidadas da fonte pagadora. No consolidado, o resultado que a holding registra a partir da controlada é eliminado, e a conta passa a enxergar o lucro do grupo antes dos tributos e o imposto que o grupo pagou. No exemplo, os mesmos 34% da operacional.
A primeira condição é contábil. O § 4º condiciona o próprio redutor a demonstrações financeiras elaboradas de acordo com a legislação societária e com as normas contábeis em vigor. Holding que mantém só a escrituração mínima para apurar o lucro presumido, sem balanço e resultado pela lei societária, nem chega à discussão do consolidado. E consolidar exige quem domine as eliminações entre as empresas do grupo.
A segunda é normativa. Os §§ 4º e 5º remetem a regulamento, e não localizei ato publicado até 01/10/2026. O Perguntas e Respostas da Receita sobre lucros e dividendos, de dezembro de 2025, não trata do redutor. O § 7º prevê que a Receita pode calcular o redutor na declaração pré-preenchida, a partir das informações prestadas pelas pessoas jurídicas pagadoras. A holding é, portanto, quem informa a alíquota que o sócio vai usar.
A conta, em simulação
Premissas declaradas: operacional no lucro real com alíquota efetiva igual à nominal de 34%; 100% das quotas na holding; holding sem receitas próprias nem despesas relevantes; sócio sem outros rendimentos na base do mínimo, o que leva a alíquota efetiva do mínimo sobre o dividendo a 10%.
- A operacional tem lucro contábil de R$ 10 milhões antes dos tributos e paga R$ 3,4 milhões de IRPJ e CSLL. Chegam ao sócio R$ 6,6 milhões.
- O mínimo bruto é de 10% sobre R$ 6,6 milhões, R$ 660 mil.
- No balanço individual da holding, R$ 6,6 milhões x (0% + 10% - 34%) dá resultado negativo. O redutor é zero, o sócio paga R$ 660 mil, e a carga sobre o lucro de R$ 10 milhões vai a R$ 4,06 milhões, 40,6%.
- No consolidado, R$ 6,6 milhões x (34% + 10% - 34%) dá R$ 660 mil de redutor. O mínimo se anula, e a carga fica nos 34% pagos pela empresa.
A régua vale também para a operacional que paga menos do que a nominal.
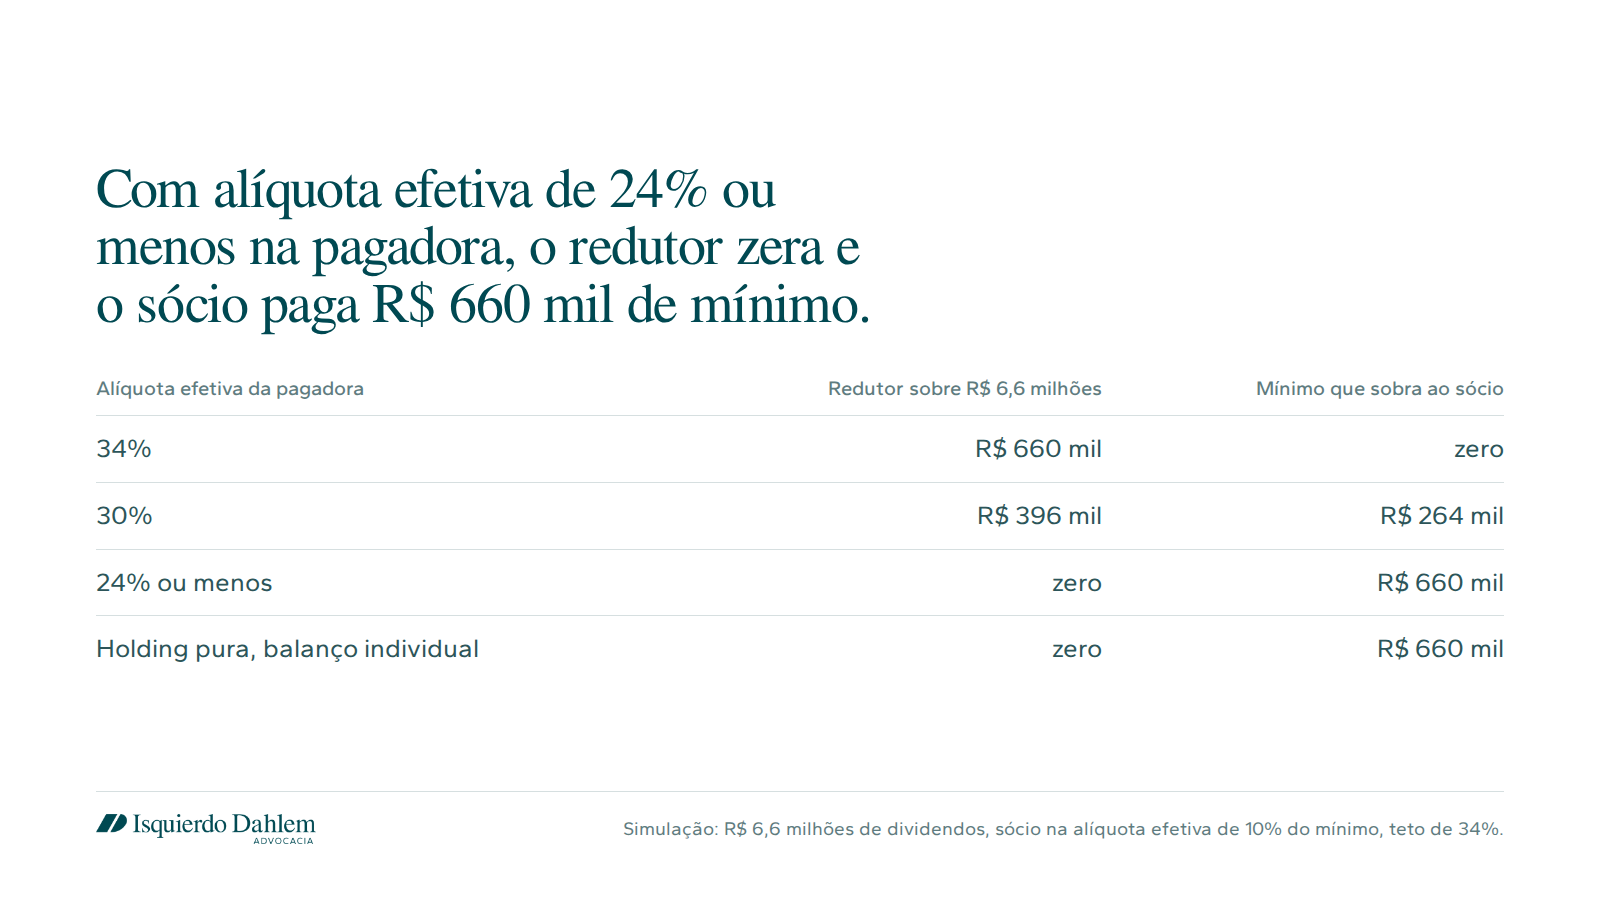
No exemplo, a distância entre as duas leituras é de R$ 660 mil por ano, 10% de tudo o que atravessa a holding.
O consolidado autoaplicável é tese defensável, e eu não decidiria estrutura com base nela
A melhor tese a favor do sócio é que a lei já define todos os elementos da conta. O § 3º diz o que é alíquota efetiva e lucro contábil, o § 5º autoriza o consolidado, e o § 1º revela a finalidade, que é limitar a carga somada ao percentual nominal. O regulamento disciplinaria a forma sem poder negar o direito.
A tese contrária é forte. O § 5º diz "poderá" e acrescenta "na forma de regulamento", o que permite ler a faculdade como dependente de um ato que ainda não existe. Se o redutor for tratado como benefício, a Receita pode invocar o art. 111 do CTN, que manda interpretar literalmente a outorga de isenção.
A questão é controvertida. Não localizei solução de consulta sobre o redutor em cadeia societária, e não localizei precedente do STJ ou do STF sobre o ponto. Na minha leitura, o consolidado é a medida que a lei escolheu e merece ser defendido. Para decidir estrutura, porém, uso o cenário da holding com alíquota zero.
O que fazer antes do fechamento de 2026
- Listar os clientes cujos dividendos passam por holding pura. O custo potencial é de 10% do que atravessa a holding, menos o redutor que o grupo conseguir demonstrar.
- Exigir contabilidade completa da holding no exercício de 2026, com balanço e resultado pela lei societária. Os lucros de 2026 terão a alíquota efetiva medida nas demonstrações desse exercício, e sem elas o redutor cai pelo § 4º antes de qualquer debate.
- Preparar as demonstrações consolidadas de 2026 desde já, para que a holding possa informar a alíquota do grupo quando sair o regulamento.
- Medir antes de mexer na cadeia. Tirar a holding do fluxo de dividendos tem custo sucessório e tributário próprio, e uma estrutura montada para durar décadas não se desfaz por um ano de incerteza normativa.
Se algum cliente seu recebe dividendos por uma holding pura, me chama por mensagem e eu mostro como faço essa conta.
Fontes e notas
- Lei 15.270/2025, que incluiu os arts. 16-A e 16-B na Lei 9.250/1995, em planalto.gov.br
- Lei 9.249/1995, art. 10, caput, com a ressalva incluída pela Lei 15.270/2025
- Receita Federal, Perguntas e Respostas sobre tributação de altas rendas, considerações sobre lucros e dividendos, dezembro de 2025
- CTN, art. 111
- Simulação com premissas declaradas, sem retenção mensal e sem as demais deduções do mínimo.
Conteúdo informativo, não é consultoria. Cada caso exige análise individual.
Conteúdo de caráter informativo, nos termos do Provimento 205/2021 do CFOAB. Não constitui consultoria jurídica nem promessa de resultado.