
Offshore com carteira de ações: a Receita cobra 15% ao ano sobre valorização não vendida, e a primeira sentença afastou a cobrança
Por que a marcação a mercado vira imposto anual, a assimetria do prejuízo em três anos, o alcance da sentença de Ribeirão Preto e quatro providências.
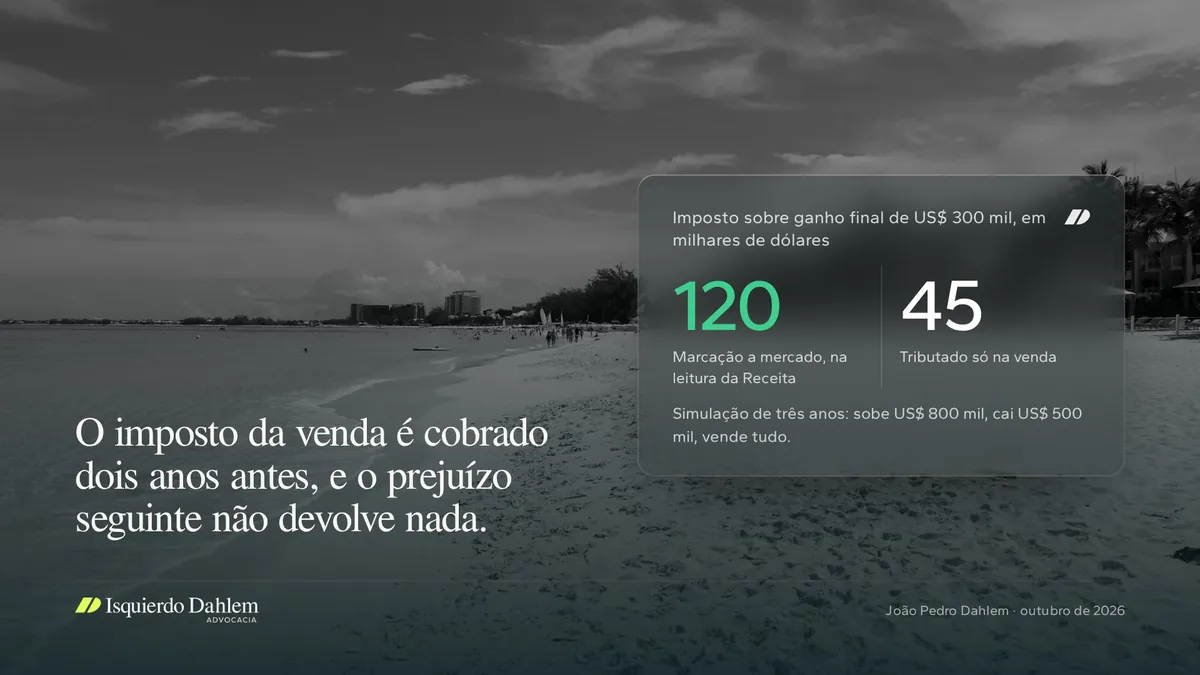
Um exemplo de números redondos. Uma família controla uma offshore opaca que tem apenas uma carteira de US$ 5 milhões em ações listadas. Em 2024 a carteira sobe US$ 800 mil e ninguém vende nada. Pela leitura da Receita, a valorização entra no lucro contábil da offshore e os sócios pagam 15% sobre ela na declaração, US$ 120 mil sem um dólar de liquidez. Em sentença noticiada em agosto de 2025, a 6ª Vara Federal de Ribeirão Preto afastou essa cobrança para um contribuinte. Até que o TRF3 ou um tribunal superior decida, a valorização não vendida é base de imposto anual para quem não tem decisão própria, e a escolha entre pagar, litigar ou reestruturar é uma conta de caixa.
Como a marcação a mercado vira lucro tributável da offshore
A Lei 14.754/2023 tributa em 31 de dezembro de cada ano o lucro das controladas no exterior de pessoas físicas residentes (art. 5º). O regime alcança a controlada sediada em país de tributação favorecida ou beneficiária de regime fiscal privilegiado, e também a que apura renda ativa própria inferior a 60% da renda total (art. 5º, § 5º). Uma offshore cuja receita é dividendo, juro e ganho de carteira dificilmente passa nesse teste, na minha leitura, e fica no regime anual onde quer que esteja sediada.
O imposto é calculado sobre o lucro do balanço. A lei manda apurá-lo em IFRS ou no padrão contábil brasileiro, e este é obrigatório para controlada em paraíso fiscal (art. 5º, § 10, I; IN RFB 2.180/2024, art. 22). A ponte entre contabilidade e imposto veio nas Perguntas e Respostas publicadas pelo Ministério da Fazenda em 29/04/2024. Segundo o item 32, aplicações financeiras, "inclusive participações societárias minoritárias (por exemplo, ações negociadas em bolsa)", vão a valor justo com contrapartida no resultado, pelo CPC 48 e pelo IFRS 9, "independentemente do porte da offshore".
O efeito é que a alíquota de 15% (art. 2º) incide sobre a variação de preço de cada ano. Quem montou a offshore para diferir passa a pagar o imposto da venda todo dezembro.
A assimetria que três anos de carteira revelam
Simulação, premissas declaradas: offshore opaca enquadrada no art. 5º, carteira de US$ 5 milhões, sem dividendos nem custos, valores em dólar.
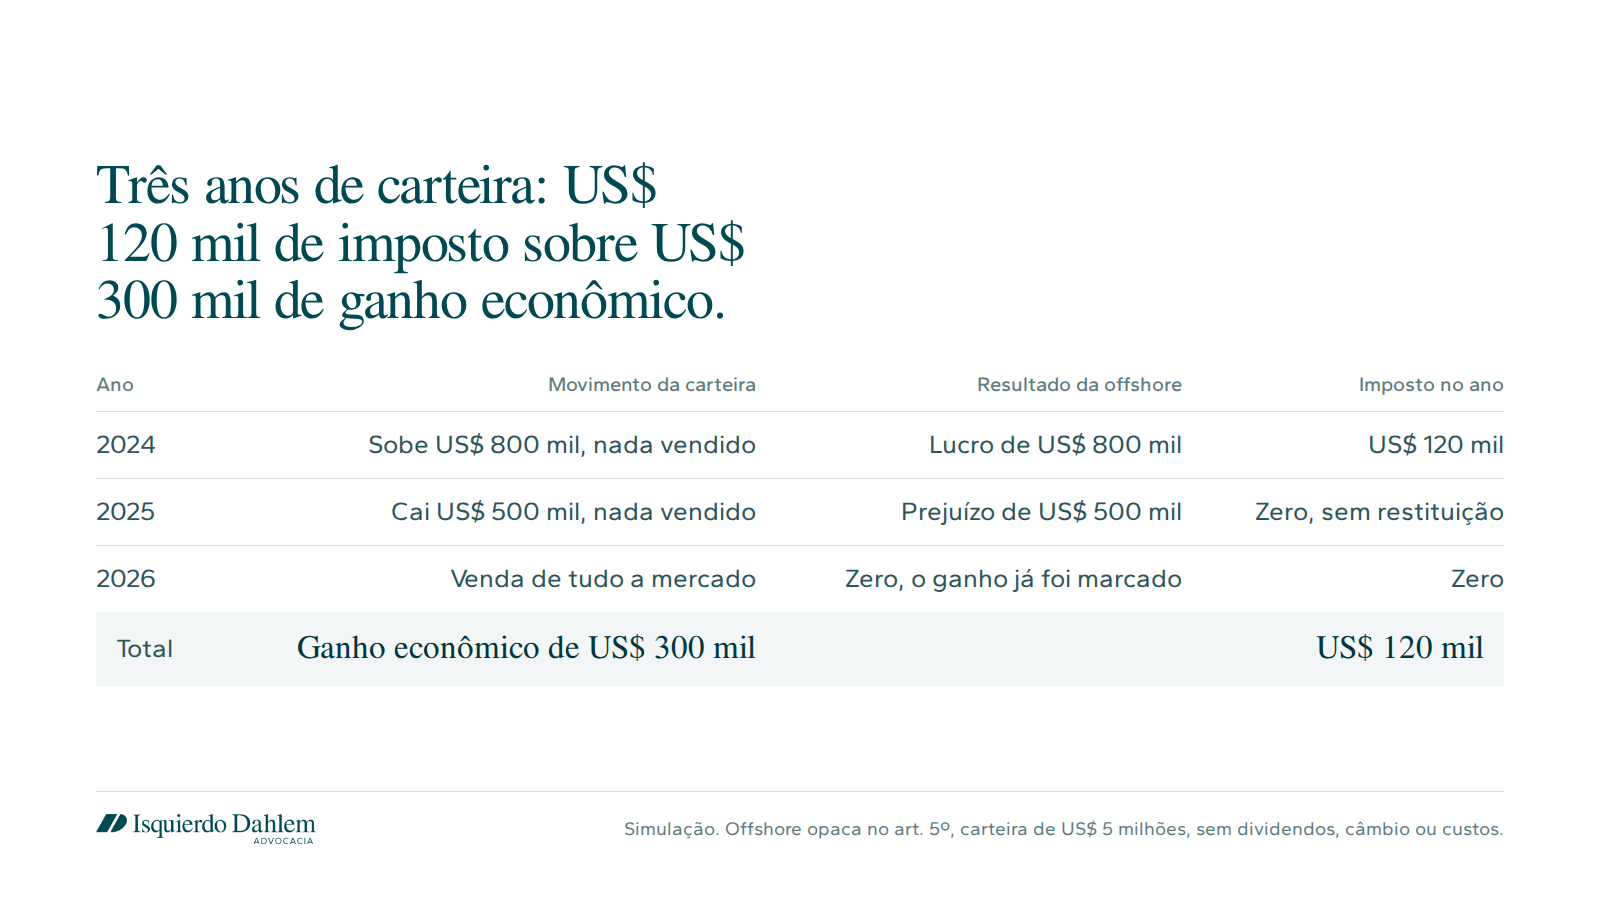
- Tributado na venda, o ganho de US$ 300 mil custaria US$ 45 mil. A marcação a mercado cobra US$ 120 mil, US$ 75 mil a mais, e cobra dois anos antes.
- O prejuízo de 2025 não devolve nada. Ele só abate lucro futuro da mesma controlada, apurado a partir de 2024 (art. 14 da lei; item 45 das Perguntas e Respostas). Se a família liquidar a estrutura em 2026, na minha leitura os US$ 75 mil ficam perdidos.
O que a sentença de Ribeirão Preto decidiu e até onde ela alcança
No mandado de segurança 5007446-97.2025.4.03.6102, sobre o ano-calendário de 2024, a 6ª Vara Federal de Ribeirão Preto afastou o IRPF sobre a valorização das ações mantidas na offshore opaca. O fundamento é o art. 43 do CTN. Para a sentença, "a realização é um elemento indissociável do conceito de renda", e a mera alteração no valor de um ativo não se amolda ao conceito jurídico de renda. A liminar tinha sido negada, o contribuinte depositou em juízo a parcela correspondente à valorização, e a PGFN anunciou recurso.
Sentença de primeiro grau em mandado de segurança protege apenas o impetrante. Não localizei o andamento da apelação no TRF3, nem decisão do STJ ou do STF sobre a Lei 14.754/2023.
O contraponto vem do próprio STF e do STJ
A tese contrária tem precedente. Na ADI 2.588, julgada em 10/04/2013, o STF declarou constitucional a tributação, na data do balanço e antes de qualquer distribuição, dos lucros de controladas em paraísos fiscais (art. 74 da MP 2.158-35/2001). O STJ segue a linha no REsp 2.121.697/RJ, noticiado em setembro de 2026, ao manter IRPJ e CSLL sobre lucros de controlada no exterior pela disponibilidade jurídica da renda. No RE 870.214, que discute o mesmo regime diante dos tratados, seis ministros votavam pela tributação quando o relator pediu destaque em 28/08/2026, e o julgamento recomeça do zero.
Os três casos tratam de pessoa jurídica e pressupõem um lucro já existente na controlada. A pergunta de Ribeirão Preto está um degrau abaixo, porque discute se a variação de preço de um ativo que nem a controlada vendeu chega a ser renda. Na minha leitura, a distinção é séria e dá ao contribuinte a melhor tese aberta pela Lei 14.754. Mas a lei escolheu o lucro contábil como base, e o STF aceita a disponibilidade presumida quando há controle. Trato a tese como controvertida, nunca como premissa de planejamento.
A saída contábil que a Receita tentou fechar
O IFRS 9 permite, para instrumento patrimonial que não é mantido para negociação, uma opção irrevogável, feita no reconhecimento inicial e ativo por ativo, de levar a variação de valor justo a outros resultados abrangentes, fora do resultado (IFRS 9, item 4.1.4). O item 32 responde a isso. Segundo a Receita, as exceções são "restritas a modelos de negócios específicos", ações em bolsa "não devem se enquadrar nessas exceções", e haverá fiscalização e auto de infração, com juros e multa, sobre o lucro não contabilizado.
Na minha leitura, o item mistura dois testes. O modelo de negócios é o critério do IFRS 9 para instrumentos de dívida. Para ações, a exceção é uma escolha do preparador, condicionada à ausência de negociação. Uma offshore que compra ações para manter por anos tem argumento contábil para fazê-la. Só que, na opção, o ganho acumulado nunca volta ao resultado, nem na venda, e com a base presa ao lucro escaparia do imposto para sempre. É o resultado que motiva a autuação anunciada, e por isso esta é a rota de maior risco.
O que fazer com as offshores de carteira
- Projetar o imposto anual sob a leitura da Receita. Para cada offshore opaca com ações listadas, estimar o lucro a valor justo em alta e em queda. É esse número, ano a ano, que entra no fluxo de caixa da família.
- Decidir sobre o litígio com o custo de caixa à vista. Em Ribeirão Preto, a liminar foi negada e o contribuinte depositou a parcela discutida, imobilizando valor igual ao imposto. Faz sentido quando a valorização é grande e sobra liquidez.
- Nas estruturas novas, avaliar a transparência do art. 8º. Os bens da offshore passam a ser tratados como detidos pela pessoa física, com a renda tributada pelas regras das aplicações financeiras. A opção é feita na primeira declaração após a aquisição, é irrevogável e depende de todos os sócios pessoas físicas. Para participações detidas em 31/12/2023, a janela foi a declaração de 2024.
- Rever a política contábil com o auditor antes do balanço de 2026. Se a opção pelos outros resultados abrangentes entrar na mesa, tratá-la como tese a defender, com o custo da autuação na conta.
Se a offshore de algum cliente seu tem carteira de ações, me chama por mensagem e eu mostro como faço a projeção ano a ano.
Fontes e notas
- Lei 14.754/2023, arts. 2º, 5º (caput e §§ 5º e 10), 8º e 14, em planalto.gov.br
- IN RFB 2.180/2024, art. 22
- Ministério da Fazenda, Perguntas e Respostas sobre offshores (29/04/2024), itens 31, 32 e 45
- 6ª Vara Federal de Ribeirão Preto, MS 5007446-97.2025.4.03.6102, conforme Valor Econômico, reproduzido pela APET em 28/08/2025
- STF, ADI 2.588 (10/04/2013) e RE 870.214 (destaque em 28/08/2026); STJ, REsp 2.121.697/RJ; IFRS 9, item 4.1.4
- Simulação sem câmbio, dividendos ou custos. Não constitui recomendação de investimento.
Conteúdo informativo, não é consultoria. Cada caso exige análise individual.
Conteúdo de caráter informativo, nos termos do Provimento 205/2021 do CFOAB. Não constitui consultoria jurídica nem promessa de resultado.