
Cliente que mudou para a Espanha paga imposto nos dois países ao resgatar fundo brasileiro; o dividendo brasileiro fica isento lá
A qualificação que a Receita deu ao resgate e à amortização de cotas, o efeito do lado espanhol e a conta comparada com o dividendo.
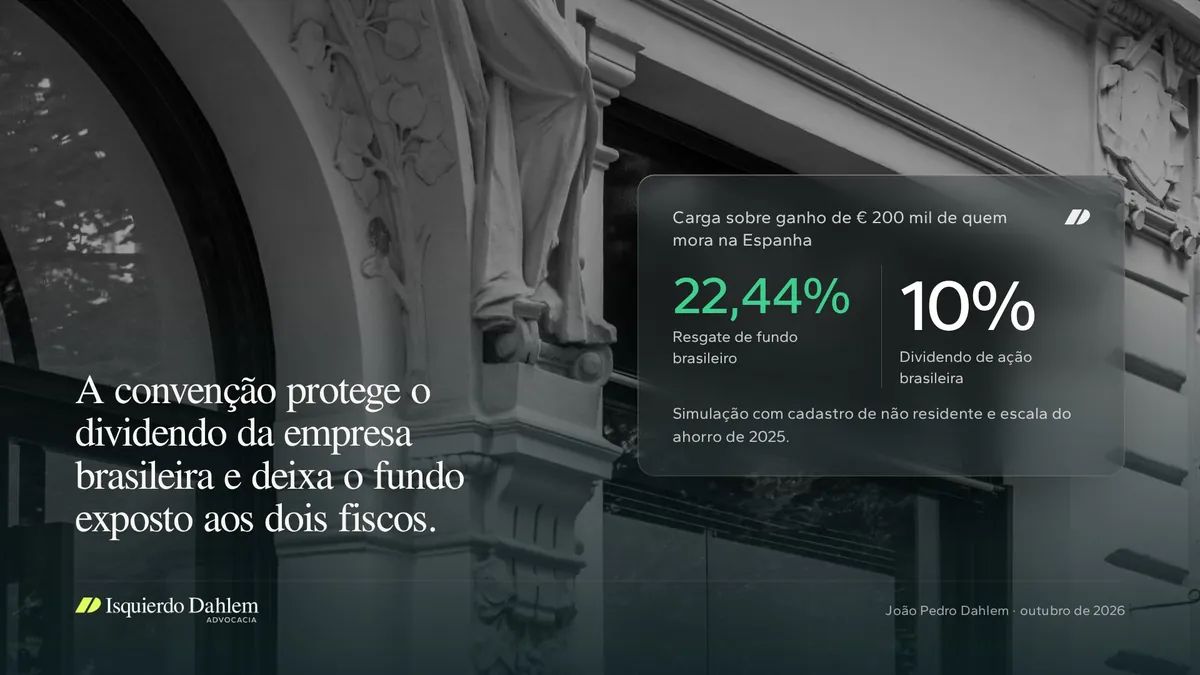
Um exemplo de números redondos. Uma cliente mudou de Porto Alegre para Madri, entregou a declaração de saída definitiva e manteve no Brasil um fundo multimercado com ganho acumulado equivalente a € 200 mil. Se esse valor chegasse a ela como dividendo de ação brasileira, o Brasil reteria 10% e a Espanha isentaria o resto, pela convenção entre os dois países. Chegando como resgate de cotas, o ganho paga 15% aqui e entra na base espanhola, onde a conta fecha em € 44.880, 22,44% do ganho. Para quem mora na Espanha, a convenção protege o dividendo da empresa brasileira e deixa o fundo brasileiro exposto aos dois fiscos.
A Receita enquadrou o resgate como ganho de capital e a amortização como rendimento não mencionado
Na Solução de Consulta Cosit 199, de 03/07/2024, a Receita respondeu sobre um fundo multimercado que tinha como cotista um banco espanhol, investidor pela antiga Resolução CMN 4.373/2014. O resgate de cotas foi enquadrado no art. 13, § 3º, da convenção (Decreto 76.975/1976), da alienação de outros bens ou direitos. A amortização, pagamento que reduz o valor da cota sem reduzir o número de cotas, foi para o art. 22, dos rendimentos não expressamente mencionados.
Os dois dispositivos levam ao mesmo lugar. O rendimento é tributável em ambos os Estados, e nenhum deles fixa teto. Os tetos de 15% para dividendos (art. 10, § 2º) e juros (art. 11, § 2º) ficaram de fora por razão de estrutura. Dividendo, na convenção, é pago por sociedade, e o fundo brasileiro não tem personalidade jurídica. Juros pressupõem uma operação de dívida, que a cota de fundo não representa.
A consulta veio de um banco. Na minha leitura, o raciocínio alcança a pessoa física residente na Espanha sem ajuste, porque os fundamentos olham para o fundo e para a cota, nunca para o cotista.
Na Espanha, o dividendo brasileiro é isento e o ganho do fundo entra na base do ahorro
A assimetria aparece do outro lado do Atlântico. O art. 23, § 3º, da convenção manda a Espanha isentar os dividendos tributáveis no Brasil, admitindo apenas que eles contem para fixar a alíquota dos demais rendimentos. O Tribunal Superior de Justiça da Catalunha aplicou a regra a uma pessoa física em 18/07/2022 (recurso 248/2021) e dispensou a prova de tributação efetiva no Brasil, que a Agência Tributária exigia.
Ganho de capital e rendimentos do art. 22 seguem o § 1º. A Espanha tributa e deduz o imposto pago no Brasil até a fração do imposto espanhol correspondente àqueles rendimentos. A base do ahorro, onde caem os ganhos de investimento, tem em 2025 escala combinada de 19% até € 6 mil, 21% até € 50 mil, 23% até € 200 mil, 27% até € 300 mil e 30% acima disso.
Perde-se ainda um segundo amortecedor. Para juros, o § 2º do art. 23 manda a Espanha considerar o imposto brasileiro pago a 20%, qualquer que seja a retenção. Se a amortização fosse juros, a cliente creditaria 20% tendo pago 15%. Como rendimento do art. 22, credita só o que pagou.
O cadastro como investidor não residente decide a alíquota e o calendário
Com a convenção neutra, vale a lei interna. O art. 34 da Lei 14.754/2023 tributa o não residente que investe nos termos da regulamentação do Conselho Monetário Nacional a 15% na distribuição, na amortização ou no resgate, a 10% nos fundos de ações (§ 1º), e sem a tributação semestral de maio e novembro (§ 2º). Desde 01/01/2025, essa regulamentação é a Resolução Conjunta BCB/CVM 13/2024, que revogou a 4.373 e dispensa representante para a pessoa natural em parte dos casos.
Fora desse cadastro, o art. 34 não se aplica. Na minha leitura dos arts. 16, 17 e 34, e pela prática dos administradores, a conta segue no regime geral, com come-cotas de 15% no último dia útil de maio e de novembro e complemento pela tabela da Lei 11.033/2004 no resgate. O efeito mais caro é de calendário: o come-cotas antecipa imposto brasileiro em anos em que a Espanha ainda não tributou nada, e a convenção limita o crédito ao imposto espanhol sobre aqueles rendimentos sem dizer como casar exercícios diferentes.
A conta, em simulação
Premissas: residente fiscal na Espanha; ganho de € 200 mil realizado num único ano; nenhum outro rendimento de poupança no ano; câmbio constante; escala do ahorro de 2025; dividendo comparado pelo mesmo valor bruto.
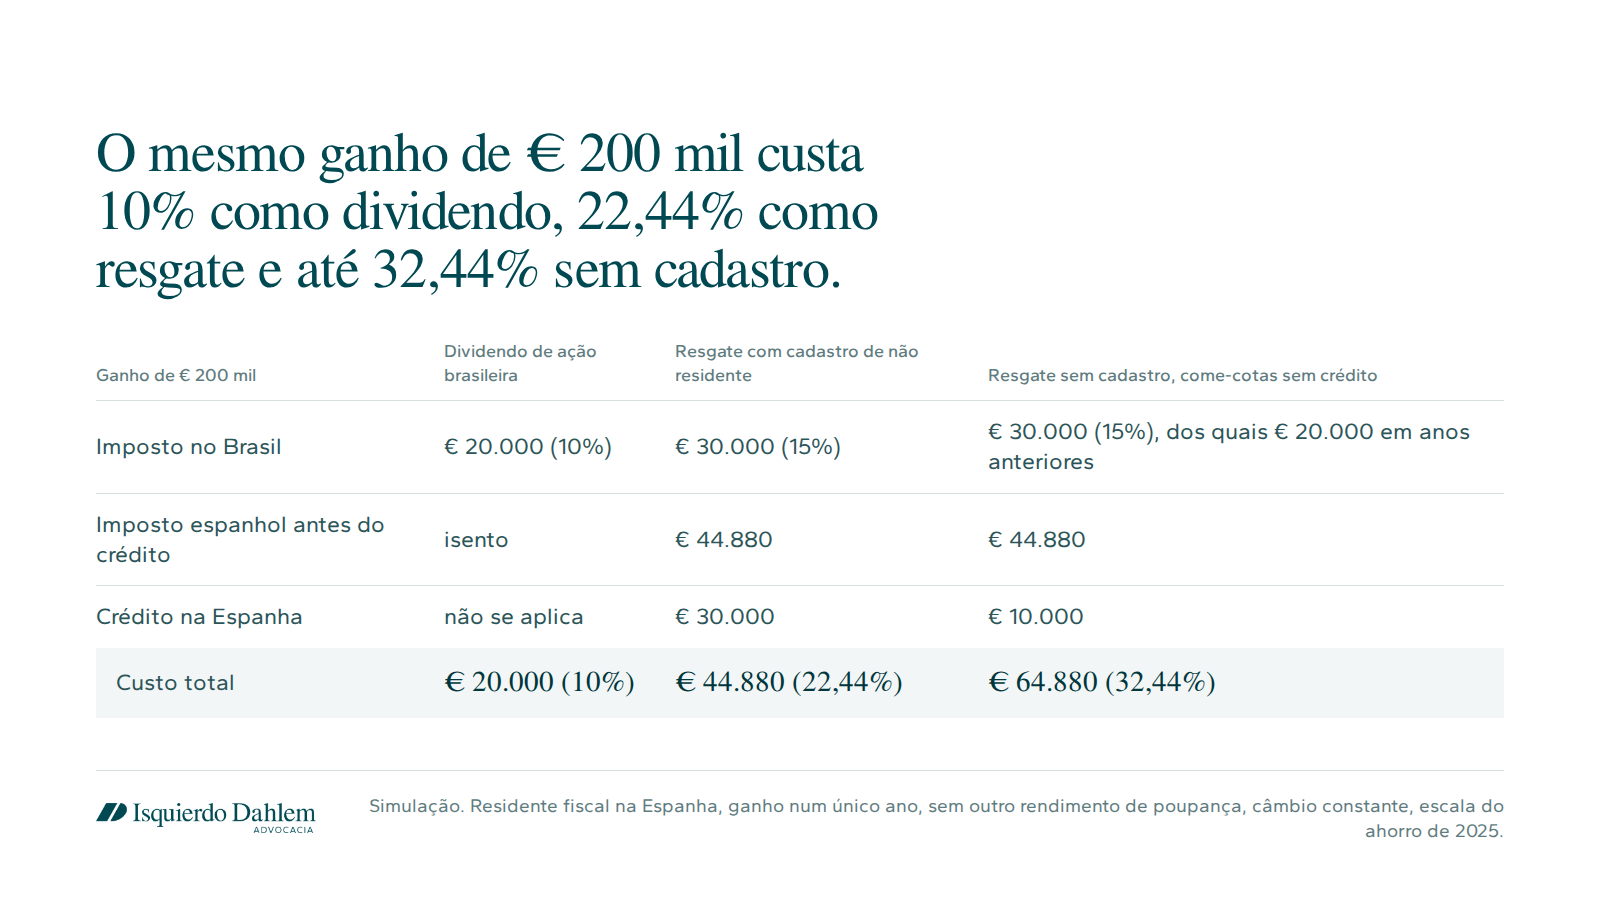
- No dividendo, a retenção de 10% vem do art. 10, § 4º, da Lei 9.249/1995, na redação da Lei 15.270/2025.
- No resgate com cadastro, os € 44.880 somam € 1.140 da primeira faixa, € 9.240 da segunda e € 34.500 da terceira. O crédito absorve todo o imposto brasileiro, e a carga final é a espanhola.
- Sem cadastro, o cenário é de risco. Se a Espanha aceitar só o imposto brasileiro pago no ano do resgate, os € 20 mil de come-cotas dos anos anteriores ficam sem crédito, e a carga sobe dez pontos.
Contraponto e limites
A crítica mais articulada à Cosit 199 (Jorge Ricardo da Silva Júnior e Izadora Coutinho, ConJur, 01/12/2024) aceita o art. 13 para o resgate e defende o art. 7 para a amortização paga a instituição financeira, cujo negócio é investir. É tese de banco. Para a pessoa física, a disputa seria pelo art. 10, § 4º, que estende o conceito de dividendo a participações assemelhadas a ações, mas sempre distribuídas por sociedade. Considero a tese fraca.
Solução de consulta vincula só a Receita. Não localizei precedente do STJ ou do STF sobre a qualificação de rendimentos de fundos na convenção Brasil-Espanha. O mais próximo é o REsp 1.759.081/SP (Segunda Turma, relator Ministro Mauro Campbell Marques), sobre serviços técnicos, em que o STJ mandou o TRF da 3ª Região examinar a qualificação do rendimento diante do risco de dupla não tributação.
O limite mais sério está no próprio dividendo. Segundo análise da Cuatrecasas de 21/10/2025, o Brasil assinou a convenção multilateral da OCDE (MLI) em 20/10/2025, e os dois países escolheram a opção C do art. 5, que troca a isenção pelo crédito. Sem ratificação, não há data de efeito.
O que fazer antes do próximo resgate
- Confirmar com o custodiante como a conta está cadastrada. O cadastro pela Resolução Conjunta 13/2024 garante 15% no resgate e elimina o come-cotas, o que põe o imposto brasileiro no mesmo ano do espanhol.
- Escalonar resgates grandes entre anos-calendário. Na escala do ahorro, € 400 mil resgatados de uma vez geram € 101.880 de imposto espanhol antes do crédito; em dois anos de € 200 mil, € 89.760.
- Rever o veículo das posições brasileiras de longo prazo. Participação que paga dividendo tem isenção na Espanha enquanto o MLI não vigora. A troca realiza o ganho acumulado agora, por uma vantagem de prazo incerto.
- Guardar o informe de rendimentos e o comprovante de cada retenção brasileira. No caso catalão, a Agência Tributária negou a isenção por falta de certificação do imposto pago no Brasil.
Se algum cliente seu mudou para a Espanha com fundos aqui, me chama por mensagem e eu mostro como faço essa conta.
Fontes e notas
- SC Cosit 199/2024 (DOU 05/07/2024); análise de Mariz Advogados
- Decreto 76.975/1976, arts. 10, 11, 13, 22 e 23; Lei 14.754/2023, arts. 16, 17 e 34; Lei 9.249/1995, art. 10, § 4º
- Resolução Conjunta BCB/CVM 13/2024; Agencia Tributaria, Manual IRPF 2025
- TSJ da Catalunha, 18/07/2022, recurso 248/2021; STJ, REsp 1.759.081/SP
- Silva Júnior e Coutinho, ConJur, 01/12/2024; Cuatrecasas, 21/10/2025
- Simulação sem câmbio nem custos. A comparação é só tributária e não constitui recomendação de investimento.
Conteúdo informativo, não é consultoria. Cada caso exige análise individual.
Conteúdo de caráter informativo, nos termos do Provimento 205/2021 do CFOAB. Não constitui consultoria jurídica nem promessa de resultado.