
Imóvel integralizado na holding pelo valor da declaração tem redutor baixo no IBS e na CBS, e a escolha é irretratável
Como nasce o redutor de ajuste, quanto pesa um custo histórico baixo na venda e o que decidir antes de 31/12/2026.
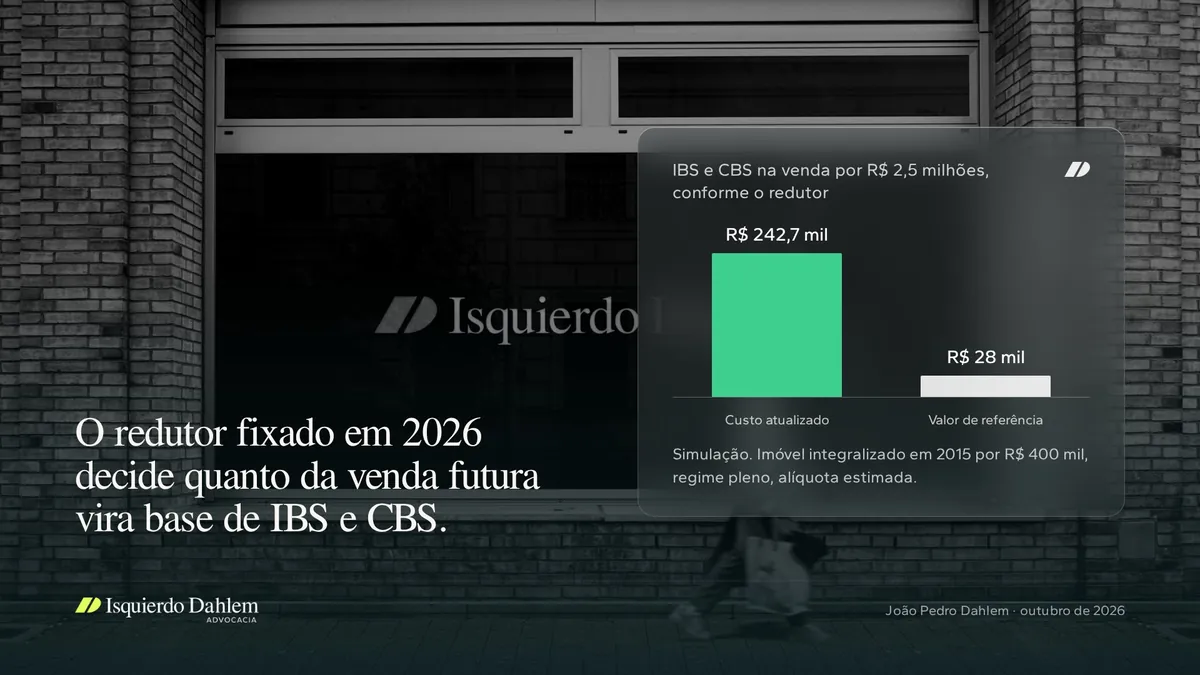
Tome um exemplo de números redondos. Em 2015, um empresário integralizou na holding da família um imóvel pelo valor da sua declaração de bens, R$ 400 mil, como autoriza o art. 23 da Lei 9.249/1995. Não houve ganho de capital na entrada. Hoje o imóvel vale R$ 2,5 milhões. Se a holding vendê-lo depois da reforma, com o custo histórico corrigido pelo IPCA servindo de redutor, a base de IBS e CBS fica perto de R$ 1,73 milhão, e o imposto, no regime pleno, em torno de R$ 243 mil. Com um valor de referência próximo do mercado, a base cai para perto de zero. Para o imóvel antigo em holding, o redutor fixado em 2026 decide quanto da venda futura vira base de IBS e CBS, e a escolha não volta atrás.
A holding vende como contribuinte, e o redutor define a base
O alienante de bem imóvel é contribuinte do IBS e da CBS (art. 263, I, da LC 214/2025). A holding patrimonial, pessoa jurídica, entra no regime regular. A pessoa física, em regra, só entra quando cruza os critérios de habitualidade do art. 251, como a locação de mais de três imóveis com receita acima de R$ 240 mil no ano anterior. O mesmo imóvel, vendido pelo sócio fora desses critérios, fica fora do IBS e da CBS. Vendido pela holding, paga.
A base é o valor da operação menos o redutor de ajuste. O redutor serve exclusivamente para reduzir a base na alienação feita por contribuinte do regime regular (art. 257, § 1º) e é corrigido pelo IPCA (art. 257, § 3º). Sobre a base que sobra, as alíquotas de IBS e CBS caem pela metade (art. 261). O redutor funciona, portanto, como um custo fiscal do imóvel para o tributo sobre consumo. Quanto menor ele for, maior a parte do preço tributada.
Para os imóveis de 31/12/2026, o ponto de partida tem duas portas
O art. 258, I, da LC 214/2025 dá ao imóvel que o contribuinte detém em 31/12/2026 dois valores iniciais possíveis para o redutor. O primeiro é o valor de aquisição atualizado. O segundo, por opção do contribuinte, é o valor de referência do art. 256, que as administrações tributárias apuram por metodologia própria para estimar o valor de mercado e divulgam pelo Sinter.
Na minha leitura, o valor de aquisição de um imóvel integralizado é o valor pelo qual ele entrou no capital da holding. Quem integralizou pelo valor da declaração carrega para a reforma um custo histórico baixo. Quem integralizou a valor de mercado e pagou ganho de capital na pessoa física, na forma do mesmo art. 23, chega a 2027 com um redutor mais alto. A economia de imposto de renda feita na entrada volta a ser discutida agora, em outro tributo.
A escolha tem peso de decisão definitiva. O regulamento da CBS (Decreto 12.955/2026, art. 375, segundo análise publicada em maio de 2026) trata a opção pelo valor de referência como irretratável [VERIFICAR]. E o redutor é vinculado a cada imóvel. A conta, por isso, precisa ser feita imóvel a imóvel, e a planilha que sustenta a decisão vale tanto quanto a decisão.
A conta, em simulação
Premissas declaradas: imóvel integralizado em janeiro de 2015 por R$ 400 mil; IPCA acumulado de 2015 a 2026 estimado em 91,53%; venda por R$ 2,5 milhões, em valores de 2026, sem correção posterior; regime pleno, com alíquota conjunta estimada de 28%, reduzida à metade, 14%; valor de referência hipotético de R$ 2,3 milhões.
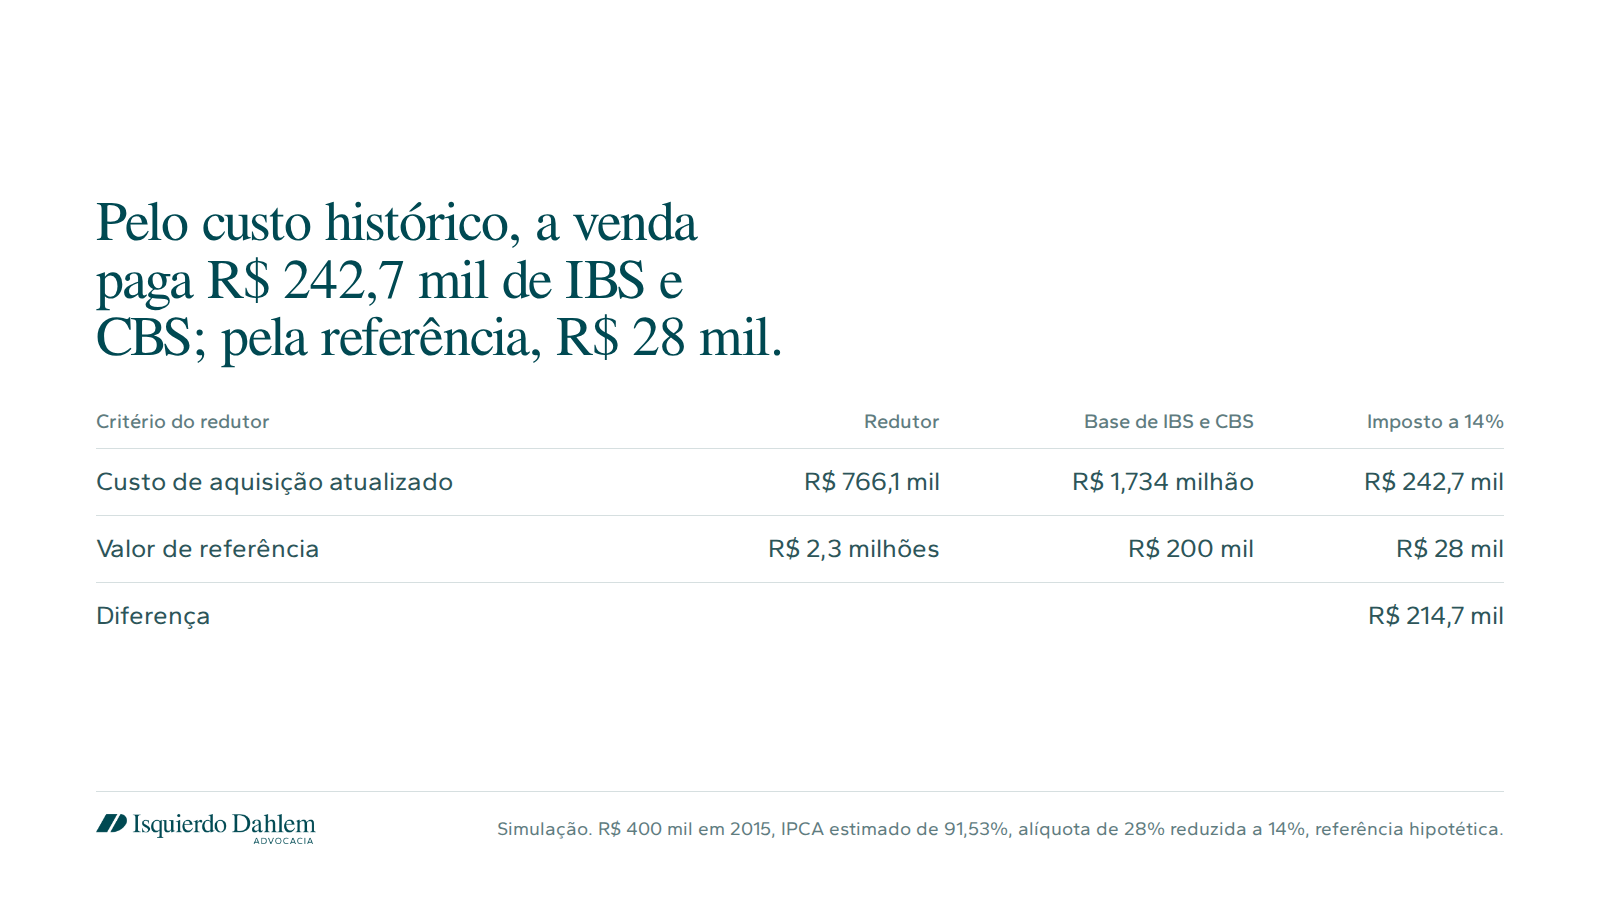
- Os R$ 400 mil corrigidos por 91,53% chegam a R$ 766,1 mil. É o redutor que o custo histórico entrega.
- Com esse redutor, sobram R$ 1,734 milhão de base, e o imposto passa de R$ 242 mil, perto de 9,7% do preço.
- Pelo valor de referência, a base cai a R$ 200 mil, e a diferença de R$ 214,7 mil equivale a 8,6% do preço de venda.
A conta se inverte no imóvel recente. Um imóvel comprado em 2024 por R$ 1,8 milhão e integralizado por esse valor, com valor de referência de R$ 1,5 milhão, já tem custo acima da referência antes de qualquer correção. Optar pela referência acrescentaria R$ 300 mil à base e cerca de R$ 42 mil de imposto no regime pleno, para sempre.
O calendário modula o valor da escolha. Pelo cronograma da Receita Federal, a CBS é cobrada de forma efetiva a partir de 2027, com alíquota reduzida em 0,1 ponto percentual até 2028, e o PIS e a Cofins se extinguem. O IBS fica em 0,1% em 2027 e 2028, sobe para 10%, 20%, 30% e 40% da carga de 2029 a 2032 e chega à vigência integral em 2033. Uma venda em 2027 sente pouco mais que a parcela da CBS. O imóvel que fica na holding até 2033 sente o redutor inteiro.
Contraponto e limites
A ressalva mais forte ao valor de referência vem do STJ, por analogia. No Tema 1.113 (REsp 1.937.821, Primeira Seção, julgado em 09/03/2022), o tribunal fixou que a base do ITBI é o valor do imóvel transmitido em condições normais de mercado, que o valor declarado pelo contribuinte se presume compatível com ele e que o município não pode arbitrar previamente a base com valor de referência fixado de forma unilateral. Quem desconfia da metodologia do Sinter tem ali um apoio.
O paralelo é limitado. No redutor, o valor de referência entra por opção do contribuinte e só amplia a dedução. O precedente pesará mais quando o Fisco usar esse valor contra o contribuinte. Não localizei precedente do STJ ou do STF sobre o redutor de ajuste.
Há pontos pendentes que mudam a execução. Não confirmei em fonte primária o prazo nem a forma da opção, nem se ela é exercida imóvel a imóvel ou para todo o patrimônio do contribuinte. O regulamento do IBS (Resolução CGIBS 6/2026, art. 367) permite impugnar o valor de referência com laudo e parecer de avaliação, o que dá ao contribuinte um caminho para corrigir uma avaliação baixa antes de decidir.
Minha posição é que, para imóvel antigo integralizado pelo custo, o valor de referência tende a ser a escolha racional quando publicado perto do mercado. Para imóvel recente, o custo atualizado. O erro caro é decidir em bloco.
O que fazer até 31/12/2026
- Levantar os imóveis de cada holding com data e valor de integralização, escrituras, ITBI e comprovantes de benfeitorias que possam compor o valor de aquisição na forma do regulamento. O custo é de horas de contabilidade; o risco de não fazer é decidir sem saber o próprio redutor.
- Quando o valor de referência for divulgado, comparar com o custo atualizado imóvel a imóvel e registrar a conta. Se a referência vier abaixo do mercado num imóvel antigo, avaliar a impugnação com laudo, cujo custo costuma ser pequeno diante de uma diferença como a da simulação.
- Rever o plano de vendas da holding. O imóvel com venda prevista é o primeiro da fila, e a data da venda entre 2027 e 2033 muda o peso do redutor. Para imóvel destinado a venda próxima, a conta precisa incluir também a comparação com a venda pela pessoa física, com o custo de tirá-lo da estrutura.
Se algum cliente seu tem imóveis antigos em holding, me chama por mensagem e eu mostro como faço essa comparação.
Fontes e notas
- LC 214/2025, arts. 251, 256, 257, §§ 1º e 3º, 258, I, 261 e 263, I
- Decreto 12.955/2026 (regulamento da CBS), art. 375; irretratabilidade confirmada só em fonte secundária (Portas, 11/05/2026)
- Resolução CGIBS 6/2026 (regulamento do IBS), art. 367
- Lei 9.249/1995, art. 23
- STJ, Tema 1.113, REsp 1.937.821, Primeira Seção, 09/03/2022
- Receita Federal, Entenda a Reforma Tributária do Consumo (cronograma de transição)
- Eduardo F. de Souza Weyll, Migalhas, 04/09/2026 (IPCA estimado e alíquota de 28%)
- Simulação com IPCA e alíquota estimados, sem custos de transação nem IRPJ e CSLL da venda. Não constitui recomendação de investimento.
Conteúdo informativo, não é consultoria. Cada caso exige análise individual.
Conteúdo de caráter informativo, nos termos do Provimento 205/2021 do CFOAB. Não constitui consultoria jurídica nem promessa de resultado.