
Aposentado que mora fora saiu dos 25%: a tabela progressiva reduz a retenção até R$ 36,3 mil e aumenta acima
Quanto a tabela retém de fato, onde o tratado decide antes dela e o que dá para recuperar.
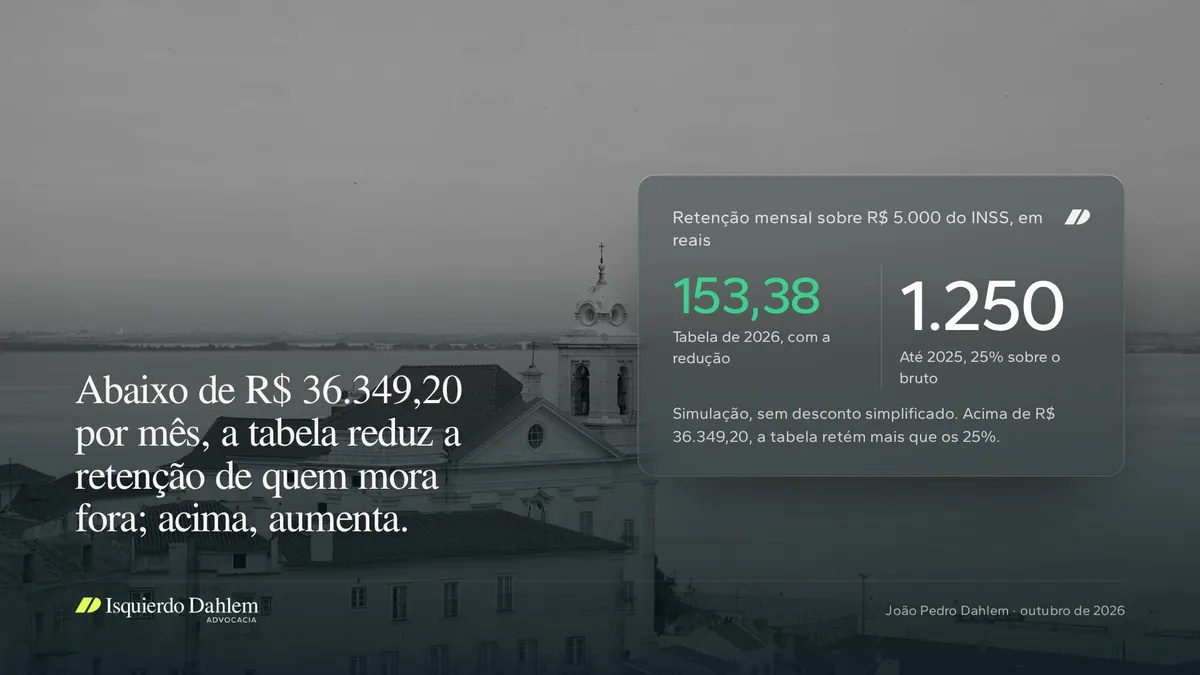
Um exemplo de números redondos. Duas aposentadas brasileiras moram em Lisboa, ambas com a saída definitiva do Brasil formalizada. A primeira recebe R$ 5.000 por mês do INSS. A segunda, R$ 40.000 de aposentadoria de servidora pública federal. Até dezembro de 2025, as duas tinham 25% retidos na fonte. Em 2026, pela conta que mostro abaixo, a retenção da primeira caiu de R$ 1.250 para R$ 153,38 por mês. A da segunda subiu para R$ 10.091,27, R$ 91,27 acima do que pagava. A mesma decisão do STF produziu os dois resultados. Abaixo de R$ 36.349,20 por mês, a tabela progressiva reduz a retenção de quem mora fora; acima disso, aumenta.
O que o STF decidiu e como a Receita aplicou
O art. 7º da Lei 9.779/1999, na redação da Lei 13.315/2016, submetia aposentadoria e pensão pagas a residentes no exterior ao imposto na fonte de 25%, sem faixa de isenção. No Tema 1.174 (ARE 1.327.491, relator o ministro Dias Toffoli), o STF declarou a regra inconstitucional em sessão virtual encerrada em 18/10/2024, por unanimidade. Os fundamentos foram progressividade, vedação ao confisco, isonomia e capacidade contributiva. A decisão transitou em julgado em 28/11/2024, e não localizei modulação de efeitos.
A PGFN fixou o alcance no Parecer SEI 3.465/2025/MF, aprovado em 02/10/2025. A Receita deu nova redação ao art. 19 da IN RFB 1.500/2014 pela IN RFB 2.299/2025, publicada no DOU de 18/12/2025. Desde então, aposentadoria e pensão de não residente passam pelas tabelas progressivas do Anexo II, "observada a tabela de redução constante do Anexo X". Rendimentos do trabalho e de prestação de serviços continuam a 25%. Não localizei decisão posterior do STF ou do STJ que restrinja a tese.
Sem deduções, a faixa de R$ 5 mil não zera a retenção de quem mora fora
A tributação continua exclusiva na fonte, e o parecer é expresso ao dizer que a decisão não estendeu ao não residente as deduções nem o ajuste anual (itens 22, 26 e 31).
A redução da Lei 15.270/2025 (art. 3º-A da Lei 9.250/1995) tem teto de R$ 312,89 para rendimentos de até R$ 5.000. Esse teto é o imposto de quem ganha R$ 5.000 e usa o desconto simplificado mensal de R$ 607,20, que o art. 4º, § 2º, da mesma lei prevê como alternativa às deduções. Na minha leitura, quem não tem direito às deduções também não tem direito ao desconto que as substitui.
Há um segundo ponto em aberto. Quem tem 65 anos ou mais tem parcela isenta de R$ 1.903,98 por mês sobre aposentadoria. Nem o parecer nem a IN dizem se ela vale para o não residente. Se valer, a base de R$ 5.000 cai para R$ 3.096,02, o imposto de R$ 70,24 some na redução e a retenção vai a zero.
A conta, em simulação
Premissas: não residente com saída formalizada, menos de 65 anos, benefício bruto de R$ 5.000 do INSS, sem desconto simplificado, abono anual igual ao benefício.
- Pela tabela de 2026, 27,5% de R$ 5.000 menos R$ 908,73 dá R$ 466,27.
- O teto de redução de R$ 312,89 deixa R$ 153,38 retidos, carga efetiva de 3,07%.
- No regime antigo, 25% de R$ 5.000 eram R$ 1.250.
- A diferença é de R$ 1.096,62 por mês e R$ 14.256,06 nas 13 parcelas do ano. Se o desconto simplificado ou a parcela isenta valerem, a retenção vai a zero e a diferença anual chega a R$ 16.250.
Acima de R$ 36,3 mil, a tabela cobra mais que os 25%
A faixa de 27,5% tem parcela a deduzir de R$ 908,73. A alíquota efetiva sobe com a renda e alcança 25% exatamente em R$ 36.349,20 por mês.
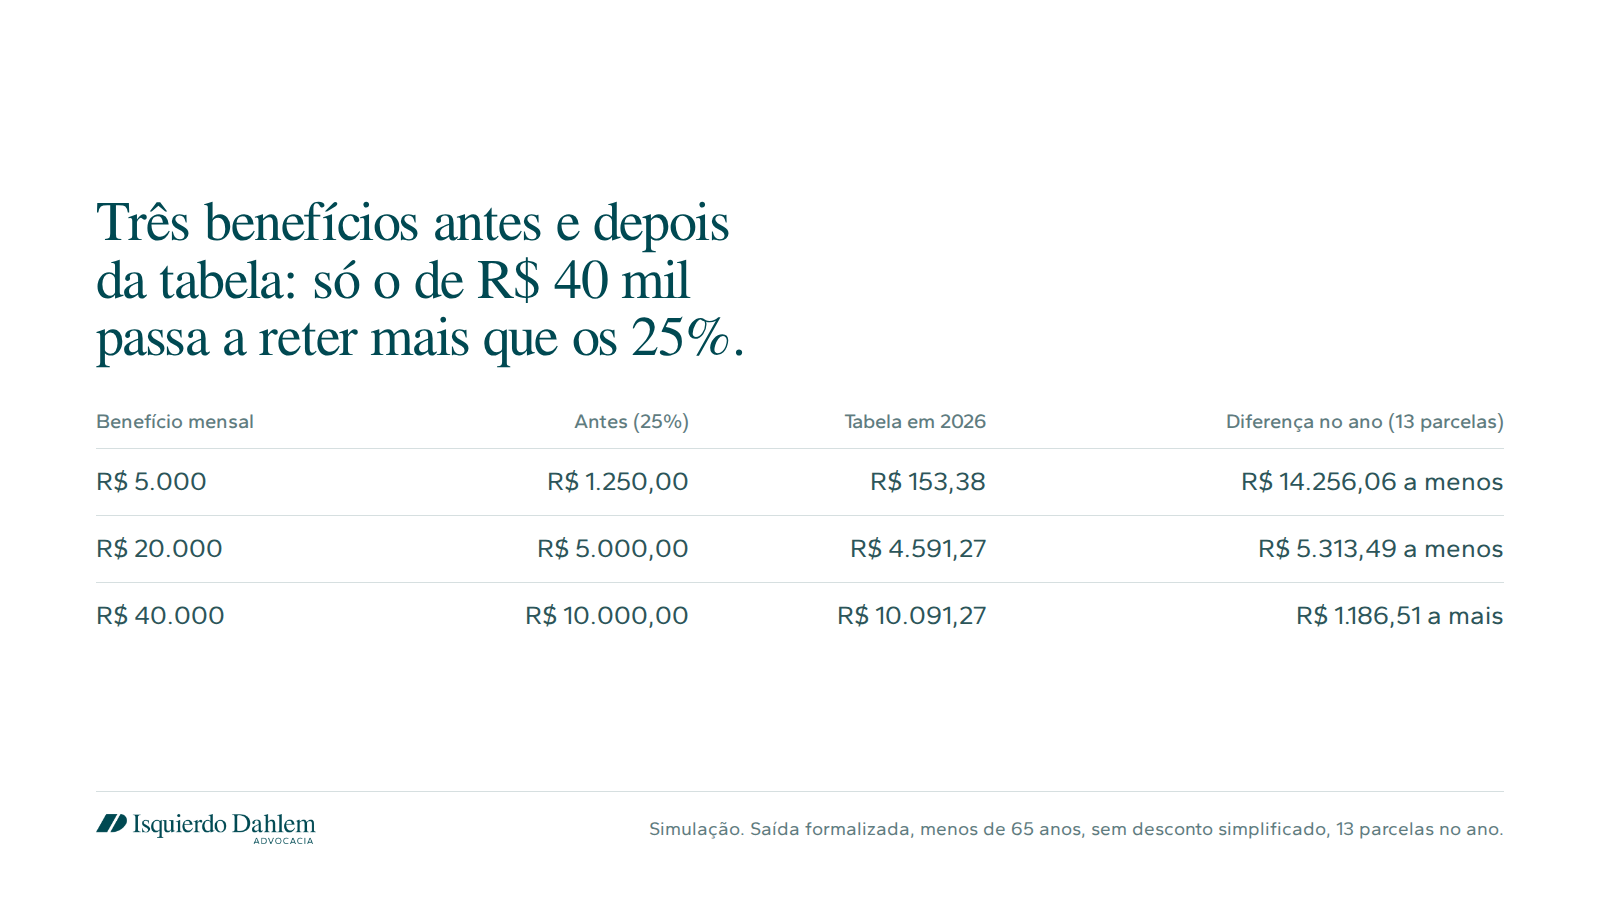
O perfil prejudicado está na carteira de quem atende alta renda. São servidores aposentados de carreiras bem remuneradas e pensões por morte do mesmo porte. Não vejo caminho de volta aos 25%, porque a regra foi retirada do sistema para aposentadoria e pensão.
Antes da tabela, o tratado
A tabela só importa se o Brasil puder tributar, e quem responde a isso é a convenção com o país de residência. O próprio parecer registra que os acordos internacionais não foram discutidos no tema.
Na convenção com Portugal (Decreto 4.012/2001), o art. 18, n.º 2, reserva ao Estado da fonte as pensões pagas pela legislação de seguridade social. A aposentadoria do INSS de quem mora em Lisboa só pode ser tributada no Brasil, e Portugal pode apenas considerá-la para fixar a taxa dos demais rendimentos (art. 23, n.º 3). Para a aposentada do exemplo, os R$ 1.096,62 mensais são ganho líquido, porque não há imposto português sobre a pensão para absorver a diferença. A aposentadoria pública paga a quem tem nacionalidade brasileira segue a mesma lógica, pelo art. 19, n.º 2.
O art. 18, n.º 1, vai no sentido oposto. Pensões pagas em razão de emprego anterior só podem ser tributadas no país de residência. Na minha leitura, o benefício de um fundo de pensão patrocinado pelo antigo empregador tende a cair nessa regra, e então o Brasil sequer deveria reter. PGBL e VGBL individuais não decorrem de emprego e pedem enquadramento próprio.
Nos Estados Unidos, que não têm convenção com o Brasil, os dois países podem tributar a mesma pensão. A redução aqui só vira ganho na proporção em que o imposto americano não a recompõe, e essa conta precisa de quem prepara a declaração de lá.
Contraponto e limites
A tese contrária ao meu cálculo de R$ 153,38 tem fundamento. O parecer manda aplicar a tabela "inclusive o respectivo limite legal de isenção" (item 12), e o desconto simplificado pode ser lido como parte desse piso legal, distinto das deduções de despesa. É uma leitura razoável, e é ela que leva à retenção zero sobre R$ 5.000. Só não está escrita em nenhum dos dois atos.
Três pontos ficam fora do parecer. A previdência complementar paga a não residente não foi tratada, e não localizei ato da Receita sobre ela depois da IN 2.299. A restituição do que foi retido a 25% também não. E a condição de não residente depende da Comunicação e da Declaração de Saída Definitiva do País; sem elas, a pessoa segue residente, com declaração anual no Brasil.
O que fazer
- Conferir o extrato do benefício a partir de janeiro de 2026. Se a retenção sobre R$ 5.000 for R$ 153,38, a fonte não aplica o desconto simplificado; se for zero, aplica. O número mostra a leitura em uso e se cabe pedido de revisão.
- Levantar as retenções a 25% dos últimos cinco anos (art. 168, I, do CTN) e pedir a diferença em relação à tabela vigente em cada mês. As de dezembro de 2024 a dezembro de 2025, feitas depois do trânsito em julgado, são as de defesa mais simples.
- Ler o artigo de pensões da convenção do país de residência antes de qualquer cálculo. Em Portugal, ele decide se o Brasil pode reter sobre um fundo de pensão.
- Para benefícios acima de R$ 36.349,20, refazer o fluxo de caixa projetado com a nova retenção, que é custo definitivo.
Se algum cliente seu, ou o pai de algum cliente, recebe aposentadoria do Brasil morando fora, me chama por mensagem e eu mostro como faço essa conta com o extrato dele.
Fontes e notas
- STF, Tema 1.174, ARE 1.327.491, rel. min. Dias Toffoli; sessão virtual encerrada em 18/10/2024; trânsito em julgado em 28/11/2024.
- Parecer SEI 3.465/2025/MF (PGFN), aprovado em 02/10/2025, itens 10, 12, 17, 22, 24, 26 e 31.
- IN RFB 2.299/2025 (DOU de 18/12/2025), nova redação do art. 19, parágrafo único, da IN RFB 1.500/2014.
- Lei 9.779/1999, art. 7º; Lei 9.250/1995, arts. 3º-A e 4º, § 2º; Lei 15.270/2025.
- Receita Federal, tabelas de 2026: faixas mensais, desconto simplificado de R$ 607,20 e parcela isenta de R$ 1.903,98.
- Convenção Brasil-Portugal, Decreto 4.012/2001, arts. 18, 19 e 23; lista de acordos para evitar a dupla tributação da Receita Federal.
Conteúdo informativo, não é consultoria. Cada caso exige análise individual.
Conteúdo de caráter informativo, nos termos do Provimento 205/2021 do CFOAB. Não constitui consultoria jurídica nem promessa de resultado.