
Aposentado que já recebe renda do fundo de pensão ainda pode optar pelo regime regressivo, com pagamentos futuros retidos a 10%
Quem pode optar depois de aposentado, como se conta o prazo dos aportes, em que faixa de benefício a troca compensa e por que a decisão não tem volta.
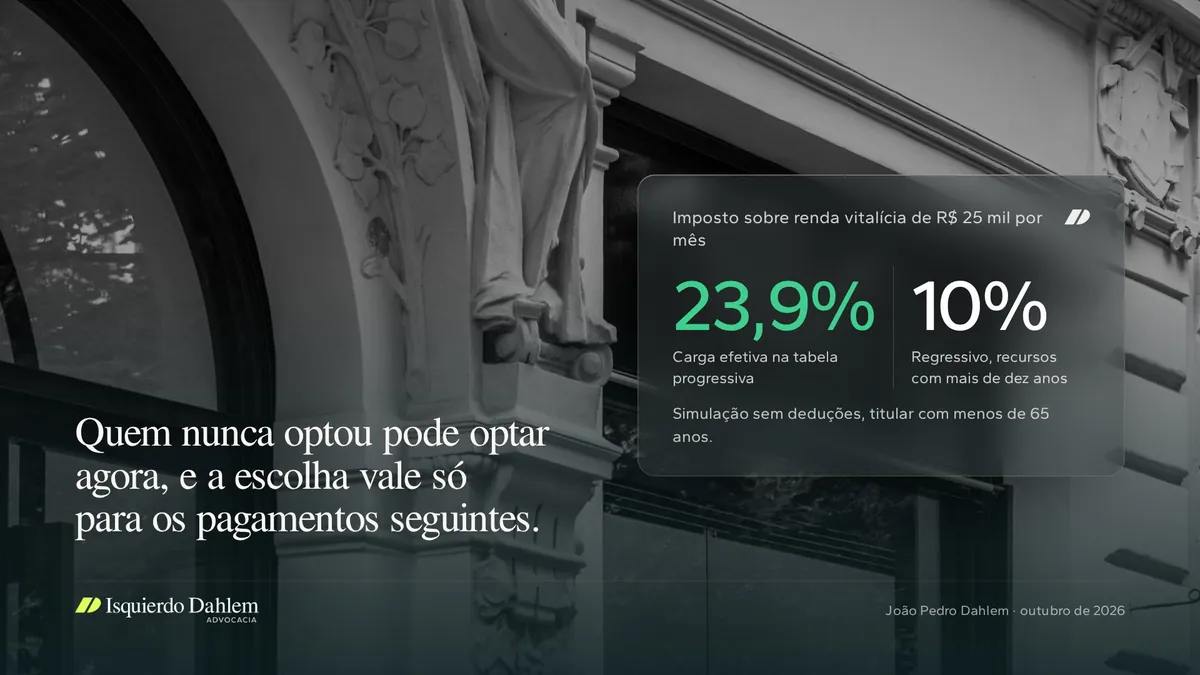
Tome um exemplo de números redondos. Um executivo aposentado, de 62 anos, recebe R$ 25 mil por mês de renda vitalícia de um plano de contribuição variável numa entidade fechada e nunca optou pelo regime regressivo. Na tabela progressiva, sem deduções, o imposto do ano chega a R$ 71.595,24, carga efetiva de 23,9%. Se os recursos que pagam essa renda têm mais de dez anos de acumulação, a retenção no regime regressivo cai para 10%, ou R$ 30 mil. O assistido que nunca optou pode optar agora, inclusive na renda vitalícia, e a escolha vale só para os pagamentos seguintes. Cada mês adiado custa, nesse exemplo, R$ 3.466,27 que não voltam.
A lei abriu a opção para quem já recebe
Na redação original da Lei 11.053/2004, a escolha do regime acontecia no ingresso no plano. A Lei 14.803, de 10/01/2024, levou o prazo para "até o momento da obtenção do benefício ou da requisição do primeiro resgate" e manteve a opção irretratável (art. 1º, § 6º). O § 8º trata de quem ficou para trás. Se o participante não optou, "poderão os assistidos, os beneficiários ou seus representantes legais fazê-lo, desde que atendidos os requisitos necessários para a obtenção do benefício ou do resgate".
Na SC Cosit 68, de 28/03/2025, a Receita leu o § 8º como faculdade própria do assistido, exercível a partir de 11/01/2024, e a estendeu a quem recebe renda mensal vitalícia, porque a lei fala em assistido sem restrição. A SC Cosit 199/2025 acrescentou que ter ingressado no plano antes de 2005 não impede a opção. A SC Cosit 156/2026, publicada em 26/08/2026, reafirmou para o PGBL o marco do primeiro resgate. A solução de consulta da Cosit vincula a Receita.
O plano de benefício definido continua sem escolha
A opção existe apenas em planos "estruturados nas modalidades de contribuição definida ou contribuição variável" (caput dos arts. 1º e 2º da Lei 11.053/2004). O aposentado de plano de benefício definido segue na progressiva, e nem a Lei 14.803 nem a SC 68 mudaram isso. A Abrapp, ao comentar a solução de consulta em 02/04/2025, registrou o mesmo limite: renda vitalícia pode migrar quando o plano é de contribuição variável.
Por isso a primeira pergunta ao cliente é técnica. A modalidade está no regulamento do plano e no cadastro da entidade, e o nome comercial do plano não a revela.
O relógio dos aportes antigos já correu
O prazo de acumulação é o tempo entre o aporte e o pagamento (art. 1º, § 3º). Para aportes feitos até 31/12/2004, ele conta de 01/01/2005; para os posteriores, da data de cada aporte (art. 2º, § 3º). A tabela vai de 35%, até dois anos, a 10%, acima de dez anos, em degraus de cinco pontos a cada dois anos (art. 1º, I a VI).
Um aporte de 2003 tem hoje mais de 21 anos de prazo legal. Um aporte de 2015 cruzou os dez anos ao longo de 2025. Quem parou de contribuir ao se aposentar tem uma reserva que envelhece a cada mês, e o prazo segue correndo depois da opção, porque é medido até cada pagamento. Na renda vitalícia, quem atribui os aportes a cada parcela é a entidade, segundo a regulamentação conjunta (IN SRF 588/2005, alterada pela IN RFB 2.209/2024). O método precisa vir por escrito na simulação.
A natureza do imposto também muda. Na progressiva, a retenção é antecipação, e o benefício volta ao ajuste anual. No regressivo, o imposto retido é definitivo (art. 1º, § 2º), e o benefício sai da base do ajuste.
A conta, em simulação
As premissas são 12 parcelas de R$ 25 mil, sem 13º, titular com menos de 65 anos, nenhum outro rendimento tributável e nenhuma dedução. A tabela mensal de 2026 cobra 27,5% acima de R$ 4.664,68, com parcela a deduzir de R$ 908,73 (Lei 15.191/2025). A redução mensal da Lei 15.270/2025 termina em R$ 7.350 e não alcança essa renda.
- Na progressiva, a retenção é de R$ 5.966,27 por mês, ou R$ 71.595,24 no ano. A parcela a deduzir dilui os 27,5%, e a carga efetiva fica em 23,9%.
- No regressivo, o resultado depende da idade dos recursos que pagam cada parcela.
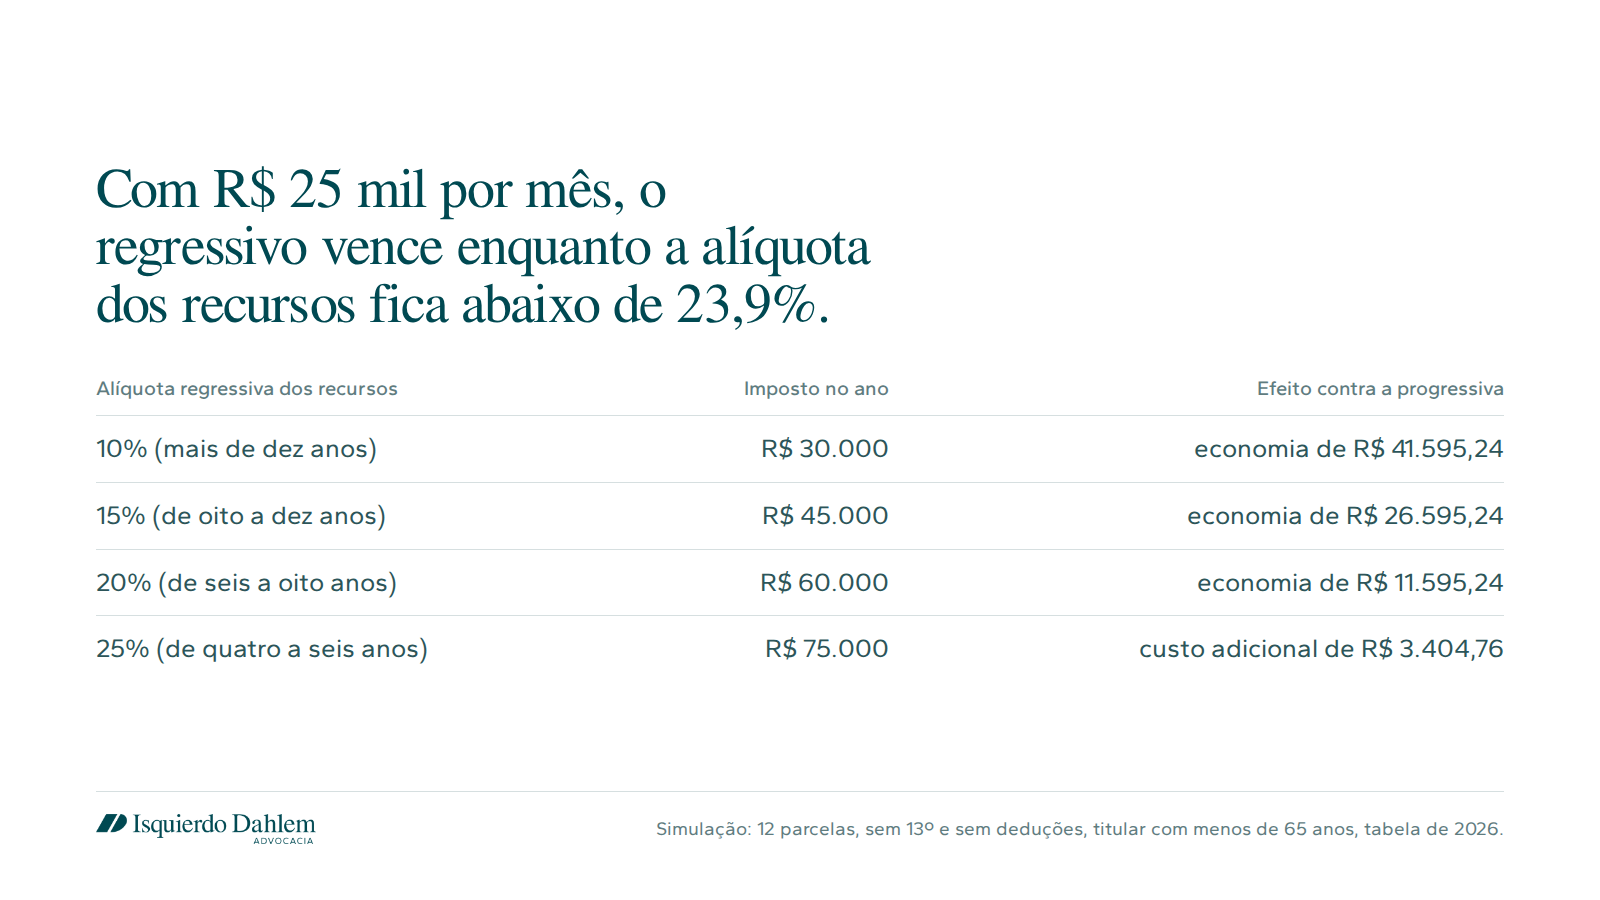
O ponto de equilíbrio está na carga efetiva da progressiva, perto de 23,9% nesse caso. Comparar com a alíquota marginal de 27,5% exagera o ganho. Com benefício de R$ 8 mil, a mesma tabela retém R$ 1.291,27 por mês, carga de 16,1%. A 15%, a troca rende R$ 91,27 por mês; a 10%, R$ 491,27, ou R$ 5.895,24 no ano. Quanto menor o benefício, menor a margem e maior o peso das premissas.
O que pesa contra a troca
O benefício que sai do ajuste leva junto a capacidade de absorver deduções. Despesas médicas e dependentes passam a abater apenas os outros rendimentos tributáveis, e o aposentado sem outra renda pode perdê-las. Para o titular com 65 anos ou mais, a progressiva ainda tem a parcela isenta mensal de R$ 1.903,98 sobre rendimentos de aposentadoria, que reduz a carga efetiva e desloca o equilíbrio.
A opção é irretratável e não alcança o passado. Os valores já pagos não mudam de regime (art. 3º da Lei 14.803/2024), e as parcelas já retidas na progressiva não são recalculadas.
Acima de R$ 600 mil de renda no ano, o imposto mínimo entra na comparação sem inverter a decisão. O imposto retido exclusivamente na fonte é dedutível (art. 16-A, § 3º, II, da Lei 9.250/1995), e o benefício, na minha leitura, entra na base, porque o § 1º não o exclui. Retido a 10%, ele já paga a alíquota máxima do mínimo e não gera complemento.
A tese contrária lê o § 6º como prazo final
O argumento mais forte contra a Receita está no próprio § 6º. A opção pode ser exercida "até o momento da obtenção do benefício", e o assistido já obteve o seu. Ler o § 8º como janela própria permitiria a qualquer aposentado contornar o prazo apenas por não ter optado a tempo.
Na minha leitura, a Cosit está certa. O § 8º seria inútil se repetisse o § 6º, e a sua condição, atender aos requisitos para obter o benefício, descreve justamente quem já está em gozo dele. O risco de questionamento pela Receita é baixo enquanto a SC 68 vigorar. Não localizei precedente do STJ ou do STF sobre o alcance do § 8º.
O que fazer na carteira
- Listar os clientes aposentados ou pensionistas de entidades fechadas, abertas e seguradoras que recebem renda na progressiva e confirmar, no regulamento, se o plano é de contribuição definida ou variável.
- Pedir à entidade, por escrito, o histórico de aportes por data e a simulação das parcelas futuras nos dois regimes, com o método de apuração do prazo.
- Comparar a simulação com a carga efetiva do cliente no ajuste, com as deduções reais e a parcela isenta de quem tem 65 anos ou mais.
- Formalizar por termo de opção ou manifestação assinada perante a entidade, que comunica a Receita pela e-Financeira, e conferir no informe de rendimentos do ano seguinte que os pagamentos saíram como tributação exclusiva.
Se algum cliente seu está nessa situação, me chama por mensagem e eu mostro como faço essa conta.
Fontes e notas
- Lei 11.053/2004, art. 1º, caput, I a VI, §§ 2º, 3º, 6º e 8º, e art. 2º, caput e § 3º; Lei 14.803/2024, arts. 1º, 3º e 5º, em planalto.gov.br
- SC Cosit 68/2025 (íntegra); SC Cosit 199/2025 e SC Cosit 156/2026, por notícias especializadas, porque o portal de normas da Receita não abriu
- IN SRF 588/2005, art. 13, § 7º-A, na redação da IN RFB 2.209/2024
- Tabelas de 2026 da Receita Federal (Lei 15.191/2025 e Lei 15.270/2025); Lei 9.250/1995, art. 16-A
- Abrapp, comentário à SC 68 (02/04/2025); André Pedreira Ibañez, Conjur (10/04/2025)
- Simulação sem 13º e sem deduções; não é recomendação de investimento.
Conteúdo informativo, não é consultoria. Cada caso exige análise individual.
Conteúdo de caráter informativo, nos termos do Provimento 205/2021 do CFOAB. Não constitui consultoria jurídica nem promessa de resultado.