
Caixa em dólar com juro perde a isenção cambial: com alta de 10%, juro abaixo de 1,6% não cobre o imposto
Por que qualquer juro tira a isenção da variação cambial, quanto isso custa e quando o juro de mercado compensa.
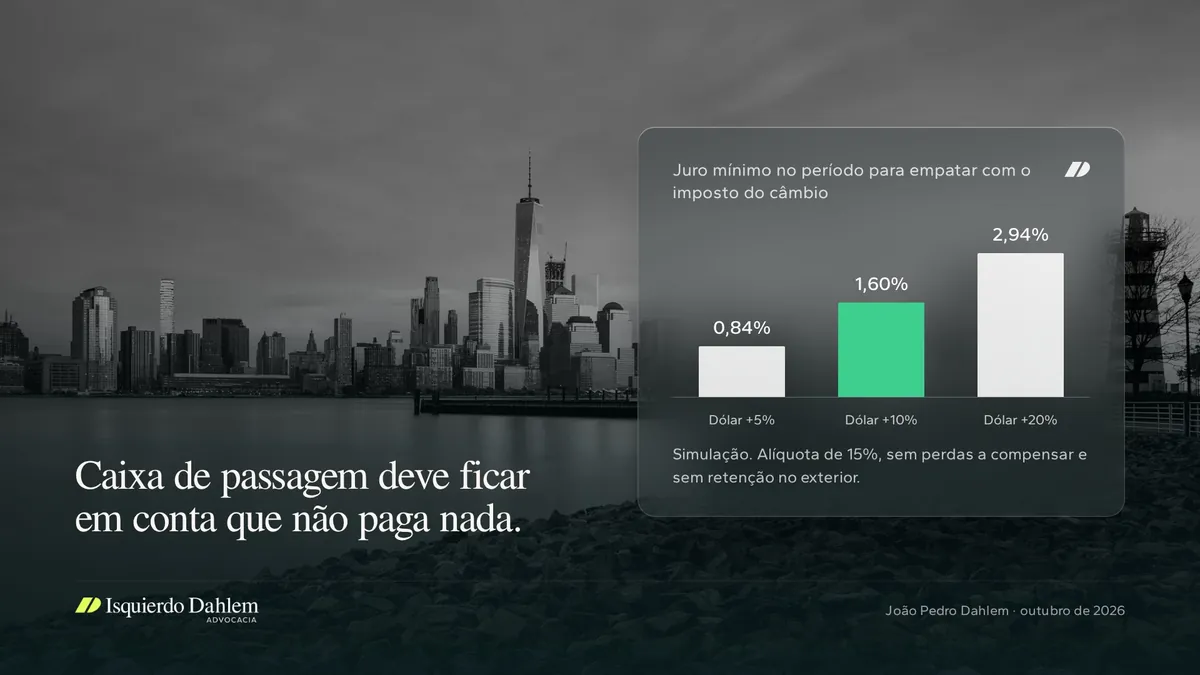
Imagine um cliente com US$ 100 mil parados na corretora americana à espera de alocação, comprados a R$ 5,00. A corretora varre o saldo para um programa que paga 0,5% no período, e o dólar sobe para R$ 5,50. Quando usar o caixa, o cliente deve 15% sobre R$ 52.750, ou R$ 7.912,50. Com a conta sem remuneração, o imposto seria zero. O juro rendeu R$ 2.750 e custou quase três vezes isso. Caixa de passagem deve ficar em conta que não paga nada, e caixa que vai esperar meses deve render juro de mercado, com a alta do dólar já embutida na conta. O sweep de juro baixo é a única combinação que perde nas duas pontas.
A isenção do caixa no exterior exige que o depósito não renda nada
O art. 2º, § 3º, da Lei 14.754/2023 afasta o IRPF sobre a variação cambial de depósitos em conta-corrente ou cartão no exterior, desde que não sejam remunerados e estejam em instituição financeira autorizada pela autoridade monetária local. A IN RFB 2.180/2024 repete as condições (art. 3º) e acrescenta que usar o dinheiro não gera imposto. A lei não fixa piso de remuneração. Não há proporcionalidade.
O documento de perguntas e respostas da Fazenda e da Receita sobre a IN 2.180 lê a regra na mesma direção. A pergunta 16 descreve o depósito isento como a conta-corrente em banco no exterior "sem nenhuma aplicação financeira automática ou rendimento". Aplicação automática é a descrição exata de um sweep. É orientação administrativa, sem força normativa, e não localizei precedente do STJ ou do STF sobre o alcance da condição. Mas ela se apoia num dado difícil de contornar, porque isenção se interpreta literalmente (art. 111, II, do CTN).
Remunerado, o saldo vira aplicação financeira e a alta do dólar sobre o principal entra na base
O art. 3º, § 1º, I, da lei inclui entre as aplicações financeiras os depósitos bancários remunerados, as contas-correntes com rendimentos e as cotas de fundos. Os dois formatos de sweep cabem aí. Pelo boletim da SEC de maio de 2025, o sweep leva o caixa não investido para fundos monetários ou depósitos bancários, e muitas corretoras inscrevem o cliente por padrão.
O § 1º, II, põe a variação cambial no conceito de rendimento, e o § 2º tributa o ganho cambial sobre o principal no resgate, na alienação ou na liquidação. A alíquota é de 15%, sem dedução, na declaração anual e pelo regime de caixa (art. 10 da IN 2.180). Na minha leitura, cada vez que o saldo varrido sai do fundo ou do depósito para comprar uma ação, há resgate, e a alta do dólar desde a entrada daquele dinheiro se realiza. Não localizei orientação da Receita específica sobre sweep.
Na conta parada, o uso do dinheiro não gera imposto, e a ação comprada recebe custo em reais pela cotação da data da compra, como descreve a pergunta 21 do mesmo documento. A alta do dólar durante a espera nunca é tributada. No saldo remunerado, cada compra paga 15% sobre ela.
Até 2023, o caixa formado com renda em dólar escapava dessa conta
O art. 24, § 5º, da MP 2.158-35/2001 mandava apurar em dólar o ganho das aplicações feitas com rendimentos auferidos originariamente em moeda estrangeira, sem a variação cambial. A Lei 14.754/2023 revogou o dispositivo (art. 46, IX, a), com efeitos desde 01/01/2024 (art. 47, II). Hoje a origem do dinheiro não importa. Para o caixa formado com dividendos recebidos lá fora, o sweep pesava pouco e agora decide se a alta do dólar vira base.
A conta de empate entre o juro e o imposto do câmbio
Simulação com números redondos. Premissas de US$ 100 mil, dólar de R$ 5,00 na entrada e R$ 5,50 na saída, juros creditados na saída, 15% de alíquota, sem perdas a compensar e sem retenção no exterior.
- A variação cambial do principal soma R$ 50 mil (US$ 100 mil vezes R$ 0,50), base que não existiria na conta sem juros.
- Os juros de 0,5% são US$ 500, ou R$ 2.750 na cotação de saída.
- O imposto é de R$ 7.912,50, isto é, 15% de R$ 52.750.
- O juro deixa o cliente R$ 5.162,50 atrás da conta parada, porque ele recebeu R$ 2.750 e pagou R$ 7.912,50.
- O empate exige que o juro, líquido dos 15%, cubra 15% da alta cambial. Com o dólar 10% acima, isso pede 1,6% de juro no período.
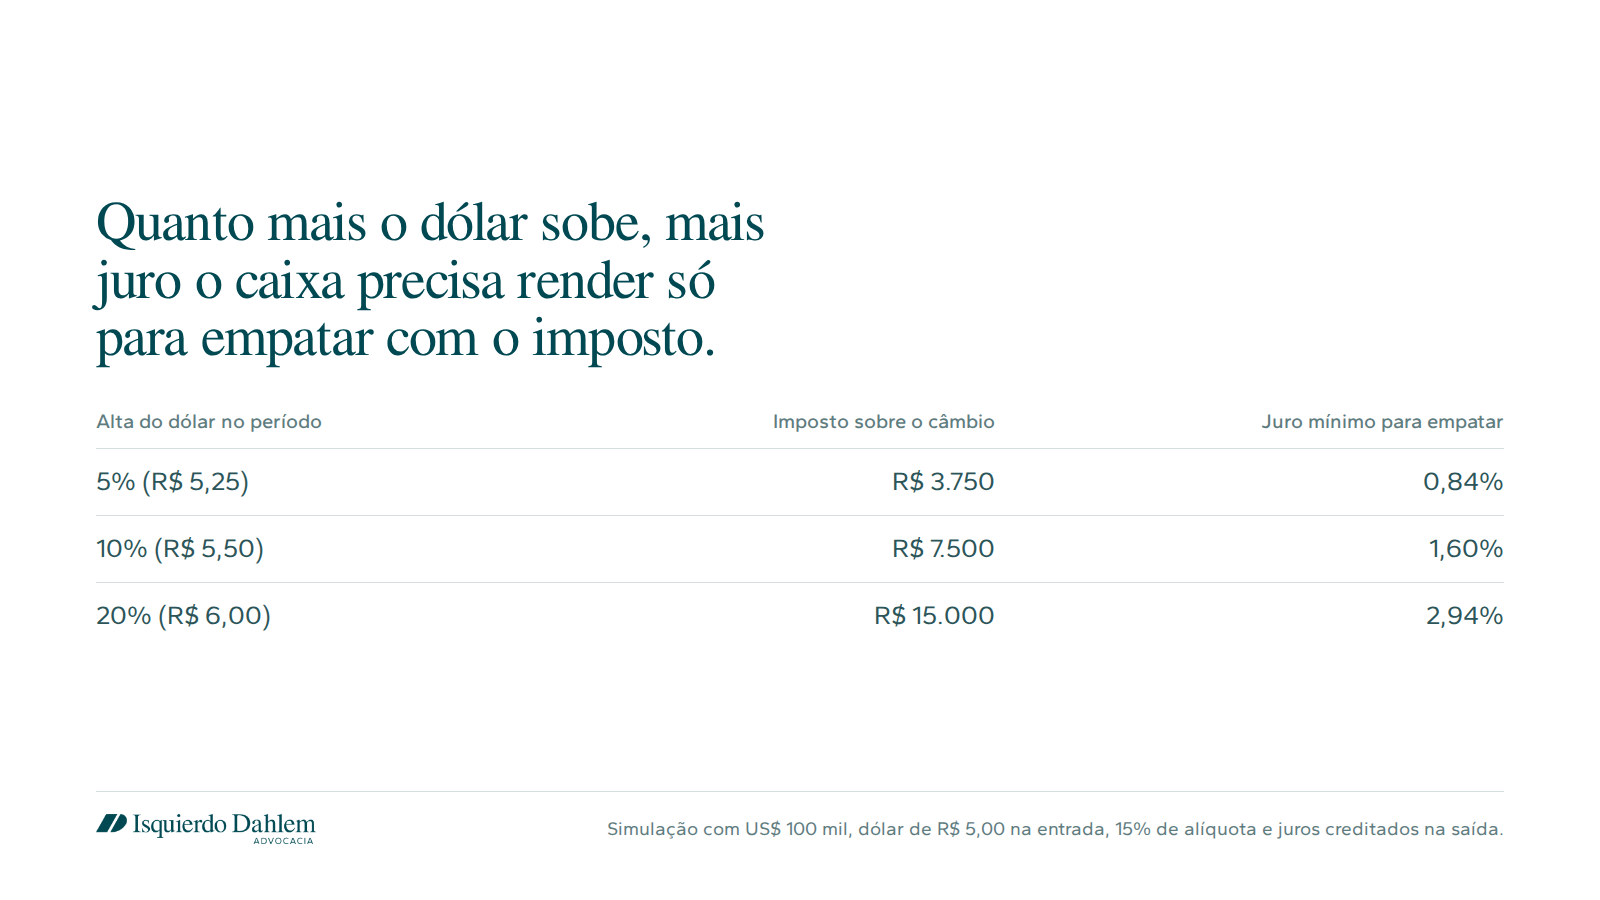
A tabela muda a recomendação. Um sweep que paga frações de 1% perde em qualquer alta relevante. Uma aplicação que pague 3,5% no período sai à frente mesmo com o dólar 10% acima, porque rende R$ 19.250, paga R$ 10.387,50 e deixa R$ 8.862,50 a mais que a conta parada. Ali o imposto do câmbio é o preço do rendimento, e o preço compensa.
Se o dólar cair, a lógica se inverte em parte. A perda cambial da aplicação compensa ganhos de outras aplicações no exterior (art. 11 da IN 2.180), e a do depósito isento não tem uso fiscal.
Contraponto e o que está em aberto
A tese contrária mais forte é finalística. O § 3º quis proteger o caixa transacional, e um juro acessório de centésimos não muda a natureza do saldo. O argumento tem lógica econômica e esbarra no art. 111, II, do CTN. Não localizei Solução de Consulta, decisão do CARF ou precedente do STJ ou do STF sobre remuneração irrisória. É tese controvertida e sem decisão.
Duas questões seguem abertas. A primeira é a segregação dentro da conta. A Interactive Brokers, pela tabela pública consultada em 30/09/2026, não paga juros sobre os primeiros US$ 10 mil de caixa, e a lei não diz se essa parcela é depósito não remunerado. Na minha leitura, a conta é remunerada como um todo, e eu não apostaria nessa divisão.
A segunda é a natureza do saldo na corretora. O § 3º fala em instituição financeira autorizada pela autoridade monetária, e o exemplo da Fazenda é a conta em banco. Pela regra 15c3-3 da SEC, o caixa livre numa corretora americana é uma obrigação da corretora com o cliente, exigível à vista. Vejo risco de a Receita sustentar que nem o caixa sem juros da corretora entra no § 3º, e por isso prefiro o caixa de passagem em conta bancária sem remuneração.
O imposto mínimo da Lei 15.270/2025 não muda a conta, porque o IRPF apurado pela Lei 14.754 é deduzido do valor devido (art. 16-A, § 3º, III, da Lei 9.250/1995).
O que fazer antes do fechamento do ano
- Pedir à corretora, conta por conta, a opção de caixa ativa (sweep bancário, fundo monetário ou juro direto) e o histórico de entradas. Custa uma consulta ao extrato.
- Separar o caixa por função. O que espera semanas vai para conta sem remuneração, de preferência bancária. O que espera meses vai para aplicação explícita com juro de mercado, com o imposto do câmbio no retorno esperado.
- Onde o saldo seguir remunerado, controlar o custo em reais de cada entrada, porque cada compra com esse dinheiro é resgate declarável.
- Para quem manteve sweep em 2024 e 2025, conferir se a variação cambial dos resgates entrou nas declarações e, se faltou, retificar.
Se algum cliente seu tem caixa relevante parado lá fora, me chama por mensagem e eu mostro como faço essa conta de empate.
Fontes e notas
- Lei 14.754/2023, arts. 2º, § 3º, 3º, § 1º, I e II, e § 2º, 46, IX, a, e 47, II.
- IN RFB 2.180/2024, arts. 3º, 9º, 10, 11 e 57.
- Fazenda e Receita, Perguntas e Respostas da Lei 14.754 e da IN 2.180, perguntas 16 e 21. A 21 fala em cotação de compra, e o art. 57 da IN manda a de venda do BCB. Vale a IN.
- MP 2.158-35/2001, art. 24, § 5º (revogado). CTN, art. 111, II. Lei 9.250/1995, art. 16-A, § 3º, III.
- SEC, boletim sobre cash sweep programs (14/05/2025). 17 CFR 240.15c3-3, (a)(8). Tabela de juros da Interactive Brokers (30/09/2026).
- Simulação hipotética. Empate = 0,15 × alta do câmbio ÷ (0,85 × câmbio de saída).
- Não localizei precedente do STJ ou do STF sobre a condição de não remuneração nem sobre a variação cambial do principal na Lei 14.754.
Conteúdo informativo, não é consultoria. Cada caso exige análise individual.
Conteúdo de caráter informativo, nos termos do Provimento 205/2021 do CFOAB. Não constitui consultoria jurídica nem promessa de resultado.