
Holding que vendeu terreno de R$ 18 milhões meses após recebê-lo afastou a simulação no CARF: a negociação começou depois da integralização
O que o CARF exigiu como prova nos dois sentidos, quanto a estrutura economiza e quanto custa perder.
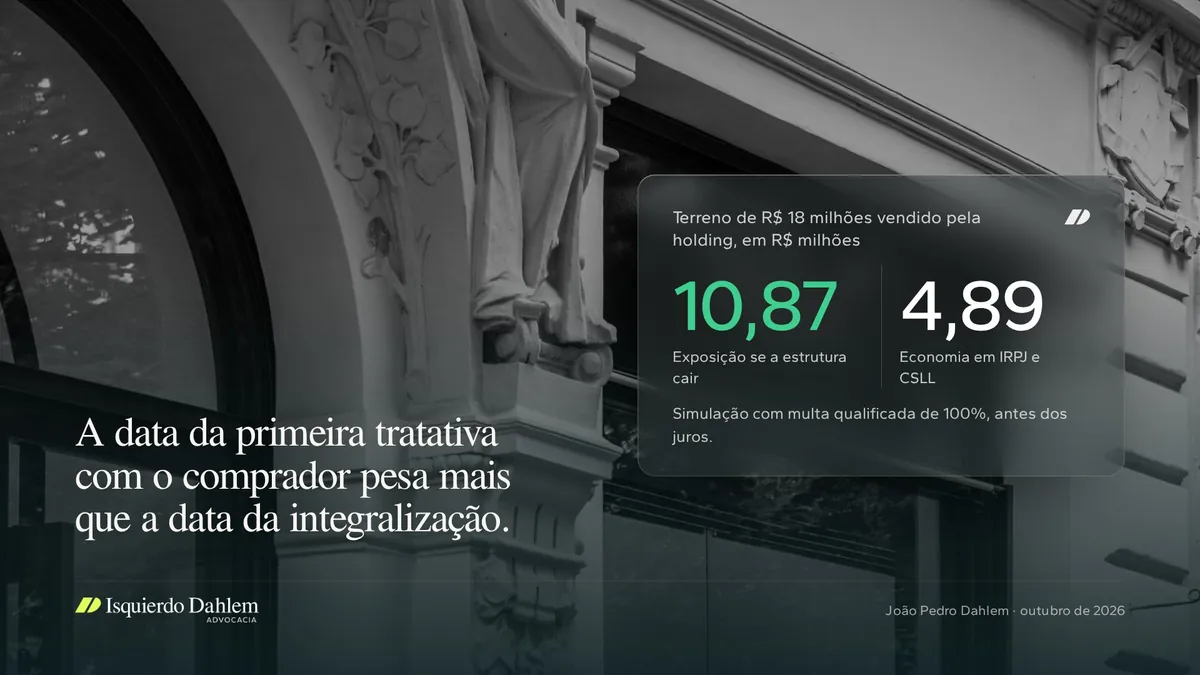
Uma varejista de móveis no lucro real integralizou numa holding patrimonial do lucro presumido um terreno registrado pelo custo histórico. Meses depois, a holding o vendeu a uma incorporadora por cerca de R$ 18 milhões e recolheu IRPJ e CSLL sobre a receita bruta. A Receita desconsiderou a estrutura, cobrou da controladora o imposto sobre o ganho de capital, com multa de 150%, e responsabilizou os administradores. Em 25/08/2026, a 1ª Turma Ordinária da 2ª Câmara da 1ª Seção do CARF cancelou o lançamento por unanimidade (Acórdão 1201-007.725). Datas próximas entre integralizar e vender são indício; a simulação exige prova de que a venda foi ajustada antes da estrutura ou de que o preço foi parar em quem não figurou como vendedor.
O que a fiscalização apontou e o que a turma exigiu
Segundo os relatos publicados, a fiscalização reuniu quatro indícios. A holding foi constituída pouco antes da venda, tinha estrutura operacional reduzida, distribuiu o lucro ao controlador e gerou economia. A venda direta pela controladora teria pago IRPJ e CSLL sobre o ganho inteiro.
A turma, com relatoria do conselheiro Marcelo Antonio Biancardi, olhou para os efeitos dos atos. A holding recebeu a titularidade do terreno, figurou como vendedora, recebeu o preço e recolheu os tributos. O comprador declarou que a iniciativa da compra foi dele e veio depois da constituição da holding. Sem divergência entre o que foi declarado e o que foi feito, faltou o elemento da simulação do art. 167 do Código Civil, e o lançamento pelo art. 149, VII, do CTN perdeu a base.
A turma também negou aplicação autônoma ao parágrafo único do art. 116 do CTN, a norma geral antielisão, enquanto não houver lei ordinária de procedimento. Afastada a simulação, caíram a multa qualificada e a responsabilidade dos administradores pelo art. 135 do CTN.
No caso que a Fazenda ganhou, o comprador chegou antes da estrutura
O Acórdão 1202-001.642, julgado em 25/07/2025, aplica o mesmo teste no sentido oposto. Uma empresa assinou contrato de venda de um imóvel com o comprador final e depois o desfez. Meses depois, a empresa entregou o imóvel aos sócios pelo valor contábil, como permite o art. 22 da Lei 9.249/1995, e os sócios o revenderam ao mesmo comprador pelo preço de mercado. O dinheiro entrou na conta da pessoa jurídica.
O CARF viu simulação e fraude e manteve o IRPJ e a CSLL sobre o ganho de capital na empresa. O ganho na pessoa jurídica paga perto de 34%, e na pessoa física, de 15% a 22,5%. A economia estava presente nos dois casos, e só neste a autuação ficou de pé. Pesaram três fatos documentados: o contrato anterior com o mesmo comprador, a interposição dos sócios e o preço recebido por quem não figurava como vendedor.
Lidos juntos, os dois acórdãos deslocam a pergunta. A data da integralização pesa menos que a data da primeira tratativa com o comprador, e o nome na escritura pesa menos que o titular da conta que recebe o preço.
Na holding familiar, que recebe imóveis de pessoas físicas pelo valor da declaração (art. 23 da Lei 9.249/1995), o teste é o mesmo. No presumido, a conta depende do balanço. Imóvel em estoque de atividade imobiliária paga sobre a receita. No ativo não circulante, o ganho de capital entra inteiro na base (art. 25, II, da Lei 9.430/1996), e a vantagem praticamente desaparece.
A conta, em simulação
Premissas declaradas, em números redondos. Terreno com custo contábil de R$ 2 milhões, vendido por R$ 18 milhões num único trimestre. Controladora no lucro real, sem prejuízo fiscal a compensar. Holding no presumido, com o terreno no estoque. Regras de presunção anteriores à LC 224/2025, e PIS e Cofins fora da conta.
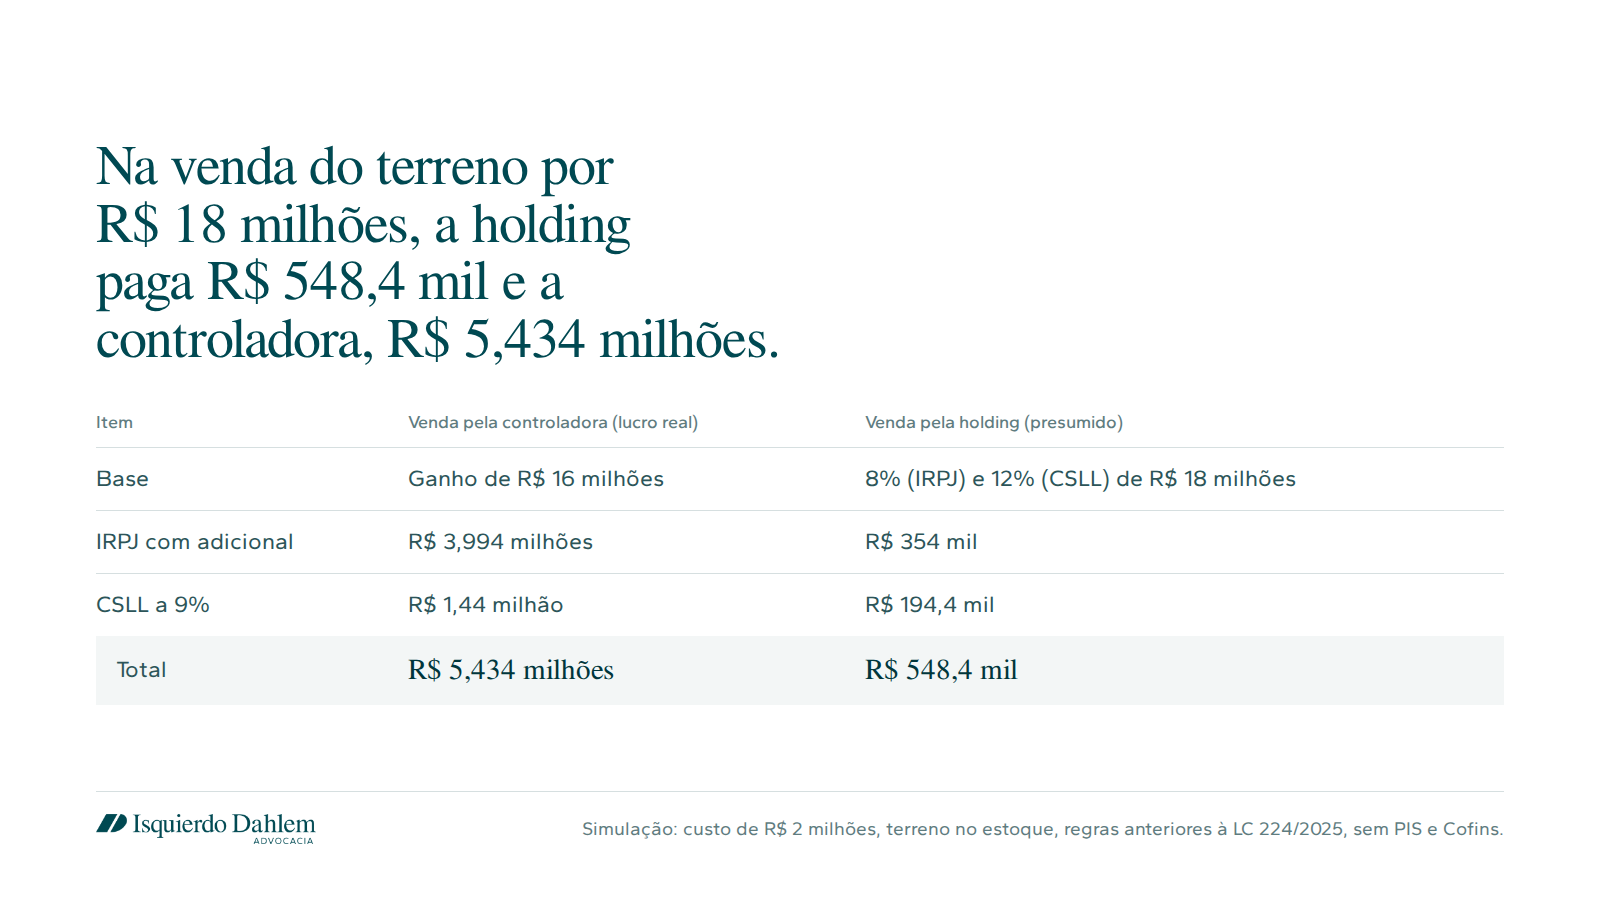
- A economia em IRPJ e CSLL é de cerca de R$ 4,89 milhões, perto de 27% do preço.
- Se a estrutura cair por simulação, a cobrança volta à controladora. Com a multa qualificada de 100% que vale hoje (art. 44, § 1º, VI, da Lei 9.430/1996, na redação da Lei 14.689/2023), são R$ 10,87 milhões antes dos juros. Desde essa lei, os 150% aplicados no caso julgado ficam reservados à reincidência.
- São cerca de R$ 2,2 de exposição por real economizado, sem abater os R$ 548,4 mil já pagos pela holding, cujo aproveitamento depende do caso.
Pela LC 224/2025, desde 2026 a presunção sobe 10% na parcela da receita anual acima de R$ 5 milhões. Na minha conta, isso acrescenta cerca de R$ 40 mil à venda, sem mudar a ordem de grandeza.
O STJ exige lei para desconsiderar a estrutura, e a simulação dispensa essa lei
O alcance da decisão é estreito. É acórdão de turma ordinária, e a Fazenda pode tentar a Câmara Superior por recurso especial, se apresentar paradigma com fatos semelhantes e solução oposta. O 1202-001.642 dificilmente serve, porque os fatos vão no sentido inverso. Na minha leitura, o ponto sensível é o depoimento do comprador. Sem ele, os indícios ficariam sem resposta, e outra turma poderia ler a cronologia apertada como prova.
Na checagem superior, o STF julgou constitucional o parágrafo único do art. 116 do CTN na ADI 2.446 (Plenário, relatora ministra Cármen Lúcia, julgamento concluído em abril de 2022). Pela leitura vencedora, a norma alcança a dissimulação de fato gerador já ocorrido e não autoriza tributar pela intenção. Em maio de 2026, segundo o relato publicado no Conjur, a 2ª Turma do STJ afirmou no AREsp 2.848.456/SP, relator ministro Teodoro Silva Santos, que é ilegal desconsiderar atos ou negócios sem a lei ordinária de procedimento, num caso de holding familiar e ITCMD.
A tese contrária a essa proteção é forte. Quando prova simulação, como no 1202-001.642, a fiscalização não precisa do art. 116, porque o art. 149, VII, do CTN e o art. 167 do Código Civil não dependem de regulamentação. A proteção do STJ vale para a estrutura com atos efetivos, e a estrutura de fachada continua exposta. Não localizei precedente do STJ ou do STF sobre a venda de imóvel logo após a integralização em holding.
O que fazer antes da primeira conversa com o comprador
- Fechar a sequência documental antes de qualquer tratativa. Holding constituída, integralização com a transferência registrada na matrícula e imóvel no balanço da holding. Se já existe proposta ou minuta com o comprador, a estrutura nasce com o fato que pesou no 1202-001.642, diante de uma exposição que, na simulação, passa do dobro da economia.
- Fazer tudo em nome da holding. Negociação, minuta, escritura e recebimento pela holding, na conta dela. Guardar a prova datada de que o comprador chegou depois da integralização, porque no 1201-007.725 foi isso que respondeu aos indícios.
- Conferir objeto social e classificação contábil antes de vender. Com o imóvel no ativo não circulante, a estrutura perde a razão econômica e mantém o risco.
Se algum cliente seu tem venda de imóvel no horizonte e a holding ainda não existe, me chama por mensagem antes da primeira proposta.
Fontes e notas
- CARF, Acórdão 1201-007.725 (processo 11634.720048/2018-35, sessão de 25/08/2026, publicado em 23/09/2026), conforme Economic News Brasil e Rota da Jurisprudência; inteiro teor a conferir
- CARF, Acórdão 1202-001.642 (25/07/2025), conforme Guerzoni Advogados
- Lei 9.249/1995, arts. 3º, 15, 20, 22 e 23; Lei 9.430/1996, arts. 25 e 44; CTN, arts. 116, 135 e 149; Código Civil, art. 167
- STF, ADI 2.446 (2022); STJ, AREsp 2.848.456/SP (2026), conforme Conjur, 06/07/2026
- LC 224/2025, conforme Domingues e Pinho Contadores
- Simulação hipotética, sem PIS, Cofins, ITBI e juros. Não é recomendação de investimento.
Conteúdo informativo, não é consultoria. Cada caso exige análise individual.
Conteúdo de caráter informativo, nos termos do Provimento 205/2021 do CFOAB. Não constitui consultoria jurídica nem promessa de resultado.