
Doação ao filho que mora no exterior paga 15% de imposto de renda na fonte, e antes da mudança paga só ITCMD
De onde veio a cobrança da Receita, quem responde por ela e como a data de saída muda o custo.
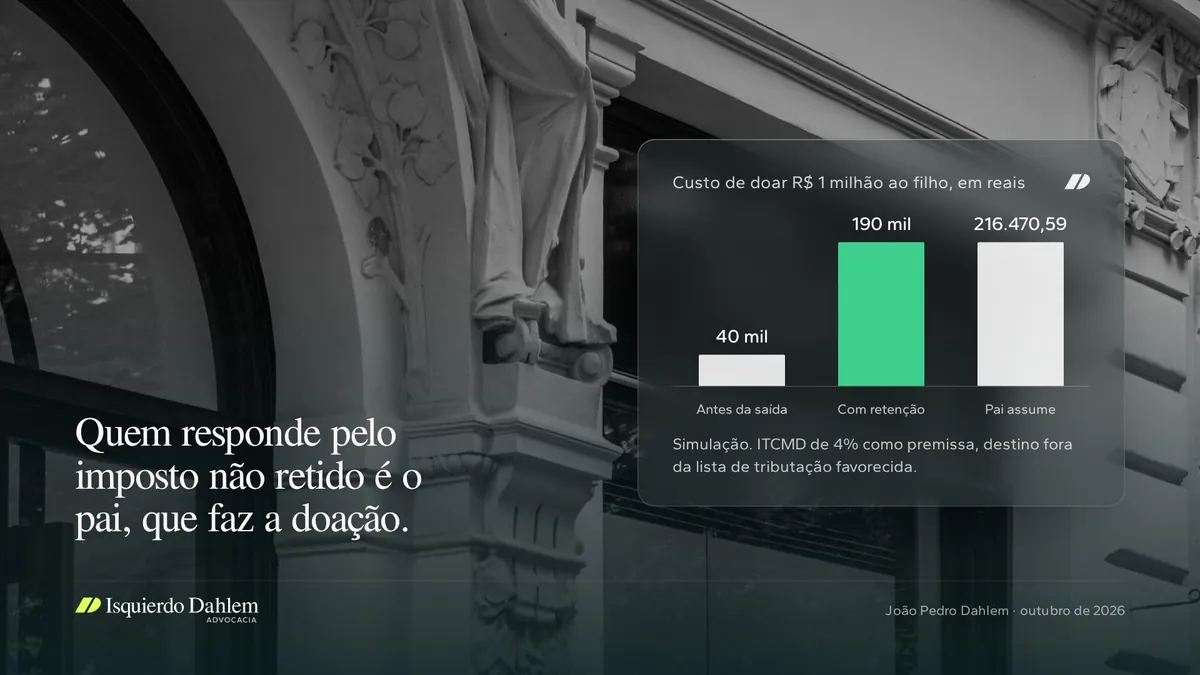
Uma simulação de números redondos. O filho se mudou para Dublin em março e entregou a comunicação de saída definitiva. Em setembro, o pai adianta a legítima e transfere R$ 1 milhão. A família provisionou o ITCMD. Não provisionou os R$ 150 mil de imposto de renda na fonte que a Receita exige sobre doação a residente no exterior, e que cobra do pai se ninguém reteve. Feita em fevereiro, com o filho ainda residente, a mesma doação teria imposto de renda zero. Doação ao filho que já saiu do Brasil paga 15% na fonte e quem responde é o pai; feita antes da saída, paga só ITCMD.
A Receita cobra 15% na fonte sobre doação a não residente desde 2018
A posição está na Solução de Consulta Cosit 309, de 26/12/2018. Doação remetida a pessoa física ou jurídica residente no exterior sofre retenção de 15%, ou de 25% se o donatário estiver em país de tributação favorecida. Os fundamentos são o art. 43 do CTN e o art. 744 do RIR/2018, regra geral da tributação na fonte de rendimentos e "demais proventos" pagos por fonte no País a residente no exterior.
Em março de 2026, a Disit da 10ª Região Fiscal, que cobre o Rio Grande do Sul, repetiu o entendimento na SC 10.003, de 23/03/2026, vinculada à SC 309. A solução da Cosit vincula a Receita desde a publicação, e consultas sobre o mesmo objeto recebem solução vinculada (arts. 33 e 34 da IN RFB 2.058/2021). Para o auditor, o tema está fechado.
A cobrança nasceu de um decreto que deixou de repetir uma regra antiga
Até 2018, o regulamento dizia o contrário. O art. 690, III, do RIR/1999 dispensava de retenção "os valores dos bens havidos, por herança ou doação, por residente ou domiciliado no exterior", e em outubro de 2018 a própria Receita ainda respondia consultas com base nele. O Decreto 9.580, de 22/11/2018, não reproduziu o inciso. Cinco semanas depois veio a SC 309.
A lei não mudou nesse intervalo. O art. 6º, XVI, da Lei 7.713/1988 isenta "o valor dos bens adquiridos por doação ou herança" entre os rendimentos "percebidos por pessoas físicas", sem separar residente de não residente. Na minha leitura dos fundamentos citados, a Receita trata essa isenção como própria de quem declara no Brasil (o RIR/2018 a coloca no art. 35, VII) e deixa o não residente na regra geral do art. 744. É o ponto mais frágil da posição oficial. Só a lei institui tributo (art. 97 do CTN), e um decreto consolidador não deveria criar incidência ao omitir um inciso que refletia a isenção legal.
O imposto segue a residência do filho na data da doação
O art. 744 alcança valores "pagos, creditados, entregues, empregados ou remetidos" a residente no exterior. O que dispara o imposto é a condição do donatário, e a remessa é só o caminho mais comum. Na minha leitura, o crédito em conta brasileira de filho já não residente cai na mesma regra.
A condição é definida pela IN SRF 208/2002. Quem se retira em caráter permanente vira não residente na data da saída (art. 3º, II). Quem sai sem a comunicação continua residente nos primeiros doze meses de ausência (art. 2º). Esse prazo não serve de janela segura, porque saída permanente é fato e a fiscalização pode datá-la por contrato de trabalho ou aluguel no exterior.
A consequência é de calendário. Feita antes da saída, com crédito em conta do filho no Brasil, a doação é recebida por residente, entra como rendimento isento e paga só ITCMD. Depois, o filho leva recurso próprio para fora.
A conta em três cenários
Premissas da simulação: doação de R$ 1 milhão em dinheiro, ITCMD de 4% e destino fora da lista de tributação favorecida. Os 4% são número redondo; cada estado tem tabela própria, progressiva por força da EC 132/2023 e com teto de 8% (Resolução 9/1992 do Senado).
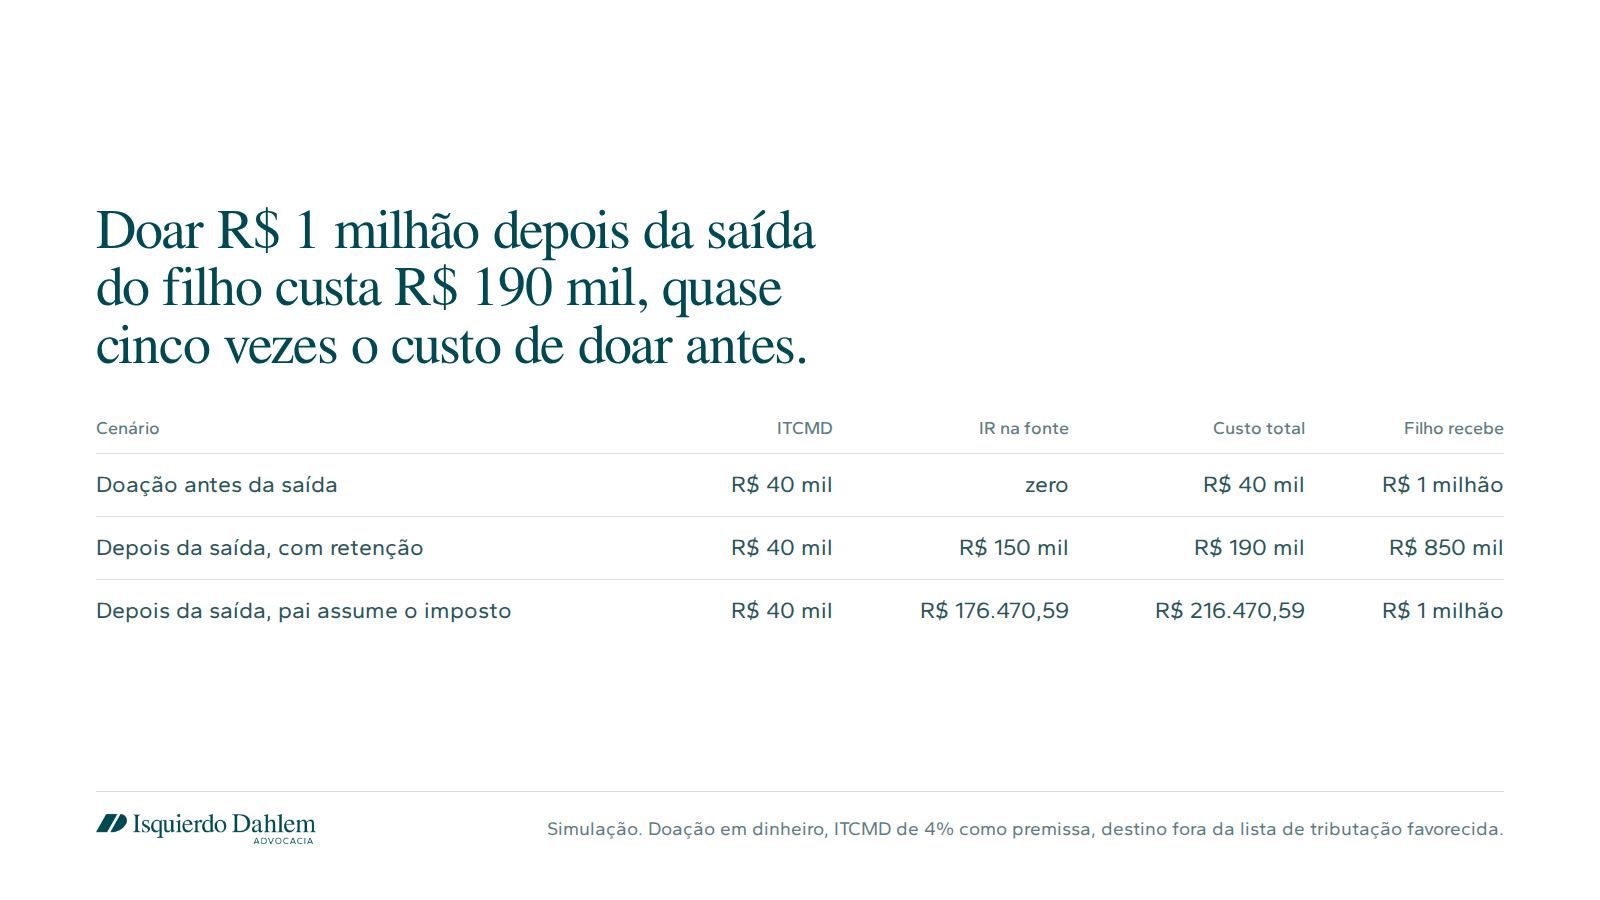
- Com retenção, a família gasta R$ 190 mil, quase cinco vezes o custo da doação feita antes da saída.
- Se o pai assume o imposto para o filho receber o valor cheio, o art. 786 do RIR/2018 trata o valor pago como líquido e reajusta a base para R$ 1.176.470,59 (R$ 1 milhão dividido por 0,85). A carga sobe para 17,65% do que chega ao filho.
- Na minha leitura, o imposto assumido pelo pai também é liberalidade e pode entrar na base do ITCMD, o que somaria R$ 7.058,82.
A conta brasileira não fecha a análise. Na Irlanda, doações pagam Capital Acquisitions Tax de 33% acima da faixa isenta de € 400 mil para filhos, vigente desde 02/10/2024, quando o bem está no país ou doador ou donatário é residente lá. Para quem acabou de chegar, as regras de domicílio pedem parecer local.
O contraponto tem fundamento, e não localizei precedente superior
A Constituição reservou aos estados o imposto sobre doações (art. 155, I, a), com competência do estado do doador para bens móveis (art. 155, § 1º, II). Tratar a mesma transferência também como renda faz um único ato pagar dois impostos, e a lei do próprio imposto de renda declara a doação isenta.
No Tema 1.174, julgado em 30/10/2024, o STF declarou inconstitucional a retenção de 25% sobre aposentadorias pagas a residentes no exterior, por ofensa à isonomia, à progressividade e à capacidade contributiva. Na minha leitura, o argumento pesa mais na doação, isenta para o residente e tributada a 15% para o não residente. Mas o STF julgou alíquota de aposentadoria, e a extensão ainda é tese.
Não localizei precedente do STJ ou do STF sobre imposto de renda na fonte em doação remetida ao exterior. Enquanto isso, o risco fica com quem paga. A fonte pagadora responde pelo imposto ainda que não o tenha retido (art. 782 do RIR/2018), e na doação a fonte é o pai. Seguem em aberto a doação feita de conta do pai no exterior e a herança paga a herdeiro não residente.
O que fazer antes da próxima transferência
- Listar os clientes com filho de mudança marcada e checar a data de saída. Para quem ainda não saiu, antecipar a doação, com instrumento datado, crédito em conta no Brasil, ITCMD recolhido e registro nas duas declarações.
- Para quem já saiu, decidir antes do envio entre reter 15%, assumir o imposto com carga de 17,65% ou discutir por mandado de segurança preventivo, que só compensa em valores altos. Remeter sem reter e sem ação deixa o auto de infração com o pai.
- Ouvir um assessor no país de destino antes de fixar valor e data.
Se algum cliente seu tem filho de mudança marcada, me chama por mensagem e eu mostro como monto essa sequência.
Fontes e notas
- SC Cosit 309/2018 (ementa conferida em cópia do Migalhas; o portal da Receita bloqueou o acesso) e SC Disit 10.003/2026, DOU de 24/03/2026.
- CTN, arts. 43 e 97. Constituição, art. 155. EC 132/2023. Resolução do Senado 9/1992.
- Lei 7.713/1988, art. 6º, XVI. RIR/1999, art. 690, III. RIR/2018, arts. 35, 744, 782 e 786.
- IN RFB 2.058/2021. IN SRF 208/2002.
- STF, Tema 1.174 (ARE 1.327.491).
- Revenue Commissioners (Irlanda), Capital Acquisitions Tax.
- Conjur, 11/10/2018. Miguel Delgado Gutierrez, Revista Direito Tributário Atual, IBDT, 2020.
- Valores em simulação; o ITCMD de 4% é premissa.
Conteúdo informativo, não é consultoria. Cada caso exige análise individual.
Conteúdo de caráter informativo, nos termos do Provimento 205/2021 do CFOAB. Não constitui consultoria jurídica nem promessa de resultado.