
Trust de Cayman: o CARF cancelou R$ 25,8 milhões porque a Receita tributou a distribuição inteira sem separar renda de patrimônio
Por que a qualificação de cada parcela decide a autuação, quanto ela vale em reais e o que mudou desde 2024.
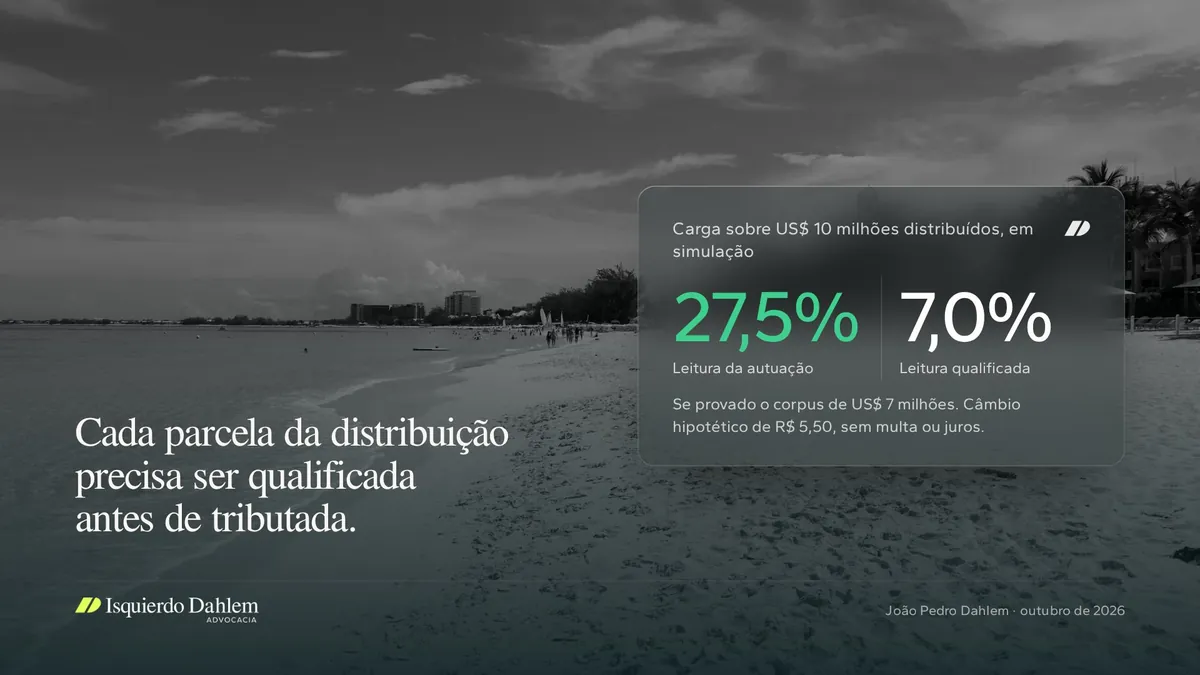
Uma turma do CARF cancelou, por unanimidade, uma autuação de cerca de R$ 25,8 milhões contra o beneficiário de um trust das Ilhas Cayman. A fiscalização tinha tratado como rendimento, a 27,5%, tudo o que ele recebeu do trust, cerca de US$ 30 milhões distribuídos em 2021, segundo a reportagem do NeoFeed. A turma exigiu que cada parcela fosse qualificada antes de tributada, porque o mesmo pagamento pode carregar rendimento, ganho de capital e patrimônio devolvido. Para distribuições anteriores a 2024, quem separa corpus de renda com os trust accounts paga imposto sobre a renda; quem não separa fica exposto a 27,5% sobre tudo.
O que a turma decidiu e o que ficou em aberto
A decisão é da 1ª Turma Ordinária da 4ª Câmara da 2ª Seção, em sessão de 08/04/2026, no processo 10880.749446/2024-15. O fundamento central é o art. 43 do CTN, que exige acréscimo patrimonial para haver renda. Segundo o NeoFeed, a cobrança caiu por falta de certeza e liquidez, já que o auto não discriminava a natureza das parcelas.
O que a turma recusou foi a presunção. Pelo art. 142 do CTN, o lançamento deve determinar a matéria tributável, e um auto que aplica a alíquota máxima sobre o pagamento inteiro deixa essa tarefa por fazer.
O número do acórdão não aparece nas fontes que consultei, e só o voto dirá se a nulidade foi tratada como vício material ou formal. Anulado o lançamento por vício formal, o CTN dá à Receita novo prazo de cinco anos, contado da decisão definitiva (art. 173, II). Nesse enquadramento, a fiscalização pode voltar com um auto qualificado, e a prova da composição de cada pagamento passa a ser a defesa inteira.
Um pagamento do trust pode ter três naturezas
Pelo informativo do PSAA, a turma separou três categorias. Rendimentos gerados pelos ativos do trust, como juros, dividendos e aluguéis, seguem a tabela progressiva, com alíquota máxima de 27,5%, pelo carnê-leão e pelo ajuste anual. Ganhos de capital realizados pelo trust seguem as alíquotas de 15% a 22,5%, por faixa de ganho (art. 21 da Lei 8.981/1995). A devolução do patrimônio aportado, o corpus, fica fora do imposto de renda.
A consequência é contábil antes de ser jurídica. A prova sai da escrituração do trustee, os trust accounts, e dos extratos do custodiante, desde que permitam rastrear de onde veio cada dólar distribuído. Uma distribuição que mistura capital e rendimento acumulado sem registro de origem devolve o problema à fiscalização, e na minha leitura ela tende a ler o conjunto pela alíquota mais alta.
A conta, em simulação
Premissas declaradas: distribuição única de US$ 10 milhões em 2022, câmbio hipotético de R$ 5,50, composição de US$ 7 milhões de corpus, US$ 2 milhões de rendimentos acumulados e US$ 1 milhão de ganho de capital realizado pelo trust, sem parcela a deduzir, multa ou juros.
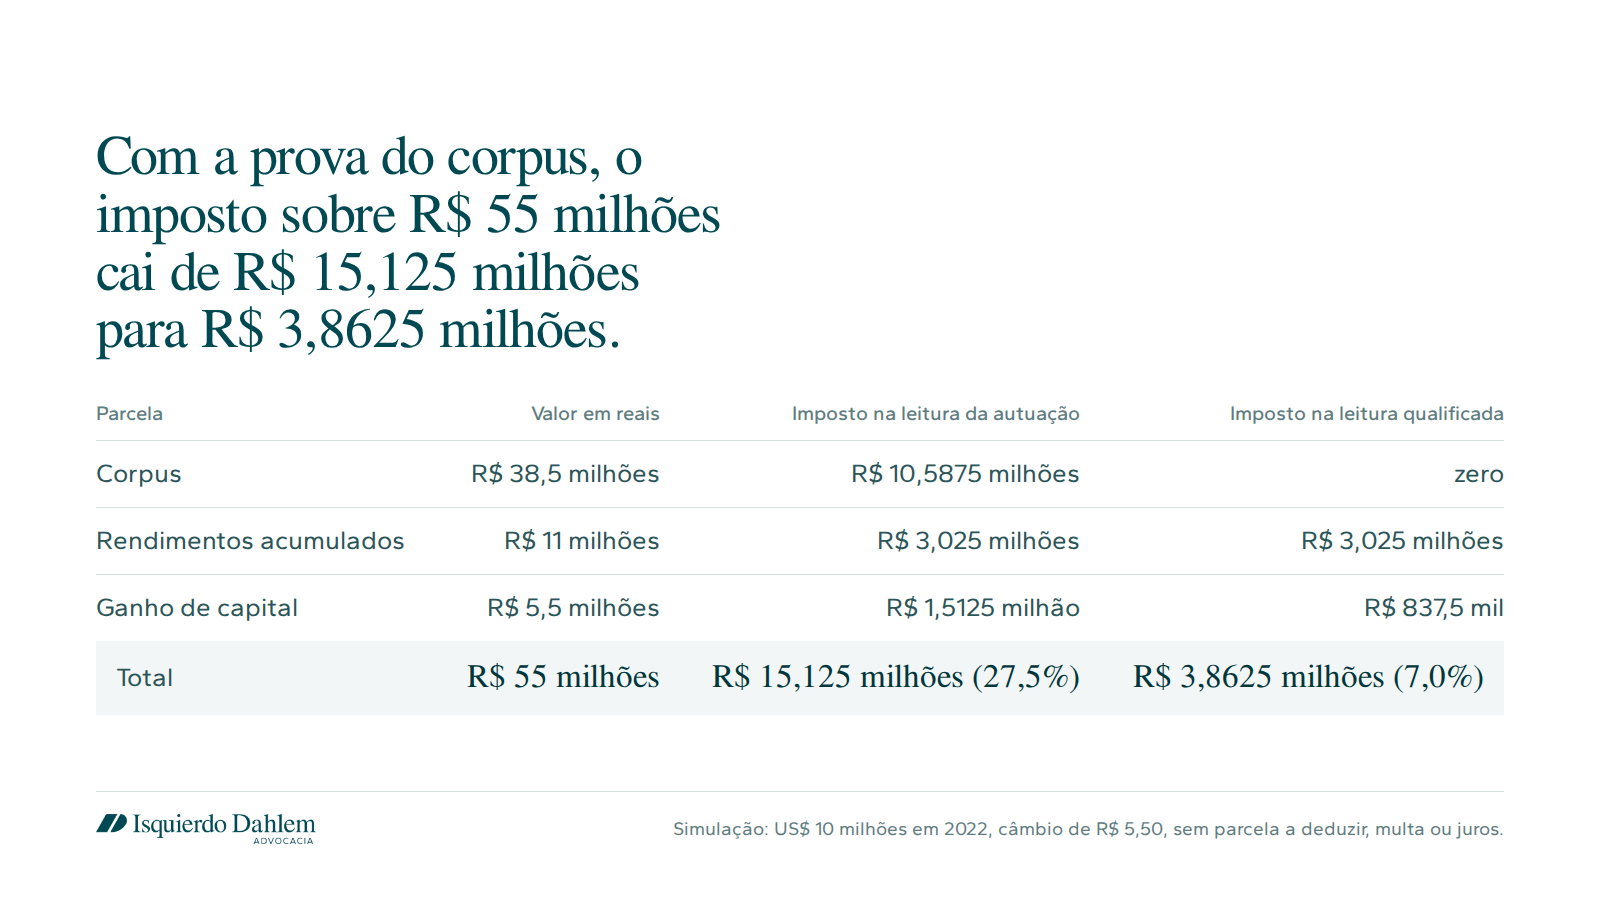
- Na leitura qualificada, o corpus sai da base, os rendimentos mantêm os 27,5% e o ganho paga 15% sobre os primeiros R$ 5 milhões e 17,5% sobre os R$ 500 mil restantes.
- A diferença é de R$ 11,2625 milhões, quase três quartos do auto. Toda ela depende de provar que US$ 7 milhões eram patrimônio aportado.
Sem documentos, a coluna da direita não existe.
A tese da Receita tem fundamento, e o Estado disputa a mesma parcela
A tese contrária é forte. O inciso II do art. 43 alcança proventos de qualquer natureza, definidos como acréscimos patrimoniais, e, do ponto de vista do beneficiário que nada aportou, até o corpus é patrimônio novo. A Receita seguiu essa linha na SC Cosit 41/2020, ao concluir que o valor recebido de trust no exterior é rendimento de fonte no exterior, sujeito ao carnê-leão e ao ajuste anual. A resposta do contribuinte é que o acréscimo recebido por liberalidade de terceiro é transmissão gratuita, matéria do ITCMD.
E aqui aparece o segundo credor. A Sefaz-SP, na Resposta à Consulta 25.343/2022, tratou a distribuição de trust irrevogável como doação configurada na instituição, com ITCMD a cargo do beneficiário. O mesmo dinheiro pode ser renda para a União e doação para o Estado, e quem não qualifica cada parcela corre o risco de enfrentar as duas leituras. A cobrança estadual tem fragilidade própria, porque o STF vedou ITCMD sobre doações e heranças com elemento no exterior sem lei complementar (Tema 825, RE 851.108), com modulação a partir de 20/04/2021.
Não localizei precedente do STJ ou do STF sobre a tributação de distribuições de trust pelo imposto de renda. O STF tem precedente sobre o conceito de renda do art. 43 (RE 117.887/SP), sem enfrentar trust. A decisão do CARF é de turma ordinária, não vincula, e a Fazenda pode levar o tema à Câmara Superior por recurso especial. Na minha leitura, a exigência de qualificar cada parcela tende a prevalecer, porque decorre do próprio art. 142 do CTN. A tese de que o corpus nunca é renda para o beneficiário é mais disputada, e eu não montaria a defesa só sobre ela.
Desde 2024, a distribuição virou transmissão
Para fatos a partir de 01/01/2024 (art. 47, II, da Lei 14.754/2023), o trust ganhou disciplina própria. Os bens permanecem sob titularidade do instituidor até a distribuição ou o falecimento dele, o que ocorrer primeiro (art. 10, I e II), e os rendimentos e ganhos dos ativos são tributados no titular, pelas regras aplicáveis a ele (art. 10, § 3º). A mudança de titularidade é transmissão gratuita, doação em vida ou causa mortis (art. 10, § 2º).
Na leitura do art. 10, a distribuição feita hoje deixa de ser evento de imposto de renda para o beneficiário. O custo migra para o ITCMD. A LC 227/2026 trouxe normas gerais do imposto e tratou de trusts constituídos no exterior, mas a cobrança depende de lei estadual que respeite a anterioridade anual e a noventena.
O que fazer com as distribuições anteriores a 2024
- Reconstituir cada distribuição recebida até 31/12/2023, com data, valor e origem. O pedido ao trustee é por uma demonstração que separe capital aportado, rendimentos acumulados e ganhos realizados, conciliada com os trust accounts e os extratos do custodiante. O custo é de horas de trabalho; o risco está na tabela acima.
- Mapear o prazo. A Receita tem cinco anos para lançar, e as distribuições mais recentes desse período, ao menos as de 2021 em diante, ainda estão ao alcance de um auto. A prioridade são os anos de maior valor distribuído.
- Se já houver autuação, concentrar a impugnação na qualificação das parcelas e pedir que a nulidade, se reconhecida, seja declarada por vício material, o que afasta o novo prazo do art. 173, II.
- Antes de qualificar uma parcela como corpus perante a Receita, medir a exposição ao ITCMD no Estado de domicílio. A mesma prova que afasta o imposto de renda aponta para a transmissão gratuita.
Se algum cliente seu recebeu distribuições de trust até 2023, me chama por mensagem e eu mostro como faço essa separação.
Fontes e notas
- CARF, 1ª Turma Ordinária da 4ª Câmara da 2ª Seção, sessão de 08/04/2026, processo 10880.749446/2024-15 (número do acórdão não localizado); informativo PSAA 06/2026; NeoFeed, reportagem sobre o caso
- CTN, arts. 43, 142 e 173, II; Lei 8.981/1995, art. 21, na redação da Lei 13.259/2016
- SC Cosit 41/2020, de 31/03/2020; Sefaz-SP, Resposta à Consulta 25.343/2022
- STF, Tema 825 (RE 851.108) e RE 117.887/SP
- Lei 14.754/2023, arts. 10, 11 e 47, em planalto.gov.br; LC 227/2026
- Simulação com câmbio e composição hipotéticos, sem parcela a deduzir, multa ou juros. Não constitui recomendação de investimento.
Conteúdo informativo, não é consultoria. Cada caso exige análise individual.
Conteúdo de caráter informativo, nos termos do Provimento 205/2021 do CFOAB. Não constitui consultoria jurídica nem promessa de resultado.