
Para quem paga imposto mínimo, dividendo americano chega a 40% de carga: o imposto retido nos EUA não entra na dedução
A mecânica da dedução, a conta comparada com renda tributada no Brasil e a tese que continua aberta.
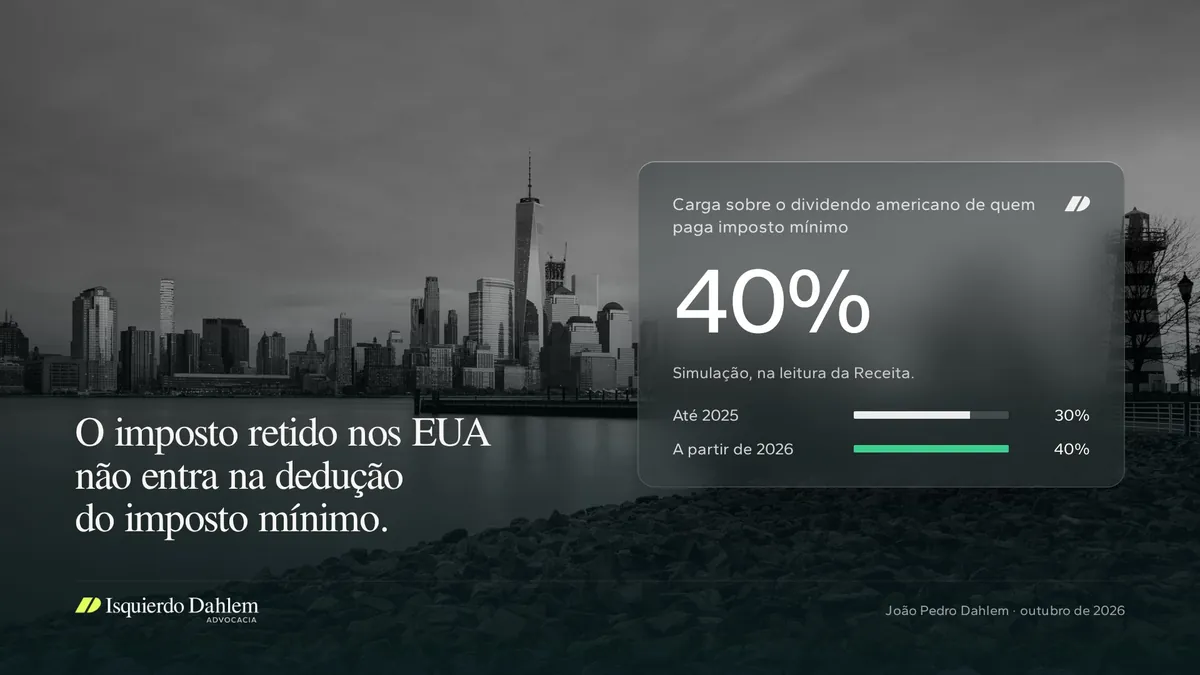
Tome um exemplo de números redondos. Um cliente tem renda anual acima de R$ 1,2 milhão, formada sobretudo por lucros de empresas brasileiras, e em 2026 terá imposto mínimo devido. Na carteira internacional, recebe R$ 200 mil de dividendos de ações americanas, e os EUA retêm R$ 60 mil na fonte. Pela leitura mais provável da Receita, o imposto mínimo cobra mais R$ 20 mil sobre esse mesmo dividendo, e a carga chega a 40%. O motivo está na lista de deduções. Para quem paga o mínimo, imposto recolhido no Brasil abate a conta; imposto retido nos EUA fica de fora e se soma a ela.
O crédito americano zera o imposto brasileiro sobre o dividendo
O dividendo de ação americana detida pela pessoa física é rendimento de aplicação financeira no exterior (art. 3º, § 1º, II, da Lei 14.754/2023) e paga 15% na declaração anual, em ficha separada (art. 2º). O imposto retido lá fora é deduzido do imposto devido aqui quando há tratado ou reciprocidade (art. 4º). Os EUA não têm tratado de bitributação com o Brasil, e a reciprocidade foi reconhecida no Ato Declaratório SRF 28/2000.
A dedução tem teto. Não pode exceder a diferença entre o imposto calculado com e sem o rendimento (art. 4º, § 1º). Como a retenção americana sobre dividendo pago a estrangeiro sem tratado é de 30%, o dobro da alíquota brasileira, o crédito de R$ 30 mil absorve todo o imposto daqui, e os outros R$ 30 mil retidos nos EUA se perdem. Até 2025, a conta parava em 30%.
O imposto mínimo só deduz o imposto apurado aqui
Desde o ano-calendário de 2026, quem soma mais de R$ 600 mil de rendimentos fica sujeito à tributação mínima (art. 16-A da Lei 9.250/1995, incluído pela Lei 15.270/2025). A alíquota sobe em linha reta até R$ 1,2 milhão e fica em 10% daí para cima. A base reúne os rendimentos do ano, inclusive os tributados de forma exclusiva ou definitiva, e o dividendo americano entra nela.
O § 3º deduz do valor bruto o imposto do ajuste anual (I), o retido exclusivamente na fonte (II), o "apurado com fundamento nos arts. 1º a 13 da Lei nº 14.754" (III), o imposto pago definitivamente sobre rendimentos da base "e não considerado nos incisos I, II e III" (IV) e o redutor do art. 16-B (V). Nenhum inciso menciona imposto pago no exterior. O inciso III deduz um imposto que, depois do crédito americano, vale zero.
As saídas laterais estão fechadas. O inciso IV é residual e fala em imposto de renda da pessoa física, tributo brasileiro. O redutor do art. 16-B compara a carga do lucro na pessoa jurídica com as alíquotas nominais de IRPJ e CSLL e, na minha leitura, não alcança a companhia americana, que não paga nenhum dos dois.
Para quem está no mínimo, a carga total tende a 10% da base, e o imposto brasileiro pago sobre qualquer rendimento apenas substitui parte desse mínimo. O imposto estrangeiro fica fora dessa compensação e se soma.
A conta, em simulação
Premissas declaradas: renda acima de R$ 1,2 milhão, portanto alíquota de 10%; cliente que continua devendo mínimo depois de cada rendimento; R$ 200 mil de cada rendimento, já em reais; leitura da Receita para o inciso III.
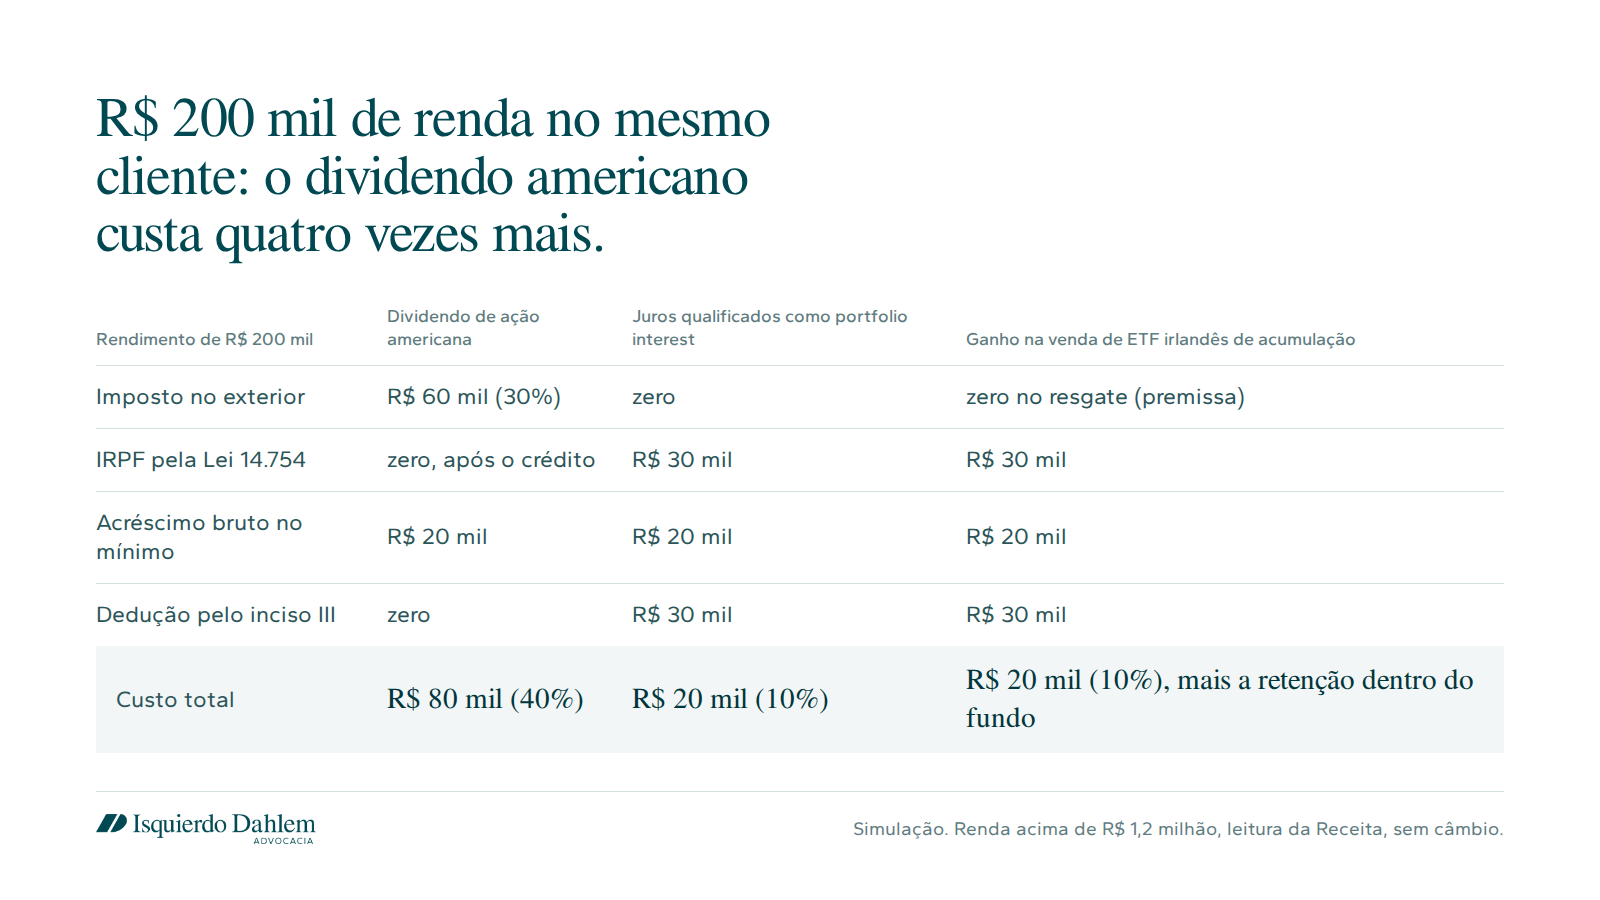
- Nos juros, a fonte americana não retém, porque o portfolio interest é isento da retenção de 30%. Os R$ 30 mil pagos aqui cobrem os R$ 20 mil acrescentados ao mínimo e abatem mais R$ 10 mil do mínimo sobre o resto da renda.
- No ETF de acumulação, o dividendo americano é retido dentro do fundo, em regra a 15% pelo tratado EUA-Irlanda, e reinvestido. Nada entra na base do mínimo antes da venda. Na venda, o ganho paga 15% aqui, dedutível pelo inciso III.
São 30 pontos percentuais entre dois rendimentos de mesmo valor, no mesmo cliente. Fora do mínimo, a renda tributada aqui volta a custar 15%.
A tese favorável ao contribuinte existe, e eu não montaria carteira sobre ela
A melhor tese está na palavra "apurado". Na própria Lei 9.250, o art. 12 abre com "Do imposto apurado na forma do artigo anterior, poderão ser deduzidos", e uma dessas deduções é o imposto pago no exterior (inciso VI). Nessa lei, imposto apurado é o calculado antes do crédito estrangeiro. A Lei 14.754 segue a mesma lógica ao mandar deduzir o imposto estrangeiro do IRPF devido (art. 4º). E o mesmo parágrafo usa palavras diferentes, imposto devido no inciso I e imposto apurado no inciso III. Lido assim, o inciso III deduz os R$ 30 mil, e o custo do dividendo cai de R$ 80 mil para R$ 50 mil.
A tese contrária é forte. O inciso III remete aos arts. 1º a 13 da Lei 14.754, e o crédito do art. 4º está nesse intervalo, de modo que o imposto apurado com fundamento neles pode ser o líquido. O inciso IV, ao falar em imposto pago definitivamente, mostra que o sistema quer deduzir o imposto suportado no Brasil. E a leitura favorável deduz R$ 30 mil que ninguém recolheu aqui, resultado difícil de sustentar diante do Fisco.
Resta a via do tratado. O artigo de eliminação da dupla tributação prevalece sobre a lei interna pelo art. 98 do CTN, e o STJ aplica essa prevalência pelo critério da especialidade (REsp 1.325.709/RJ, Primeira Turma, DJe 20/05/2014). Para dividendos americanos ela não existe, porque o crédito se apoia em reciprocidade, e reciprocidade não é convenção.
A tese é controvertida. Não localizei instrução normativa, solução de consulta ou ato interpretativo da Receita sobre a interação entre o crédito estrangeiro e o mínimo, e não localizei precedente do STJ ou do STF sobre o ponto. Pedro A. B. Furtado (Migalhas, 28/09/2026) chega ao mesmo efeito e acrescenta argumentos constitucionais. Minha posição é que a leitura literal favorece o contribuinte e merece ser preservada. Para decidir alocação, porém, uso a conta da Receita.
O que fazer antes do fechamento de 2026
- Projetar quem pagará mínimo. O perfil é quem vive de lucros de empresa brasileira, renda que quase não gera as deduções do § 3º. Para esse cliente, cada R$ 100 mil de dividendos americanos custa R$ 10 mil a mais na leitura da Receita.
- Rever o veículo da exposição a ações americanas. Entra no critério onde o imposto é pago, além da alíquota. Um fundo de acumulação em país com tratado com os EUA retém menos e leva a tributação para a venda, quando o imposto é recolhido aqui e abate o mínimo. A troca tem custo, porque vender as ações realiza o ganho acumulado, tributado a 15%. Há ainda efeito sucessório, porque ação de companhia americana é ativo situado nos EUA para o estate tax de não residentes, com declaração acima de US$ 60 mil.
- Declarar pela leitura da Receita e preservar a tese. Guardar os comprovantes da retenção e o cálculo pelas duas leituras permite pedir restituição se a tese prosperar, sem expor o cliente a autuação.
Se algum cliente seu está nessa faixa, me chama por mensagem e eu mostro como faço essa conta.
Fontes e notas
- Lei 15.270/2025 (arts. 16-A e 16-B da Lei 9.250/1995) e Lei 14.754/2023 (arts. 2º a 4º), em planalto.gov.br
- Lei 9.250/1995, art. 12, caput e VI, no texto publicado em gov.br/receitafederal
- Ato Declaratório SRF 28/2000; CTN, art. 98; STJ, REsp 1.325.709/RJ
- IRS: lista de tratados (Brasil ausente), Publication 515 (30% e portfolio interest), estate tax de não residentes (US$ 60 mil); Convenção EUA-Irlanda, art. 10, 2, b
- Pedro A. B. Furtado, Migalhas, 28/09/2026
- Simulação sem câmbio nem custos. A comparação é só tributária e não constitui recomendação de investimento.
Conteúdo informativo, não é consultoria. Cada caso exige análise individual.
Conteúdo de caráter informativo, nos termos do Provimento 205/2021 do CFOAB. Não constitui consultoria jurídica nem promessa de resultado.