
Doação com dispensa de colação pode entrar na base do imposto mínimo e custar ao filho até 10% do valor recebido
Por que a cláusula que tira a doação da legítima a devolve à base do imposto mínimo, quanto isso custa e como desenhar a próxima escritura.
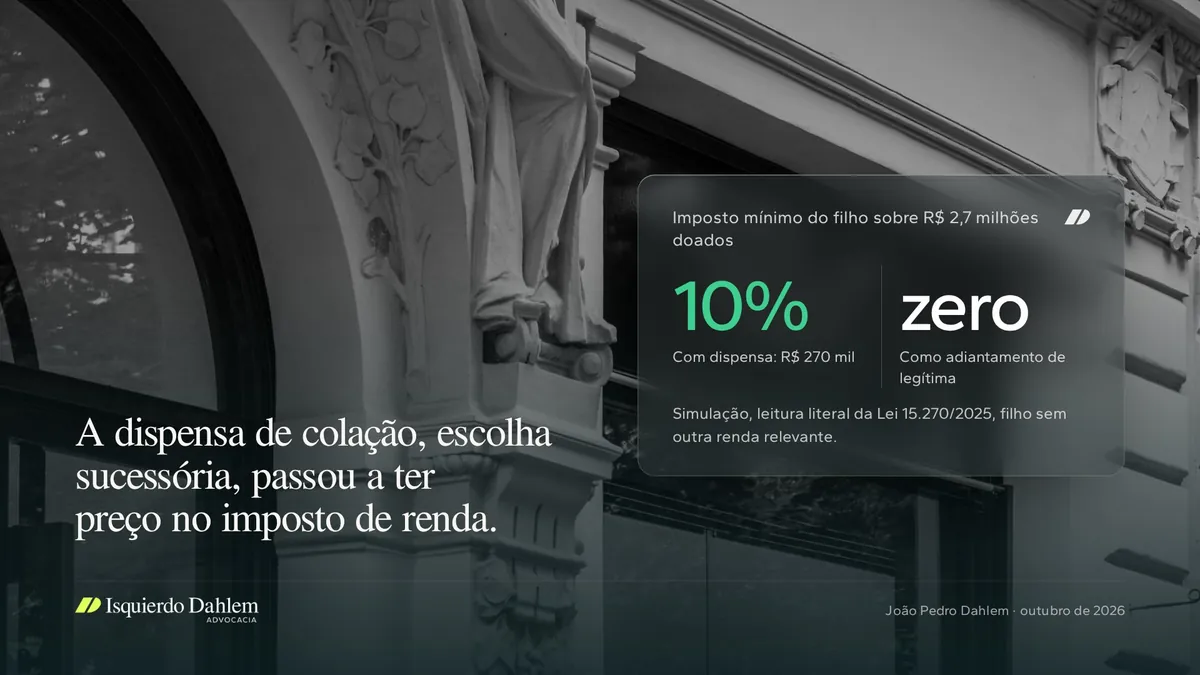
Um exemplo de números redondos. Um empresário de Porto Alegre doa R$ 2,7 milhões a um dos três filhos, e a escritura traz a cláusula de dispensa de colação porque a família quer compensar um desequilíbrio antigo entre os irmãos. O filho não tem outra renda relevante. Pela leitura literal da Lei 15.270/2025, essa doação entra na base do imposto mínimo do filho e pode custar R$ 270 mil em 2027. Sem a cláusula, a mesma doação custaria zero. A dispensa de colação, que é uma escolha sucessória, passou a ter preço no imposto de renda de quem recebe.
A base do imposto mínimo inclui as doações e exclui só uma espécie
Desde o ano-calendário de 2026, quem soma mais de R$ 600 mil de rendimentos no ano fica sujeito à tributação mínima (art. 16-A da Lei 9.250/1995, incluído pela Lei 15.270/2025). A base reúne os rendimentos recebidos, "inclusive os tributados de forma exclusiva ou definitiva e os isentos ou sujeitos à alíquota zero ou reduzida", e a lei diz que deles se deduzem, "exclusivamente", os itens do § 1º.
A doação é rendimento isento. O art. 6º, XVI, da Lei 7.713/1988 isenta "o valor dos bens adquiridos por doação ou herança", e isento, para o imposto mínimo, entra na conta. A única exclusão que trata do tema está no inciso III do § 1º: "os valores recebidos a título de doação em adiantamento da legítima ou da herança". O inciso X exclui outros isentos, mas só os dos incisos XIV e XXI do art. 6º, que tratam de aposentadoria e pensão de portadores de moléstia grave. O XVI ficou de fora.
A alíquota cresce em linha reta entre R$ 600 mil e R$ 1,2 milhão, pela fórmula REND/60.000 menos 10, e fica em 10% daí para cima (§ 2º). Do valor bruto se deduz o imposto já pago no ano, como o do ajuste anual e o retido exclusivamente na fonte (§ 3º). Doação não sofre imposto de renda, e por isso não traz dedução nenhuma consigo.
A cláusula que protege o desenho sucessório tira a doação da exclusão
No Código Civil, doação de pai a filho, ou entre cônjuges, importa adiantamento do que cabe ao donatário por herança (art. 544). No inventário, o filho traz o valor à colação para igualar as legítimas dos irmãos. A dispensa de colação muda a natureza da liberalidade: a doação passa a sair da parte disponível, desde que não a exceda, calculada ao tempo da doação (art. 2.005), e não é compensada depois.
É aqui que o direito sucessório encontra o inciso III. Doação com dispensa deixa de ser adiantamento da legítima, que é justamente a metade reservada aos herdeiros necessários (arts. 1.789 e 1.846). Na leitura literal, ela volta para a base. O mesmo vale, com mais clareza ainda, para doação a quem nunca foi herdeiro necessário, como sobrinho, enteado ou afilhado.
Há uma zona cinzenta que interessa a quem estrutura holding familiar. Doação de quotas dos avós aos netos, com os pais vivos, é feita a descendente, mas a quem hoje não herda. Na minha leitura, ela fica fora do inciso III, porque nada cabe ao neto por herança enquanto o pai vive. É um desenho comum para pular uma geração, e agora tem custo.
A conta, em simulação
Premissas declaradas: doação de R$ 2,7 milhões em dinheiro; filho residente no Brasil e sem outra renda relevante; leitura literal do inciso III; sem considerar ITCMD.
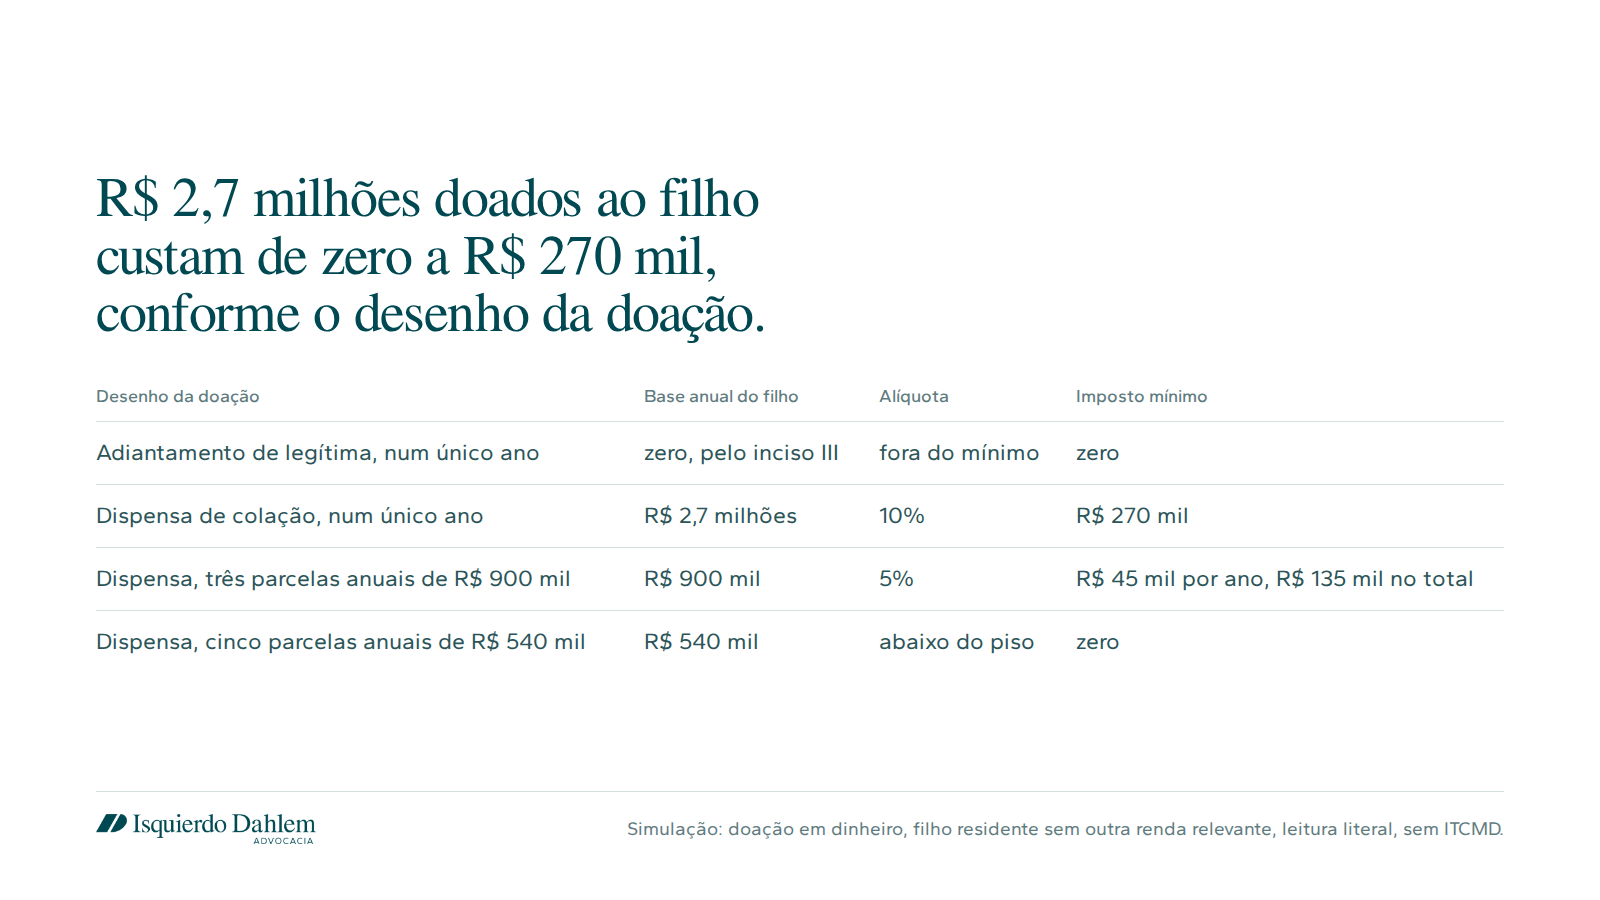
- Os R$ 270 mil são 10% do valor recebido, porque a base passa de R$ 1,2 milhão e nada do que foi pago no ano abate a conta.
- Em três parcelas, cada ano fica na faixa intermediária, e 900.000 dividido por 60.000 dá 15, que menos 10 resulta em alíquota de 5%.
- Em cinco parcelas, a base anual não chega a R$ 600 mil e o filho não entra no mínimo.
A renda própria do filho muda o resultado. Se ele recebe R$ 300 mil de salário e já pagou R$ 70 mil de imposto no ajuste (premissa), a doação única leva a base a R$ 3 milhões, e o mínimo de R$ 300 mil cai para R$ 230 mil depois da dedução do § 3º, I. O fracionamento continua funcionando enquanto a alíquota da faixa intermediária gerar um mínimo menor que o imposto já pago.
A tese favorável está nas palavras "ou da herança"
O inciso III fala em adiantamento "da legítima ou da herança", e a herança é maior que a legítima, porque inclui a parte disponível. Se a lei quisesse alcançar só a doação sujeita a colação, bastaria a primeira expressão. A doação com dispensa é, por definição, um adiantamento imputado à parte disponível da futura herança, e cabe na segunda. É a leitura que eu defenderia num auto de infração.
A tese contrária tem peso. Adiantamento, no Código Civil, é o que se confere no inventário, e a dispensa existe exatamente para que a doação não seja conferida. "Herança" no inciso pode servir apenas para alcançar herdeiros que não são necessários, como o colateral chamado a suceder. E exclusões de base se interpretam de forma estrita, porque o § 1º usa "exclusivamente".
Há ainda o argumento de competência. Transmissão gratuita é campo do ITCMD estadual (art. 155, I, da Constituição), e medir a doação na base do imposto de renda aproxima o tributo federal de uma bitributação, argumento desenvolvido por Adriel Mafra Limas (ConJur, 03/07/2026). O STF reconheceu repercussão geral sobre o conflito vizinho, o ganho de capital do doador na doação em adiantamento de legítima (Tema 1.391, RE 1.522.312), depois de divergência entre as Turmas, e o mérito está pendente. Não localizei manifestação da Receita sobre doação na base do mínimo, nem precedente do STJ ou do STF sobre o ponto. A tese é controvertida e o primeiro ano de apuração ainda não foi declarado.
O que fazer antes da próxima escritura
- Tratar a dispensa de colação como cláusula com custo. Em doação a filho, o regime do art. 544 já é o adiantamento, e a minuta não deve trazer a dispensa por hábito ou "por precaução".
- Quando a dispensa for necessária, avaliar outorgá-la em testamento, que o art. 2.006 admite. A doação nasce como adiantamento de legítima e a dispensa produz efeito no inventário. Na minha leitura, isso separa o momento tributário do sucessório, com o risco de a Receita requalificar a doação se o testamento for contemporâneo a ela.
- Mantida a dispensa na escritura, simular o mínimo do donatário e calendarizar as parcelas pela renda própria dele, conferindo a cada ano que a parcela cabe na parte disponível.
- Rever as doações já feitas em 2026 com dispensa, as de avós a netos e as feitas a não herdeiros, porque elas aparecem na declaração de 2027 e podem entrar no cálculo.
Se a doação vem de pai que mora no exterior, o ITCMD passou a ser do estado do domicílio do filho, e a cobrança depende da lei estadual. A conta do mínimo é a mesma.
Se algum cliente seu tem doação com dispensa de colação na mesa, me chama por mensagem e eu mostro como faço essa simulação.
Fontes e notas
- Lei 15.270/2025: art. 16-A, caput e §§ 1º (III e X), 2º e 3º, da Lei 9.250/1995, em planalto.gov.br
- Lei 7.713/1988, art. 6º, XIV, XVI e XXI, em planalto.gov.br
- Código Civil, arts. 544, 1.789, 1.846, 2.005 e 2.006; Constituição, art. 155, I
- STF, Tema 1.391 (RE 1.522.312), repercussão geral reconhecida em 2025, mérito pendente
- Adriel Mafra Limas, ConJur, 03/07/2026; ConJur, 02/02/2026, sobre ITCMD de doador no exterior após a EC 132/2023 e a LC 227/2026
- Simulação sem ITCMD, sem correção monetária e com premissas declaradas. Não constitui recomendação de investimento.
Conteúdo informativo, não é consultoria. Cada caso exige análise individual.
Conteúdo de caráter informativo, nos termos do Provimento 205/2021 do CFOAB. Não constitui consultoria jurídica nem promessa de resultado.