
Offshore doada aos filhos com usufruto reservado: os pais pagam 15% ao ano, e o lucro acumulado arrisca nova tributação nos filhos
Quem paga o imposto anual quando a quota se divide, quanto custa em dez anos e o que a escritura precisa prever.
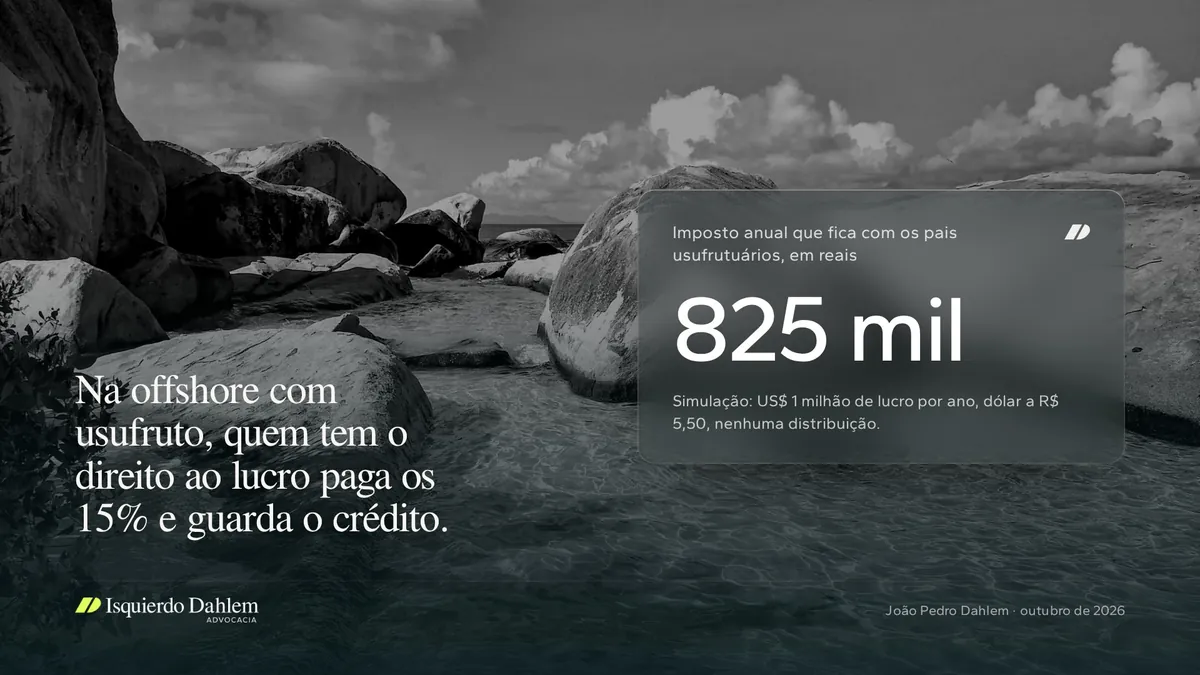
Um exemplo hipotético, de números redondos. Um casal residente no Brasil tem uma holding nas Ilhas Virgens Britânicas, com carteira financeira que gera US$ 1 milhão de lucro por ano. Para encaminhar a sucessão, doa aos dois filhos a nua-propriedade das quotas e reserva para si o usufruto. A expectativa comum é que o imposto anual da offshore passe aos filhos junto com as quotas. Pela leitura do Ministério da Fazenda, ele fica com os pais. Na offshore com usufruto, quem tem o direito ao lucro paga os 15% todo ano, e o crédito desse imposto fica na declaração dele. Quando o usufruto acaba, a lei não diz para onde esse crédito vai.
O imposto anual segue o direito ao lucro
Desde 2024, os lucros de entidade controlada no exterior por pessoa física residente são tributados em 31 de dezembro de cada ano, distribuídos ou não, quando a controlada está em jurisdição de tributação favorecida ou tem renda ativa própria inferior a 60% da renda total (art. 5º, caput e § 5º, da Lei 14.754/2023). A holding de carteira nas Ilhas Virgens Britânicas cabe nas duas, porque dividendos, juros e ganhos de capital ficam fora da renda ativa (§ 6º). O lucro é convertido pela cotação do Banco Central e entra na declaração do controlador na proporção da participação, sujeito a 15% (arts. 2º e 5º, § 10).
A lei não menciona usufruto. Define controle por dois critérios alternativos, a preponderância nas deliberações sociais (§ 1º, I) ou a titularidade de mais de 50% do capital ou dos direitos à percepção dos lucros (§ 1º, II). E soma, para aferir a participação, a de pessoas vinculadas, entre elas parentes até o terceiro grau (§ 4º). Na família do exemplo, a sociedade é controlada qualquer que seja a divisão entre pais e filhos. O que a divisão decide é quem paga.
A pergunta 29 das Perguntas e Respostas publicadas pelo Ministério da Fazenda em 29/04/2024 trata desse ponto. O titular do usufruto econômico, o direito aos lucros, declara o direito e oferece à tributação o lucro proporcional. O usufrutuário apenas dos direitos políticos e o nu-proprietário só informam a participação na ficha de bens. O contribuinte dos 15% sai da cláusula da escritura que atribui os lucros.
A conta, em simulação
Premissas: lucro de US$ 1 milhão por ano, dólar constante a R$ 5,50, usufruto econômico e político reservado aos pais, nenhuma distribuição, filhos residentes no Brasil. Doação a filho que mora fora tem retenção própria, tema de outro texto.
- O lucro anual convertido soma R$ 5,5 milhões e entra na declaração dos pais em 31 de dezembro.
- O imposto é de R$ 825 mil por ano, pago com caixa pessoal dos pais, já que nada foi distribuído.
- Em dez anos, os pais terão pago R$ 8,25 milhões e acumulado R$ 55 milhões de crédito de dividendo a receber na ficha de bens.
- O imposto mínimo não acrescenta nada. O imposto apurado pela Lei 14.754 é deduzido da conta do mínimo (art. 16-A, § 3º, III, da Lei 9.250/1995), e 15% supera a alíquota máxima de 10%.
O desenho da escritura muda quem paga e onde o crédito se acumula.
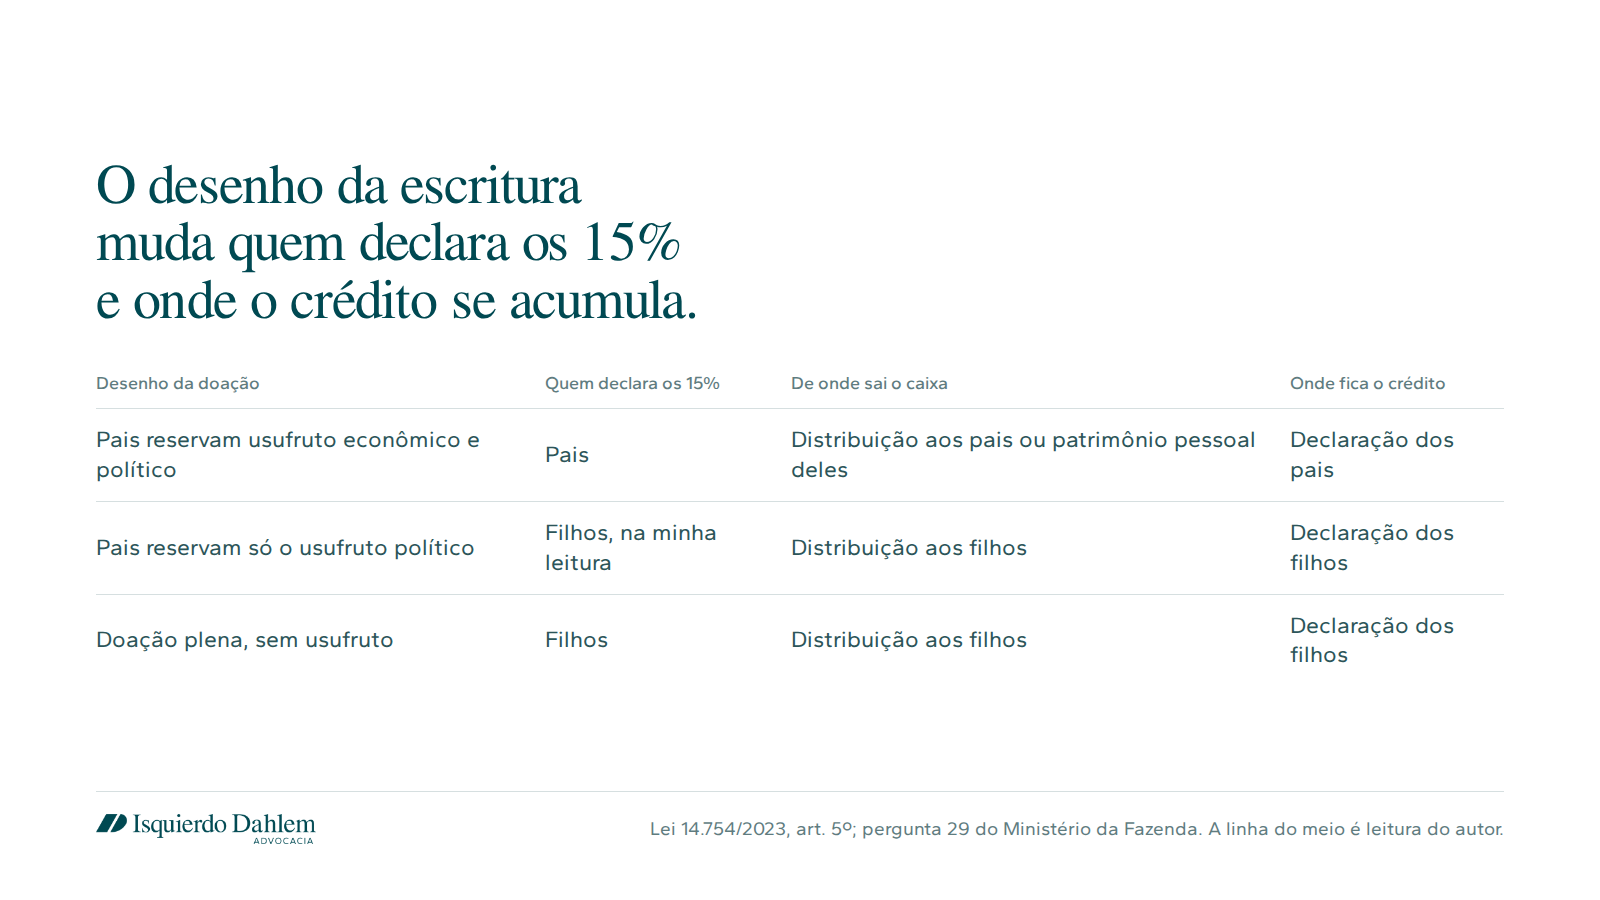
A linha do meio é inferência minha, a partir da pergunta 29 e do § 1º, II.
O crédito acumulado não tem regra de passagem
O lucro tributado vira, na declaração de quem pagou, custo de aquisição de crédito de dividendo a receber (art. 5º, § 10). Quando a offshore distribui esse lucro, o contribuinte indica a controlada e o ano de origem, e o dividendo reduz o crédito sem ser tributado de novo (§ 11). O sistema funciona enquanto quem pagou é quem recebe.
O usufruto se extingue com a morte do usufrutuário (art. 1.410, I, do Código Civil). Os filhos passam a ter a propriedade plena, e qualquer distribuição do lucro acumulado cai na declaração deles. O crédito de R$ 55 milhões da simulação continua na declaração dos pais. Não localizei, na lei ou nas Perguntas e Respostas, regra que transfira esse crédito aos nu-proprietários. Na leitura literal, os filhos recebem dividendos sem crédito correspondente, e o risco é a Receita tributar outra vez lucro que já pagou 15%. No cenário, são R$ 8,25 milhões.
Há um caminho de defesa. Na minha leitura, o crédito é direito declarado na ficha de bens e, como tal, integra o espólio e passa aos herdeiros com o custo que tinha. O argumento tem preço, porque o crédito, como bem do espólio, entra na partilha e, conforme a lei estadual, na base do ITCMD. E a fiscalização pode recusar a transmissão de um crédito que a lei descreveu como contrapartida de imposto pago por outra pessoa.
Contraponto e limites
A tese contrária à pergunta 29 tem apoio no texto. O § 10 tributa o lucro na proporção da participação, e o nu-proprietário é o titular do capital. Uma leitura que ancore a participação no capital levaria os 15% aos filhos, que nada recebem durante o usufruto. O Ministério da Fazenda seguiu o critério econômico do § 1º, II, que me parece o correto. Mas a resposta é orientativa, sem força vinculante, e uma solução de consulta futura pode divergir.
Na checagem superior, o STF julgou na ADI 2.588, em 10/04/2013, constitucional a tributação no balanço dos lucros de controladas de empresas brasileiras situadas em paraísos fiscais. O precedente trata das pessoas jurídicas (art. 74 da MP 2.158-35/2001) e não toca em usufruto. Sobre a divisão entre usufrutuário e nu-proprietário na Lei 14.754, não localizei precedente do STJ ou do STF.
O ITCMD corre em trilho próprio, definido pela lei do estado do doador. São Paulo, por exemplo, cobra dois terços do imposto na doação da nua-propriedade e um terço na consolidação (Lei 10.705/2000), e há decisões do TJSP que afastam a cobrança quando se extingue o usufruto reservado pelo doador.
O que fazer na escritura e depois dela
- Escrever a cláusula de lucros com precisão. Separar usufruto econômico e político, porque essa cláusula define o contribuinte. Reservar os dois mantém imposto e controle com os pais. Reservar só o político mantém o voto com eles e, na minha leitura, leva o imposto aos filhos.
- Desenhar a política de distribuição junto com a doação. Distribuir aos usufrutuários, a cada ano, ao menos o valor dos 15% evita que o imposto saia do patrimônio pessoal dos pais. Distribuir o lucro inteiro consome o crédito em vida e reduz o estoque exposto na sucessão, ao custo de levar esse caixa ao patrimônio dos pais e, depois, ao inventário.
- Controlar o crédito por controlada e ano de origem, como exige o § 11. É a prova que sustentará o argumento do espólio.
- Conferir a lei de ITCMD do estado dos doadores antes de lavrar a escritura, para saber se o imposto incide na doação, na extinção do usufruto ou em ambas.
Se algum cliente seu tem quotas de offshore doadas assim, me chama por mensagem e eu mostro como faço essa conta.
Fontes e notas
- Lei 14.754/2023, arts. 2º e 5º, em planalto.gov.br
- Ministério da Fazenda, Perguntas e Respostas sobre offshores, Lei 14.754 e IN RFB 2.180/2024 (29/04/2024), pergunta 29
- Lei 9.250/1995, art. 16-A, § 3º, III, incluído pela Lei 15.270/2025
- Código Civil, art. 1.410, I
- STF, ADI 2.588, Plenário, 10/04/2013; art. 74 da MP 2.158-35/2001
- Lei 10.705/2000 (SP) e decisões do TJSP sobre extinção de usufruto, conforme Samuel Souza Rodrigues, Migalhas, 20/02/2025
- Simulação com câmbio constante, sem custos e sem lucro acumulado anterior a 2024. Não constitui recomendação de investimento.
Conteúdo informativo, não é consultoria. Cada caso exige análise individual.
Conteúdo de caráter informativo, nos termos do Provimento 205/2021 do CFOAB. Não constitui consultoria jurídica nem promessa de resultado.