
Cotas de fundo doadas ao filho no exterior, com usufruto dos pais, seguem no come-cotas: a Receita tributa quem recebe o rendimento
O que a Cosit decidiu sobre cotas gravadas com usufruto, quanto custa o come-cotas mantido e o que revisar antes de doar.
Um exemplo de números redondos. Um casal tem R$ 10 milhões em cotas de um fundo exclusivo de classe fechada, e o único filho fez a saída definitiva e mora em Lisboa. O plano é doar a nua-propriedade ao filho, reservar o usufruto aos pais e, como o titular das cotas passa a ser não residente, levá-las ao regime de investidor estrangeiro, que paga 15% só no resgate. A Receita já respondeu a uma consulta com essa mecânica, e o desenho não muda o regime. Nas cotas gravadas com usufruto, o imposto segue quem recebe o rendimento; com os pais residentes como usufrutuários, o fundo continua no come-cotas.
A Receita lê o usufruto pelo lado de quem recebe o rendimento
A Solução de Consulta Cosit 214, de 06/10/2025, publicada no DOU em 08/10/2025, partiu de um caso muito próximo. O consulente era pessoa física não residente, com saída definitiva, titular de cotas gravadas com usufruto econômico e político em favor de terceira pessoa residente no Brasil. Ele pediu à instituição que transferisse as cotas para uma conta de investidor não residente, nos termos da Resolução CMN 4.373/2014. A instituição recusou.
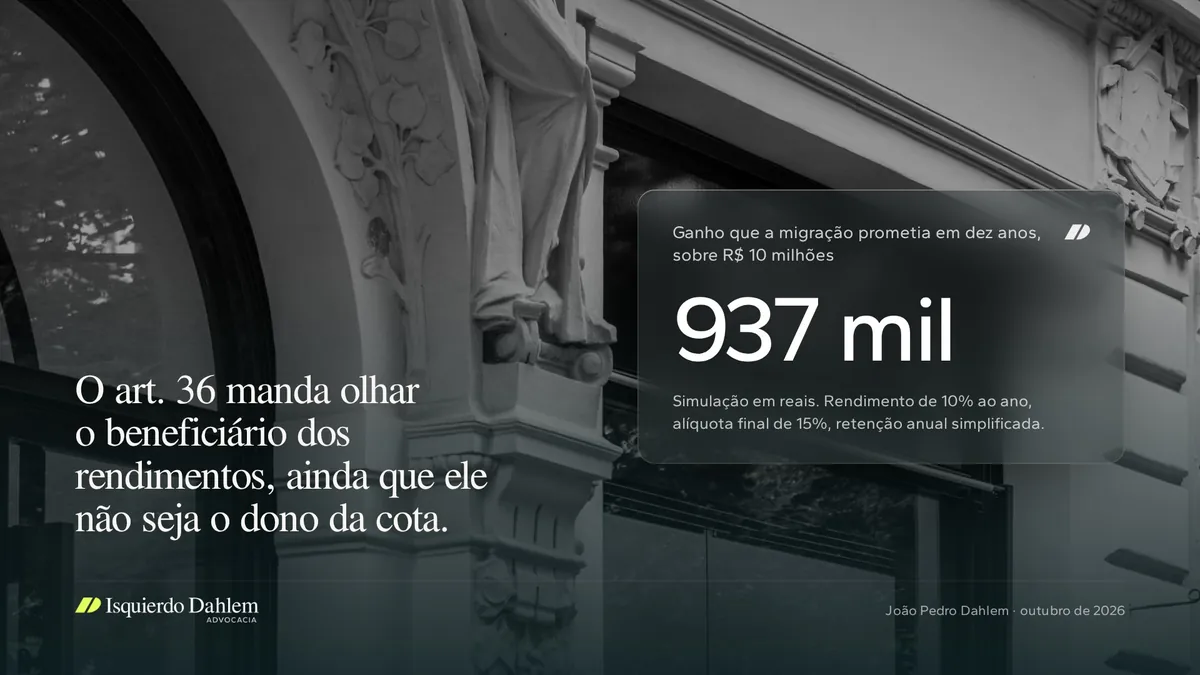
A resposta se apoia no art. 36 da Lei 14.754/2023, segundo o qual, nas cotas gravadas com usufruto, "o tratamento tributável levará em consideração o beneficiário dos rendimentos, ainda que esse não seja o proprietário da cota". A Cosit acrescentou que o usufruto troca o beneficiário sem mudar a natureza do rendimento, porque os frutos mantêm a sua natureza, sejam devidos ao proprietário ou ao usufrutuário. A conclusão manda reter pelo art. 17, considerada a situação fiscal do beneficiário. A Cosit não opinou sobre a conduta da instituição; fixou o critério, e o critério coincide com a recusa.
Quem retém é o administrador do fundo ou a instituição que intermedia por conta e ordem (art. 31). É ele quem lê a solução de consulta, e é por isso que o pedido de migração tende a parar no balcão.
A diferença entre os regimes está no calendário do imposto
O residente sofre retenção no último dia útil de maio e de novembro, a 15% nos fundos de longo prazo e a 20% nos de curto prazo, com o complemento da tabela regressiva no resgate (art. 17, caput e § 1º). O não residente que investe pelas regras do Conselho Monetário Nacional paga 15% na distribuição, na amortização ou no resgate, e a tributação periódica não se aplica a ele (art. 34, caput e § 2º).
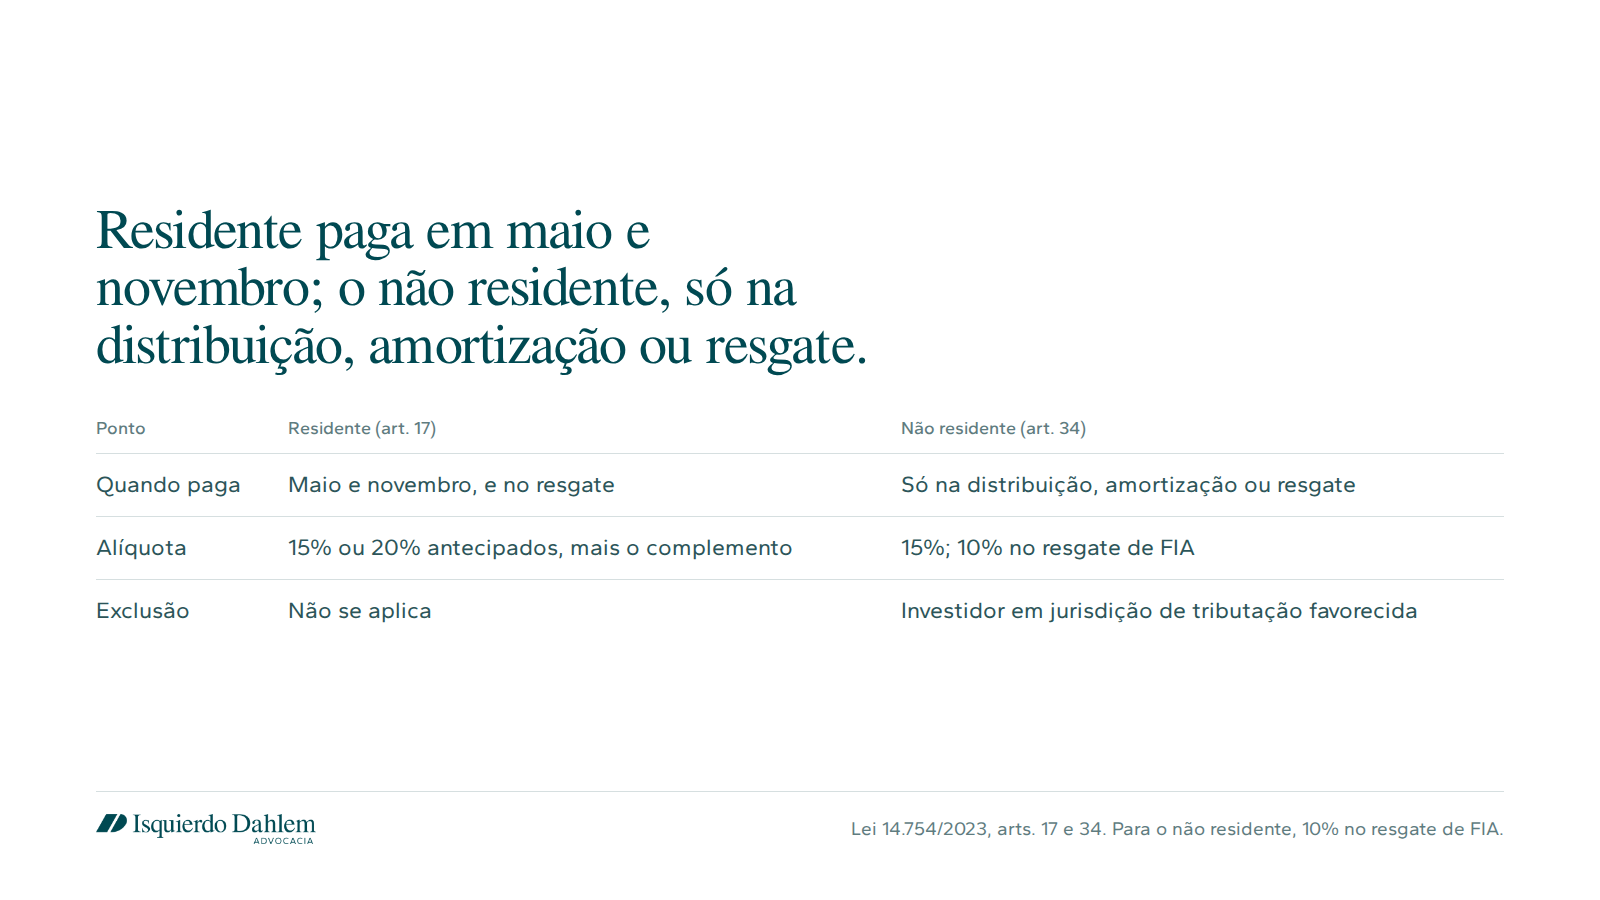
O imposto antecipado entra no custo da cota (art. 17, § 2º, II), e por isso o mesmo rendimento não paga duas vezes. O que o residente perde é o rendimento composto sobre o imposto que saiu antes.
A conta, em simulação
Premissas declaradas: R$ 10 milhões, rendimento bruto constante de 10% ao ano, fundo de longo prazo, alíquota final de 15% sem complemento no resgate, retenção periódica simplificada para uma vez por ano, sem custos e sem câmbio.
- No come-cotas, o fundo cresce 8,5% líquidos ao ano. Em cinco anos chega a R$ 15,04 milhões, já sem imposto a pagar no resgate.
- No regime do art. 34, o fundo cresce 10% ao ano e chega a R$ 16,11 milhões. O resgate paga R$ 915,8 mil, e sobram R$ 15,19 milhões.
- A diferença em cinco anos é de R$ 152,8 mil, cerca de 1,5% do patrimônio inicial.
- Em dez anos, o mesmo cálculo dá R$ 22,61 milhões contra R$ 23,55 milhões. São R$ 937 mil a favor do diferimento.
A conta mede o ganho que a proposta de migração prometia. A doação em si continua útil como antecipação de herança; o que cai é a premissa de rentabilidade líquida de quem projetou o fundo fora do come-cotas.
Duas peças que o desenho costuma ignorar
A primeira é regulatória. Pela Resolução CVM 175/2022, a cota de classe aberta não pode ser cedida ou transferida, salvo em hipóteses como decisão judicial, execução de garantia, sucessão universal e partilha em divórcio, e a doação não está na lista. A classe fechada admite transferência por termo de cessão. Em fundo aberto, doar exige resgatar antes, com o imposto do resgate, e doar o dinheiro.
A segunda é civil. Na minha leitura, o imposto do rendimento que pertence aos pais é retido sobre cotas cuja propriedade é do filho. Se a escritura de doação não disser quem suporta a retenção e como se divide um resgate entre rendimento e capital, o conflito aparece no inventário. Os custos de IR e ITCMD da doação para filho no exterior foram tratados no texto do Dia 4 e não mudam com o usufruto.
Contraponto, ausência de precedente e o caso inverso
A tese contrária tem apoio no texto. O art. 34 fala do investidor residente no exterior "nos termos da regulamentação do Conselho Monetário Nacional", e quem se registra como investidor é o titular da cota. Daí se poderia sustentar que o registro do nu-proprietário define o regime e que o art. 36 só reparte o rendimento entre as partes. Eu não seguiria essa linha. O art. 36 diz "ainda que esse não seja o proprietário da cota", e a escolha do legislador pelo beneficiário é expressa.
Não localizei precedente do STJ ou do STF sobre o art. 36. A solução de consulta orienta a Receita e o responsável pela retenção, e um juiz pode ler o dispositivo de outro modo. Até lá, o administrador vai seguir a Cosit.
O caso inverso segue aberto. Se os pais usufrutuários se mudam para fora e o filho nu-proprietário fica no Brasil, a leitura literal do art. 36 aponta para o regime de não residente. A operação, porém, depende de uma conta de investidor não residente, e a Resolução CMN 4.373/2014, citada na consulta, foi revogada pela Resolução Conjunta BCB/CVM 13/2024, em vigor desde 01/01/2025. Não há manifestação da Receita sobre essa hipótese, e a instituição que retém não tem incentivo para arriscar.
O que fazer
- Revisar as doações com reserva de usufruto já feitas para filhos no exterior e refazer as projeções de retorno líquido com o come-cotas.
- Antes de doar, confirmar se a classe é aberta ou fechada. Em classe aberta, calcular o imposto do resgate prévio e decidir se a doação compensa.
- Na escritura, disciplinar quem suporta a retenção periódica e como se reparte o resgate. Com a morte dos pais, o usufruto se extingue, o filho passa a ser o beneficiário, e só então a residência dele define o regime.
- Se os próprios pais pensam em mudar de residência, simular o efeito sobre as cotas gravadas antes da saída, porque ali a resposta oficial ainda não existe.
Se esse desenho está na mesa de alguma família que você atende, me chama por mensagem e eu mostro como faço essa conta.
Fontes e notas
- Lei 14.754/2023, arts. 17, 31, 34 e 36, em planalto.gov.br
- Solução de Consulta Cosit 214, de 06/10/2025 (DOU 08/10/2025), íntegra em cópia publicada por Dias de Souza Advogados
- Resolução CVM 175/2022, Parte Geral, regras de transferência de cotas de classe aberta e fechada
- Resolução Conjunta BCB/CVM 13/2024, que revogou a Resolução CMN 4.373/2014
- Simulação com rendimento constante e retenção anual. A retenção real é semestral, o que aumenta um pouco a diferença. A comparação é só tributária e não constitui recomendação de investimento.
Conteúdo informativo, não é consultoria. Cada caso exige análise individual.
Conteúdo de caráter informativo, nos termos do Provimento 205/2021 do CFOAB. Não constitui consultoria jurídica nem promessa de resultado.