
Dólar em espécie: vender US$ 5.100 no ano deixa menos reais do que vender US$ 4.900, porque a isenção cai inteira
Onde fica a zona de perda do limite de US$ 5 mil, o risco de prazo e como montar o calendário de vendas.
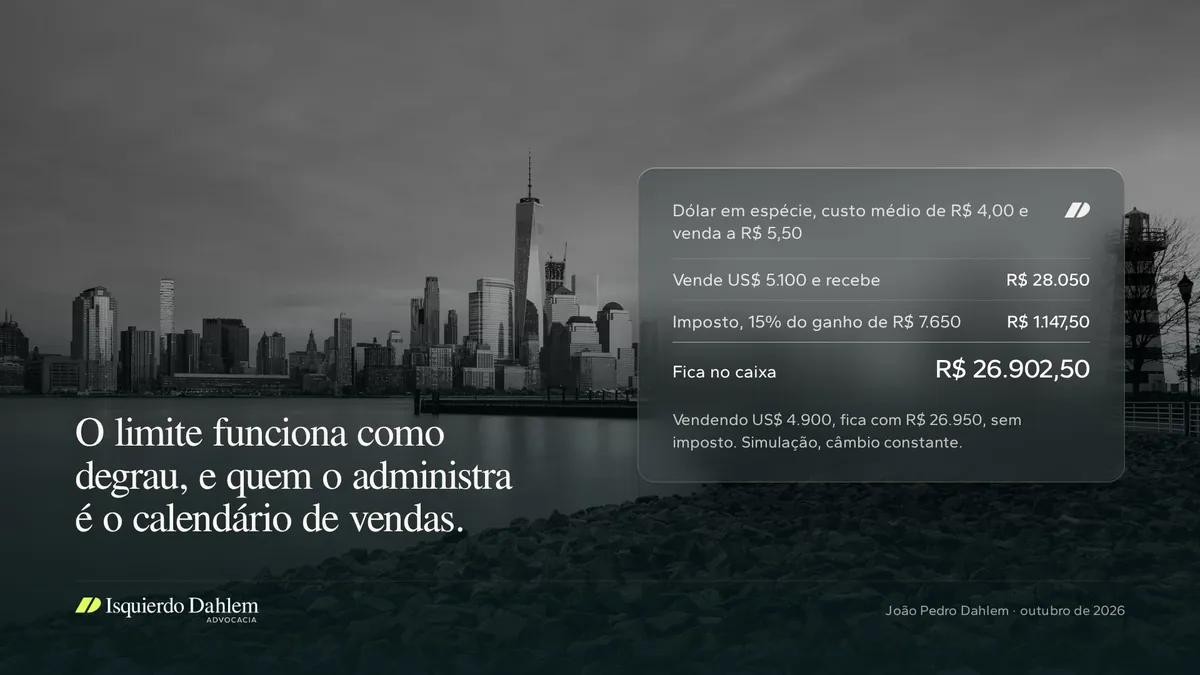
Imagine uma família que guarda US$ 20 mil em espécie, com custo médio de R$ 4,00, e precisa vender uma parte a R$ 5,50. Vendendo US$ 4.900 no ano, recebe R$ 26.950 e não paga imposto. Vendendo US$ 5.100, recebe R$ 28.050, paga R$ 1.147,50 e fica com R$ 26.902,50. São US$ 200 a mais vendidos e R$ 47,50 a menos no caixa. Até US$ 5 mil vendidos no ano, o ganho é isento; um dólar acima, e o imposto alcança o ganho de todas as vendas do ano. O limite funciona como degrau, e quem o administra é o calendário de vendas.
O limite mede o volume vendido no ano e, rompido, alcança o ganho inteiro
A regra está no art. 2º, § 4º, da Lei 14.754/2023. A variação cambial de moeda estrangeira em espécie não sofre IRPF até o limite de alienação equivalente a US$ 5.000 no ano-calendário. O parâmetro é a soma das vendas do ano. O ganho só entra depois, para medir o imposto. O § 5º completa a regra com o advérbio que cria o degrau: se o valor de alienação exceder o limite, os ganhos ficam sujeitos "integralmente" ao imposto. A IN RFB 2.180/2024 reproduz a estrutura nos arts. 4º e 7º.
O degrau é antigo. O art. 24, § 6º, II, da MP 2.158-35/2001 já condicionava a isenção ao "total de alienações, no ano-calendário" de até US$ 5 mil, com apuração na declaração de ajuste (§ 2º). A Lei 14.754/2023 revogou esse artigo e manteve o limite a partir de 01/01/2024, mas mudou a forma de apurar, e daí vem o risco de prazo tratado adiante.
Na minha leitura, o limite é um só para todas as moedas em espécie, porque a lei fala em alienação de moeda em valor "equivalente" a US$ 5.000. Os euros de uma viagem e os dólares da reserva vendidos no mesmo ano se somam.
Como o ganho é calculado
O custo é o médio ponderado, em reais, do estoque de cada moeda (art. 7º, §§ 3º, 4º e 6º, da IN 2.180/2024). Para moeda comprada em instituição autorizada a operar câmbio, o custo é o valor efetivamente pago (§ 5º). Na venda a uma casa de câmbio, o valor de alienação é o que se recebe em reais. Se a alienação for expressa em moeda estrangeira, converte-se pela cotação de fechamento de venda do Banco Central na data (§ 2º).
Acima do limite, o ganho segue a tabela do art. 21 da Lei 8.981/1995, de 15% até R$ 5 milhões de ganho a 22,5% acima de R$ 30 milhões (§ 8º). O cálculo é feito em separado (§ 9º) e o imposto não se compensa no ajuste anual (§ 10). Para a reserva de uma família, a alíquota será de 15%. O que pesa é a base, porque o degrau traz para ela o ganho dos primeiros US$ 5 mil.
Onde começa e onde termina a zona de perda
Simulação, com premissas declaradas. Venda a R$ 5,50 por dólar, alíquota de 15%, câmbio constante e nenhum custo de transação.
- Parar exatamente em US$ 5.000, com custo de R$ 4,00, rende R$ 27.500 líquidos, porque a venda inteira é isenta.
- Acima do limite, cada dólar vendido rende R$ 5,275 líquidos (R$ 5,50 menos 15% do ganho de R$ 1,50).
- Para voltar aos R$ 27.500, é preciso vender US$ 5.213, que é R$ 27.500 dividido por R$ 5,275.
- Toda venda entre US$ 5.000 e US$ 5.213 deixa o cliente com menos reais do que se tivesse parado no limite.
O tamanho do degrau depende do ganho por dólar. Quanto menor o custo médio, caso típico da reserva antiga, maior o imposto que nasce de uma vez e mais larga a zona de perda.
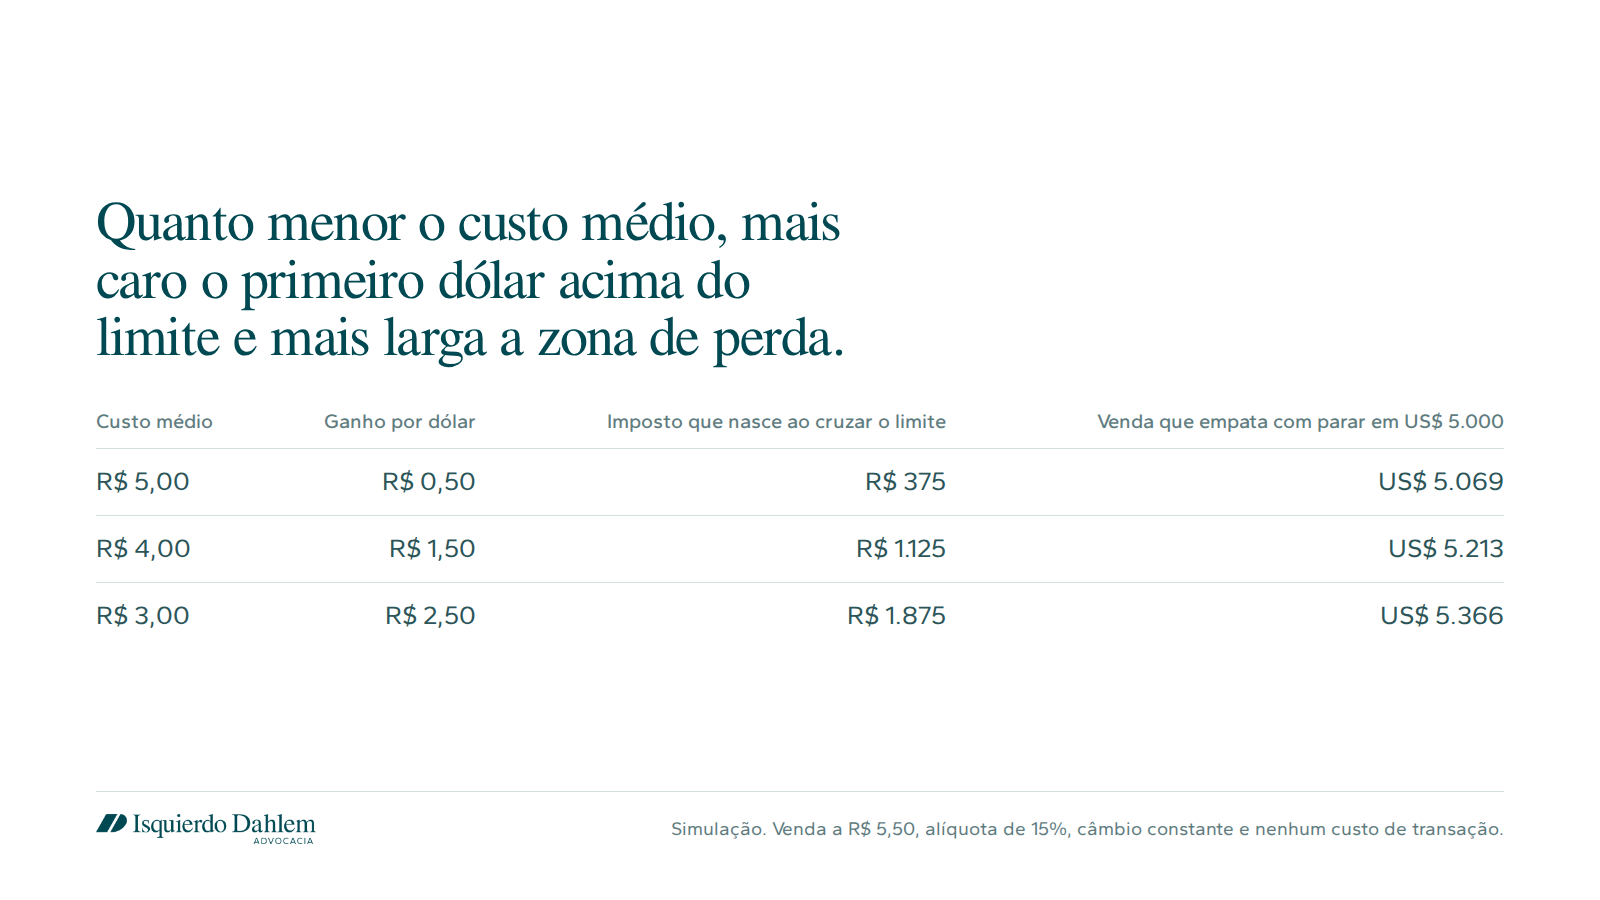
A terceira coluna é o preço do primeiro dólar acima do limite. Na reserva inteira, o efeito se multiplica. Vender os US$ 20 mil de uma vez gera ganho de R$ 30.000 e imposto de R$ 4.500. Vender US$ 5.000 por ano, em quatro anos, pode zerar esse imposto, se o câmbio e a necessidade de caixa permitirem.
O mesmo dólar tem três regimes, conforme o lugar onde está guardado
Para a reserva de longo prazo, onde o dólar fica pesa mais do que quando ele é vendido.
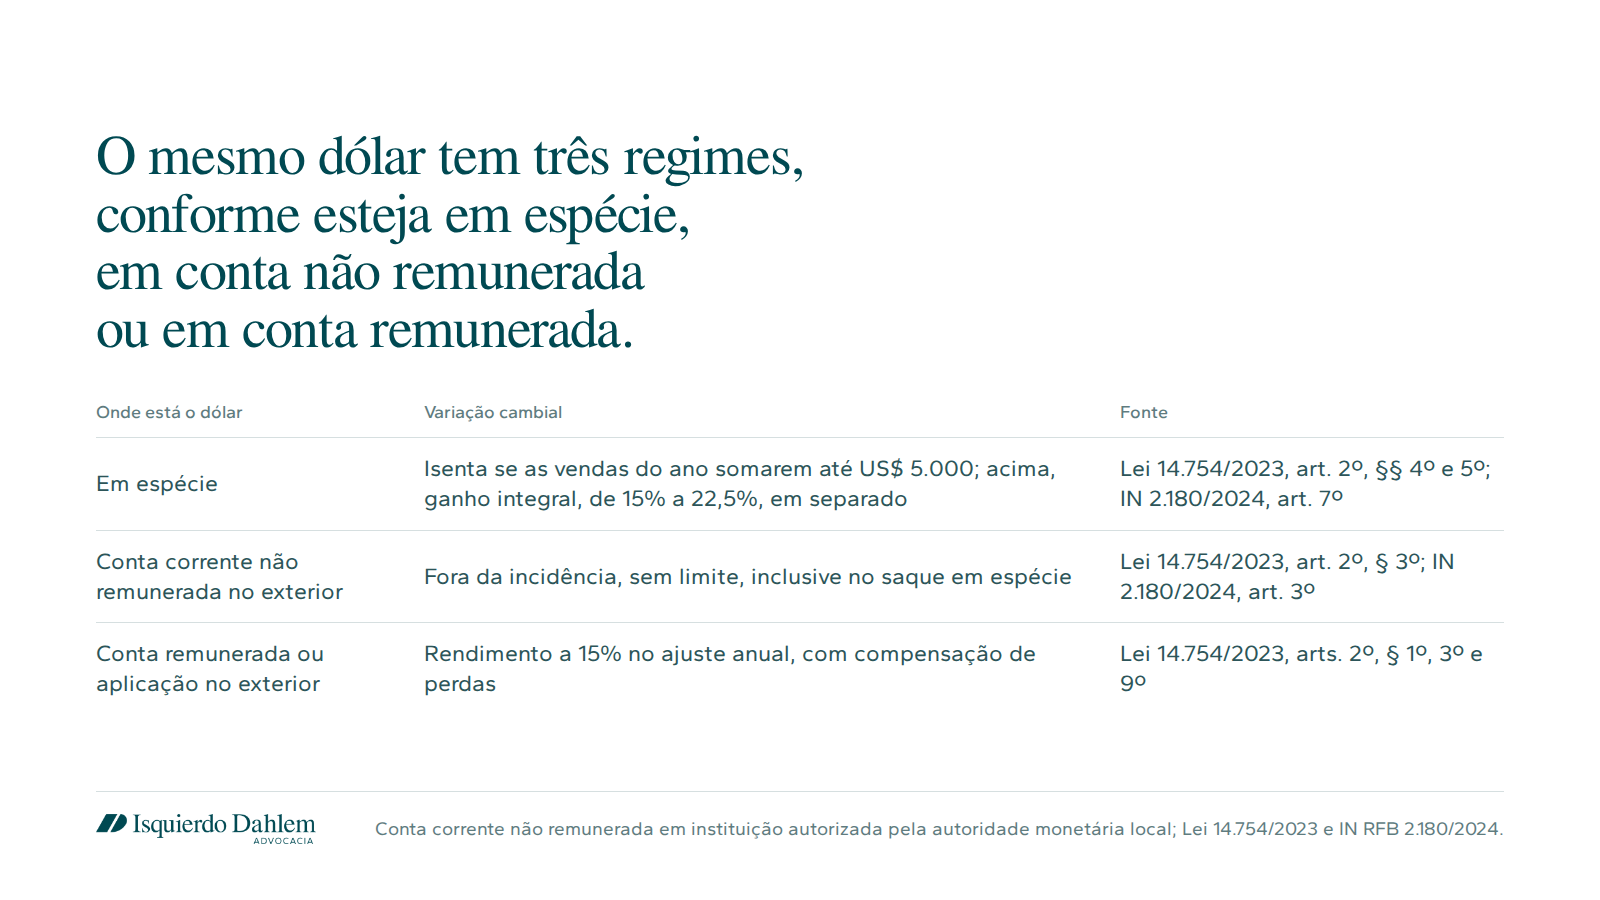
A distância entre a primeira e a segunda linha é o degrau. A condição da segunda é que a conta não pague juro e esteja em instituição autorizada pela autoridade monetária local. Conta remunerada passa para a terceira linha, e a variação cambial sobre o principal entra na base de 15%.
Contraponto e limites
A primeira tese contrária trataria os US$ 5 mil como franquia, isenta mesmo acima do limite. O "integralmente" do § 5º não deixa espaço para essa leitura. Não localizei precedente do STJ ou do STF sobre o limite, nem sob a MP 2.158-35/2001 nem sob a Lei 14.754/2023.
A segunda tese tem mais fundamento. O § 5º manda tributar "conforme as regras previstas neste artigo", e o art. 2º tem duas regras: 15% no ajuste anual para aplicações financeiras (§ 1º) e o art. 21 da Lei 8.981/1995 para os demais bens (§ 2º). O art. 3º, § 1º, II, ainda lista a "variação cambial da moeda estrangeira" entre os rendimentos de aplicações. A IN escolheu o ganho de capital. Na minha leitura, a escolha se sustenta, porque cédula em cofre não é "operação financeira fora do País". Até R$ 5 milhões de ganho, a alíquota é 15% nos dois regimes. Sobram o prazo e a compensação de perdas do art. 9º.
O prazo é o ponto em aberto. O imposto sobre ganho de capital vence no último dia útil do mês seguinte ao do ganho (art. 21, § 1º, da Lei 8.981/1995). Tome vendas de US$ 3.000 em março e de US$ 3.000 em outubro, com o custo e o câmbio da simulação. A venda de outubro rompe o limite e torna tributável o ganho de março, com R$ 675 de imposto. Na minha leitura, esse imposto venceu no fim de abril e, pago em novembro, leva multa de mora de 0,33% ao dia, limitada a 20% e atingida em cerca de 61 dias, mais juros pela Selic (art. 61 da Lei 9.430/1996). Não localizei manifestação da Receita sobre esse encadeamento depois de 2024. O valor é pequeno. A consequência prática é decidir o total do ano antes da primeira venda.
O que fazer antes da próxima venda
- Fixar, antes da primeira venda do ano, quanto será vendido até 31 de dezembro, com teto de US$ 5.000 e todas as moedas somadas. Uma venda maior pode ser dividida entre dezembro e janeiro, em dois anos-calendário.
- Se o limite do ano já foi rompido, antecipar para o mesmo ano o que o ano seguinte não comporta. Com os números da simulação, quem vai precisar de US$ 8.000 no ano seguinte paga R$ 1.800 se vender tudo lá. Vendendo US$ 3.000 ainda neste ano, já tributado, paga R$ 675 e preserva a isenção dos US$ 5.000 seguintes.
- Manter planilha de custo médio por moeda e o comprovante de cada compra de câmbio. Sem documento, o custo fica difícil de sustentar numa fiscalização.
- Para a reserva que vai ficar parada por anos, comparar o custo de uma conta corrente não remunerada no exterior, tarifas e remessa incluídas, com o imposto que o degrau cobraria nas vendas futuras.
Se algum cliente seu vende dólar em espécie aos poucos, me chama por mensagem e eu mostro como faço essa conta.
Fontes e notas
- Lei 14.754/2023, arts. 2º, §§ 1º a 5º, 3º, 9º, 46, IX, "a", e 47.
- IN RFB 2.180/2024, arts. 3º a 7º.
- MP 2.158-35/2001, art. 24, §§ 2º e 6º, II (revogado).
- Lei 8.981/1995, art. 21, na redação da Lei 13.259/2016.
- Lei 9.430/1996, art. 61.
- Não localizei precedente do STJ ou do STF sobre o limite de US$ 5.000.
Conteúdo informativo, não é consultoria. Cada caso exige análise individual.
Conteúdo de caráter informativo, nos termos do Provimento 205/2021 do CFOAB. Não constitui consultoria jurídica nem promessa de resultado.