
Empréstimo da offshore ao filho para comprar imóvel custa ao pai 15% do valor emprestado quando há lucro acumulado até 2023
Por que o crédito a parentes e a empresas da família dispara o imposto sobre o lucro até 2023, quanto custa em três leituras e o que mapear antes de assinar.
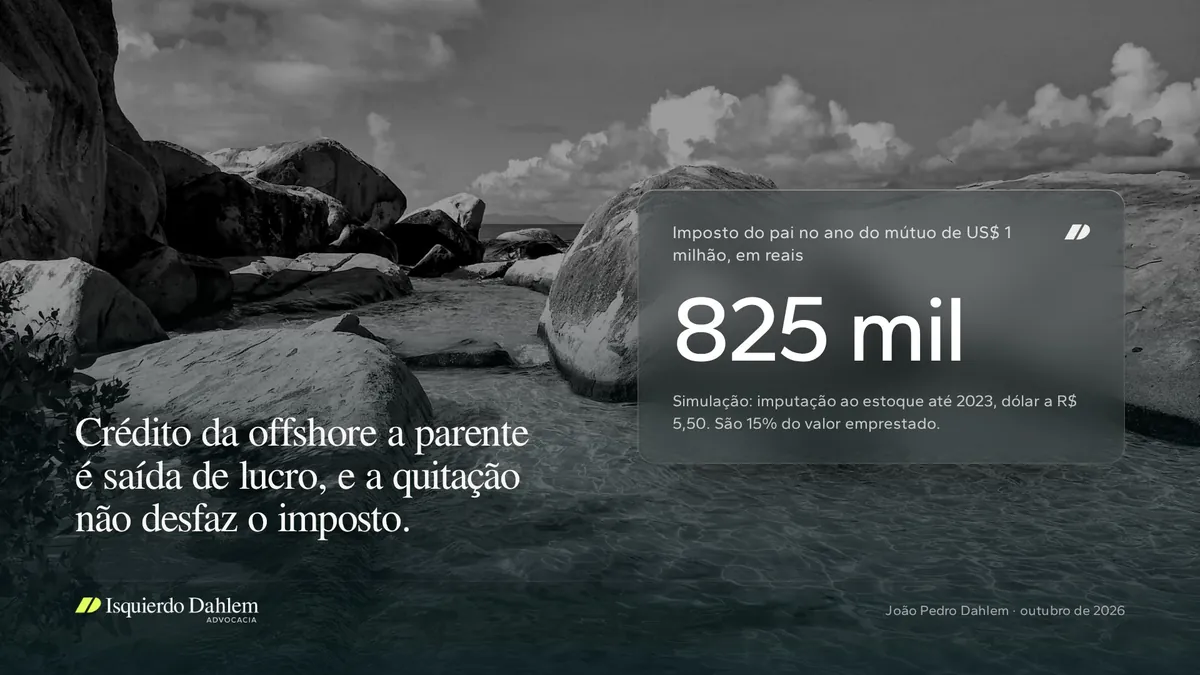
Um exemplo hipotético. A offshore da família, nas Ilhas Virgens Britânicas, tem só carteira financeira, US$ 4 milhões de lucros apurados até 2023 em reserva e US$ 700 mil de lucros de 2024 e 2025, já tributados na declaração do pai. O filho mora em Porto Alegre e quer comprar um apartamento de US$ 1 milhão em Miami. A ideia é a offshore emprestar o valor, com contrato, juros de 5% ao ano e prazo de dez anos. Com o dólar a R$ 5,50, o pai pode ter R$ 825 mil de imposto no ano da assinatura. Para a Lei 14.754/2023, crédito concedido pela offshore a parente até o terceiro grau é saída de lucro, se houver lucro na offshore, e a devolução do dinheiro não desfaz o imposto.
O mútuo está na lei como forma de disponibilizar lucro
Os lucros apurados até 31 de dezembro de 2023 por controladas no exterior, enquadradas ou não na tributação anual, só pagam imposto quando efetivamente disponibilizados à pessoa física, a 15% na declaração de ajuste (art. 6º, I, da Lei 14.754/2023). O mesmo vale para os lucros de 2024 em diante das controladas fora da tributação anual, como a operacional lá fora (art. 6º, II). Para quem tem estoque antigo, esse diferimento vale muito.
O parágrafo único do art. 6º define a saída em dois incisos. O primeiro trata do pagamento, crédito, entrega, emprego ou remessa dos lucros. O segundo alcança "quaisquer operações de crédito realizadas com a pessoa física ou com pessoa a ela vinculada", se a credora possuir lucros ou reservas de lucros. A IN RFB 2.180/2024 repete a regra no art. 33, § 1º, II, e o art. 32, § 3º, manda aplicá-la ao estoque até 2023. O inciso I já alcança a despesa pessoal paga pela offshore (perguntas e respostas do Ministério da Fazenda, 29/04/2024, item 37). O inciso II dispensa até que o dinheiro deixe de pertencer à offshore.
Quem paga é o controlador. A lei fala em lucros disponibilizados para a pessoa física residente, e o filho entra só como pessoa vinculada. Na minha leitura, o imposto vai para a declaração do pai, que não recebeu nada.
O círculo de pessoas vinculadas é mais largo do que a família imagina
Pessoa vinculada é o cônjuge, o companheiro ou o parente, consanguíneo ou afim, até o terceiro grau (art. 5º, § 3º, I). Entram netos, sobrinhos, genro, nora e cunhados. A lista segue com a pessoa jurídica cujo diretor ou administrador seja um desses parentes, a pessoa jurídica de que o controlador seja sócio e a pessoa física sócia dessa mesma pessoa jurídica, com o corte de mais de 10% do capital votante para os dois últimos casos (art. 5º, § 3º, II a IV; IN RFB 2.180/2024, art. 15, §§ 1º e 2º).
A consequência prática vai além do apartamento do filho. Um empréstimo da offshore para a empresa operacional da família no Brasil também dispara a disponibilização quando o controlador tem mais de 10% do capital votante dela.
A conta, em simulação
Premissas: dólar constante a R$ 5,50; offshore de carteira financeira, sujeita à tributação anual do art. 5º; reserva de US$ 4 milhões até 2023 e US$ 700 mil de lucros de 2024 e 2025 já tributados; mútuo de US$ 1 milhão a 5% ao ano. Nem a lei nem a IN dizem de qual reserva sai o lucro considerado disponibilizado, por isso a tabela mostra as leituras possíveis.
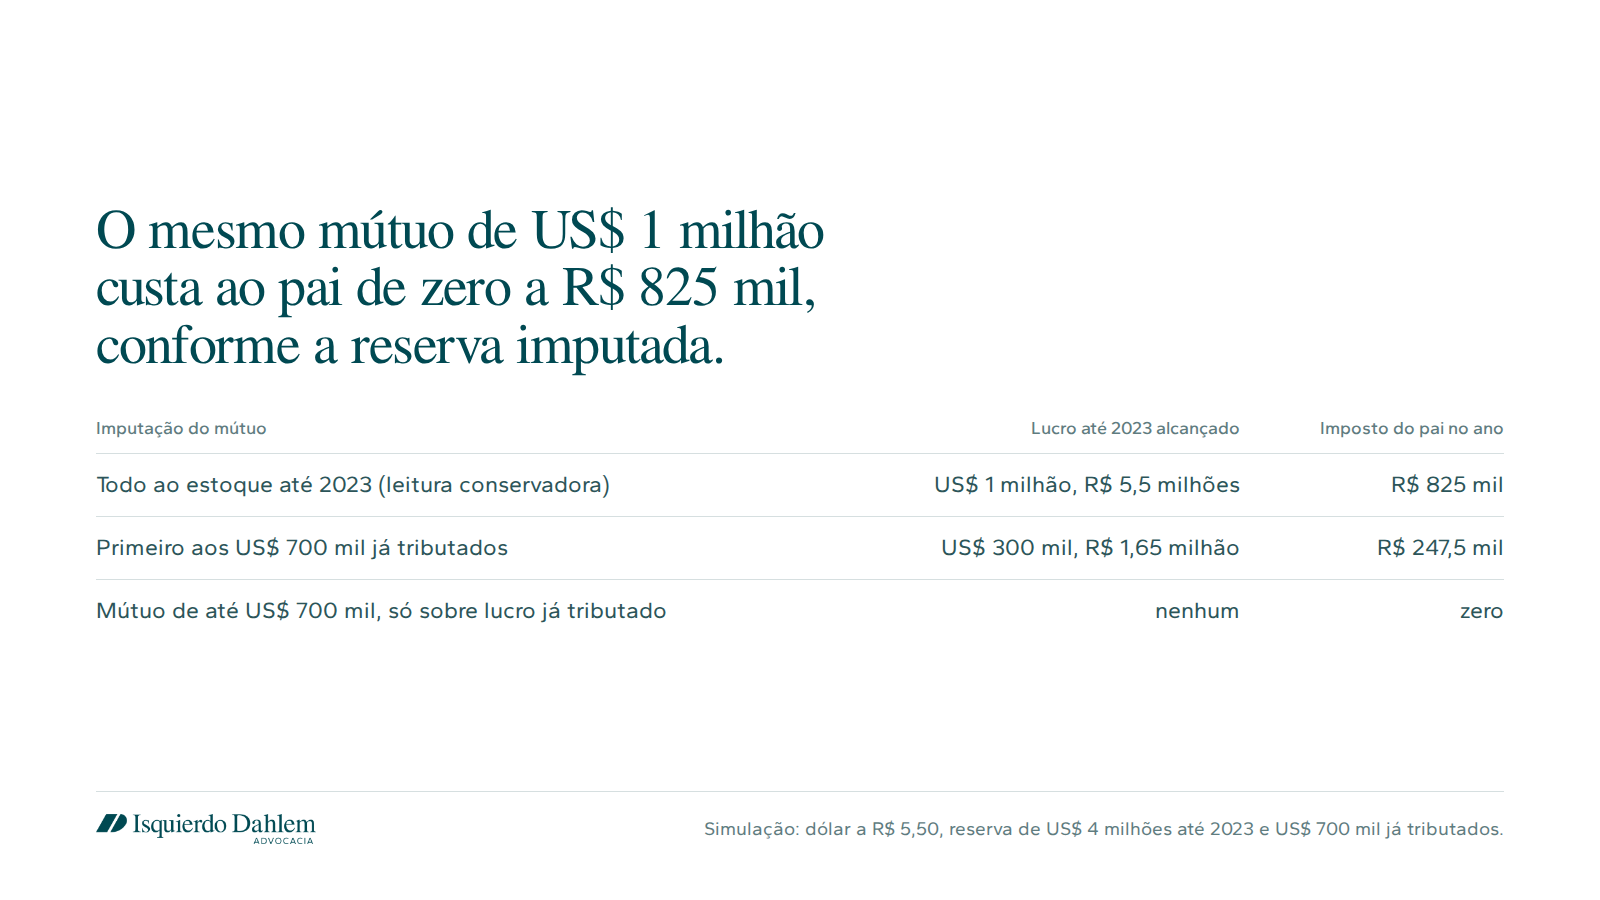
- Na primeira linha, o imposto alcança o valor inteiro, porque o estoque cobre o mútuo com folga. É a leitura que eu usaria para decidir.
- Na segunda, o lucro tributado desde 2024 não paga de novo ao sair (IN RFB 2.180/2024, art. 29, §§ 1º e 2º), e o imposto incide só sobre a diferença. Falta ato que autorize essa ordem.
- Os juros de US$ 50 mil por ano são receita financeira da offshore e entram no lucro tributado todo 31 de dezembro, na declaração do pai. São R$ 41.250 por ano de imposto sobre um fluxo que circula dentro da própria família.
O imposto não volta quando o filho quitar. A IN não prevê restituição nem baixa automática da reserva. Na minha leitura, o lucro tratado como disponibilizado deve deixar a reserva até 2023 e passar a lucro já tributado, para que a distribuição futura do mesmo valor não pague outra vez. O efeito econômico é de antecipação, e o mútuo troca um diferimento sem prazo por imposto à vista.
A regra veio do regime das empresas, e o STF já validou ficções de disponibilidade
A redação reproduz a alínea "c" do art. 1º, § 1º, da Lei 9.532/1997, incluída pela Lei 9.959/2000, que considera disponibilizados os lucros de coligada ou controlada no exterior na contratação de mútuo, se a mutuante tiver lucros ou reservas. Desde a Lei Complementar 104/2001, o art. 43, § 2º, do CTN atribui à lei definir as condições e o momento da disponibilidade da renda vinda do exterior. Em 10/04/2013, na ADI 2.588, o STF admitiu a tributação na data do balanço dos lucros de controladas em países de tributação favorecida, ficção mais agressiva que a do mútuo, e afastou só a retroatividade.
A tese contrária mais forte vem do caput do mesmo art. 43. Mútuo cria dívida com obrigação de devolução, sem acréscimo patrimonial líquido para quem toma. A presunção do inciso II é absoluta, não se ajusta na quitação e, quando o tomador é o filho, tributa o pai por um valor que nunca entrou no patrimônio dele, o que fere a capacidade contributiva. No mútuo a pessoa vinculada, o argumento é sério. Não localizei precedente do STJ ou do STF sobre a regra do mútuo, nem na versão de 2000 para empresas, nem na de 2023 para pessoas físicas. A tese é controvertida, e eu não montaria a operação contando com ela.
Há zonas cinzentas. A garantia prestada pela offshore, como o penhor da carteira num empréstimo bancário ao filho, fica fora da letra do inciso II, porque a offshore não é a credora. Se o banco executar a garantia, a hipótese se aproxima do emprego de lucros do inciso I. O mútuo contratado antes de 2024 fica fora, na minha leitura, e um aditamento que aumente valor ou prazo pode ser lido como nova operação.
O que fazer antes de assinar qualquer crédito dentro da família
- Mapear o balanço da offshore ano a ano, separando a reserva até 2023, que a IN exige em conta específica (art. 32, § 1º), dos lucros tributados desde 2024. Esse mapa decide se o crédito custa zero ou 15% do valor.
- Inventariar os créditos concedidos desde 2024 a parentes e a empresas da família. Cada um pode ter sido disponibilização no ano da contratação, com declaração a retificar.
- Comparar rotas para o mesmo objetivo. Se o lucro já tributado cobre o valor, distribuí-lo ao pai e doá-lo ao filho custa zero de imposto de renda com base expressa na IN, mais o ITCMD, sem dívida intrafamiliar e sem juros tributados todo ano. Se só o estoque antigo cobre o valor, os 15% vêm em qualquer rota, e a decisão passa a ser de calendário.
- Registrar no balanço, na data do mútuo, a baixa da reserva até 2023 correspondente ao valor tratado como disponibilizado, com a memória de cálculo.
Se alguma família que você acompanha tem esse desenho em estudo, me chama por mensagem e eu mostro como faço essa conta.
Fontes e notas
- Lei 14.754/2023, arts. 2º, 5º (caput e §§ 3º, 5º e 6º) e 6º, em planalto.gov.br
- IN RFB 2.180/2024, arts. 15, 29, 32 e 33, em compilação de normaslegais.com.br
- Ministério da Fazenda, perguntas e respostas sobre offshores, 29/04/2024, item 37
- Lei 9.532/1997, art. 1º, § 1º, c (Lei 9.959/2000), texto atualizado da Câmara dos Deputados
- CTN, art. 43, § 2º, incluído pela LC 104/2001
- STF, ADI 2.588, julgada em 10/04/2013, em conjunto com os RE 611.586 e 541.090
- Simulação com dólar constante, sem custos e sem ITCMD. Não constitui recomendação de investimento.
Conteúdo informativo, não é consultoria. Cada caso exige análise individual.
Conteúdo de caráter informativo, nos termos do Provimento 205/2021 do CFOAB. Não constitui consultoria jurídica nem promessa de resultado.