
Dividendo de ETF americano perde 30% nos EUA e o crédito brasileiro aproveita só metade: o domicílio do fundo decide a carga
Onde o crédito do imposto americano para, onde ele se perde e quanto cada domicílio de fundo custa em reais.
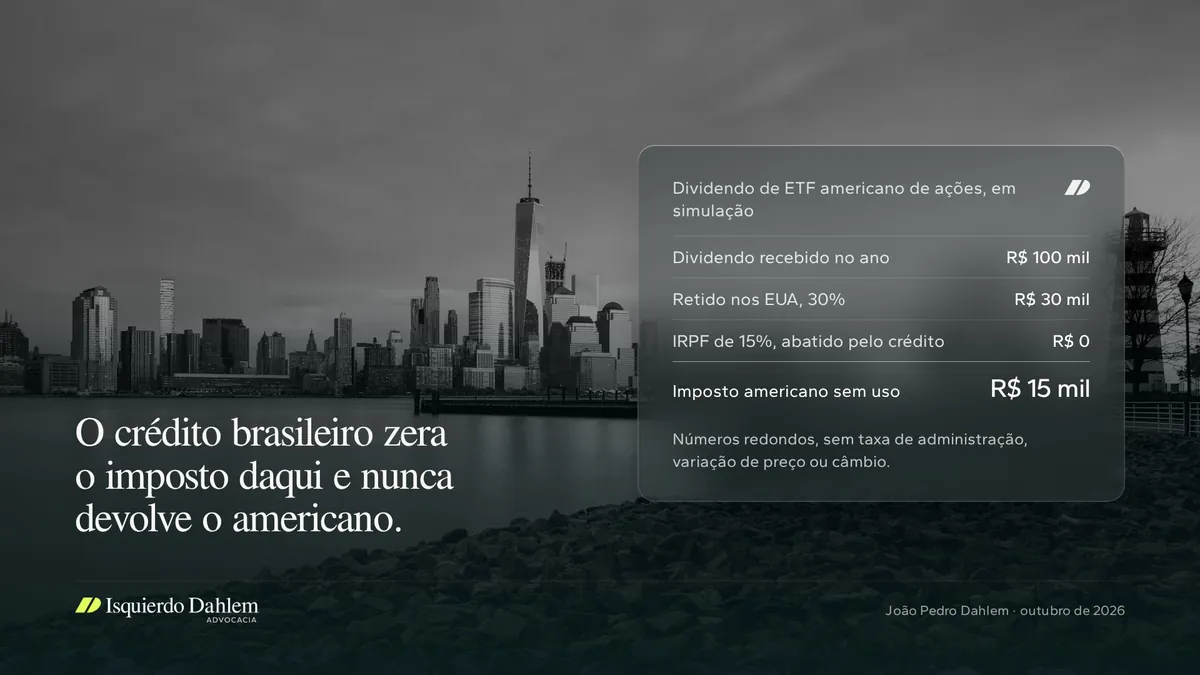
Um exemplo de números redondos. Um cliente residente no Brasil recebe no ano R$ 100 mil de dividendos de um ETF de ações domiciliado nos Estados Unidos, e a corretora retém 30% na fonte, R$ 30 mil. Na declaração, o imposto brasileiro sobre esse dividendo é de R$ 15 mil, e o imposto americano abate o valor inteiro. O Brasil fica com zero. Os EUA ficam com R$ 30 mil, e metade do que foi retido lá não serve para mais nada aqui. O crédito zera o imposto brasileiro e nunca devolve o americano. Para baixar a carga, o que precisa mudar é o domicílio do fundo.
O crédito do imposto americano depende de reciprocidade e para em 15% do dividendo
Desde 2024, o dividendo de aplicação financeira no exterior entra na declaração anual em ficha própria, a 15% e sem dedução da base (art. 2º, § 1º, da Lei 14.754/2023), no ano em que é recebido (art. 3º, § 2º). A lei permite abater o imposto pago na origem quando há tratado ou reciprocidade (art. 4º). Com os EUA não há tratado. A reciprocidade vem do Ato Declaratório SRF 28/2000, e as perguntas e respostas do Ministério da Fazenda sobre a lei, de 2024, voltaram a listar os EUA entre os países que a têm. O ato alcança só o imposto federal, e o item III exclui os tributos de estados e municípios americanos.
O teto está no § 1º do art. 4º. A dedução não passa da diferença entre o imposto calculado com o rendimento e sem ele, o que, numa ficha de alíquota única, dá 15% do próprio dividendo. A retenção americana sobre dividendo pago a não residente é de 30% (seção 871(a) do Internal Revenue Code), o dobro do teto. Em cada dividendo, 15 pontos percentuais viram custo definitivo.
O excesso não migra para outro ativo, outro rendimento ou outro ano
O imposto pago sobre uma aplicação não abate o devido sobre outra aplicação nem sobre lucros de controladas (art. 12, § 2º, da IN RFB 2.180/2024). Também não abate o IRPF sobre salário, aluguel ou ganho de capital fora da ficha (§ 7º). O saldo não usado no ano não vai para anos seguintes nem volta para anteriores (art. 4º, § 4º, da lei).
O efeito aparece quando há ganho na mesma ficha. Suponha que, no ano dos R$ 100 mil de dividendos, o cliente venda outro ETF com R$ 100 mil de ganho, sem imposto retido lá fora. A ficha apura R$ 30 mil, mas o teto do crédito do dividendo continua em R$ 15 mil, e o cliente recolhe R$ 15 mil no Brasil enquanto outros R$ 15 mil de imposto americano ficam parados. A carga do ano chega a R$ 45 mil sobre R$ 200 mil de renda.
Imposto recuperável lá fora tampouco entra (art. 4º, § 3º). O caso típico é o ETF americano de renda fixa. A lei americana isenta do imposto a parcela que o fundo qualifica como juros, o interest-related dividend da seção 871(k). Se houver retenção mesmo assim, ela é restituível pelo Form 1040-NR e não abate nada aqui.
A regra de câmbio, sempre lembrada entre as travas, pesa pouco. O imposto converte pela cotação de compra do dia do pagamento (art. 4º, § 2º), e o rendimento pela de venda (art. 15). Em 29/09/2026, a PTAX fechou em R$ 5,2198 na compra e R$ 5,2204 na venda. Sobre R$ 30 mil de imposto, a diferença é de R$ 3,45, e no ETF de ações ela nem opera, porque a retenção já passa do teto.
Prejuízo realizado no ano de muito dividendo pode ser desperdiçado
O que segue é leitura própria, pela aplicação literal do teto. A perda realizada no exterior abate primeiro os rendimentos do mesmo ano, e só o saldo segue para os anos seguintes (art. 9º da lei). Se o cliente do exemplo realizar em dezembro R$ 100 mil de prejuízo, sem outro ganho no ano, a ficha zera e o teto do crédito cai a zero. Ele paga zero no Brasil, o mesmo que pagaria sem vender. Mas usou, para cobrir um rendimento que o crédito já cobria, um prejuízo que valeria R$ 15 mil contra um ganho futuro.
O prejuízo só gera economia até o valor dos ganhos do ano que não sofreram imposto lá fora. O que passar disso, em ano de dividendo americano alto, abate renda que já estava coberta.
O domicílio do fundo muda a carga
Valores por R$ 100 de dividendo pago pelas empresas americanas.
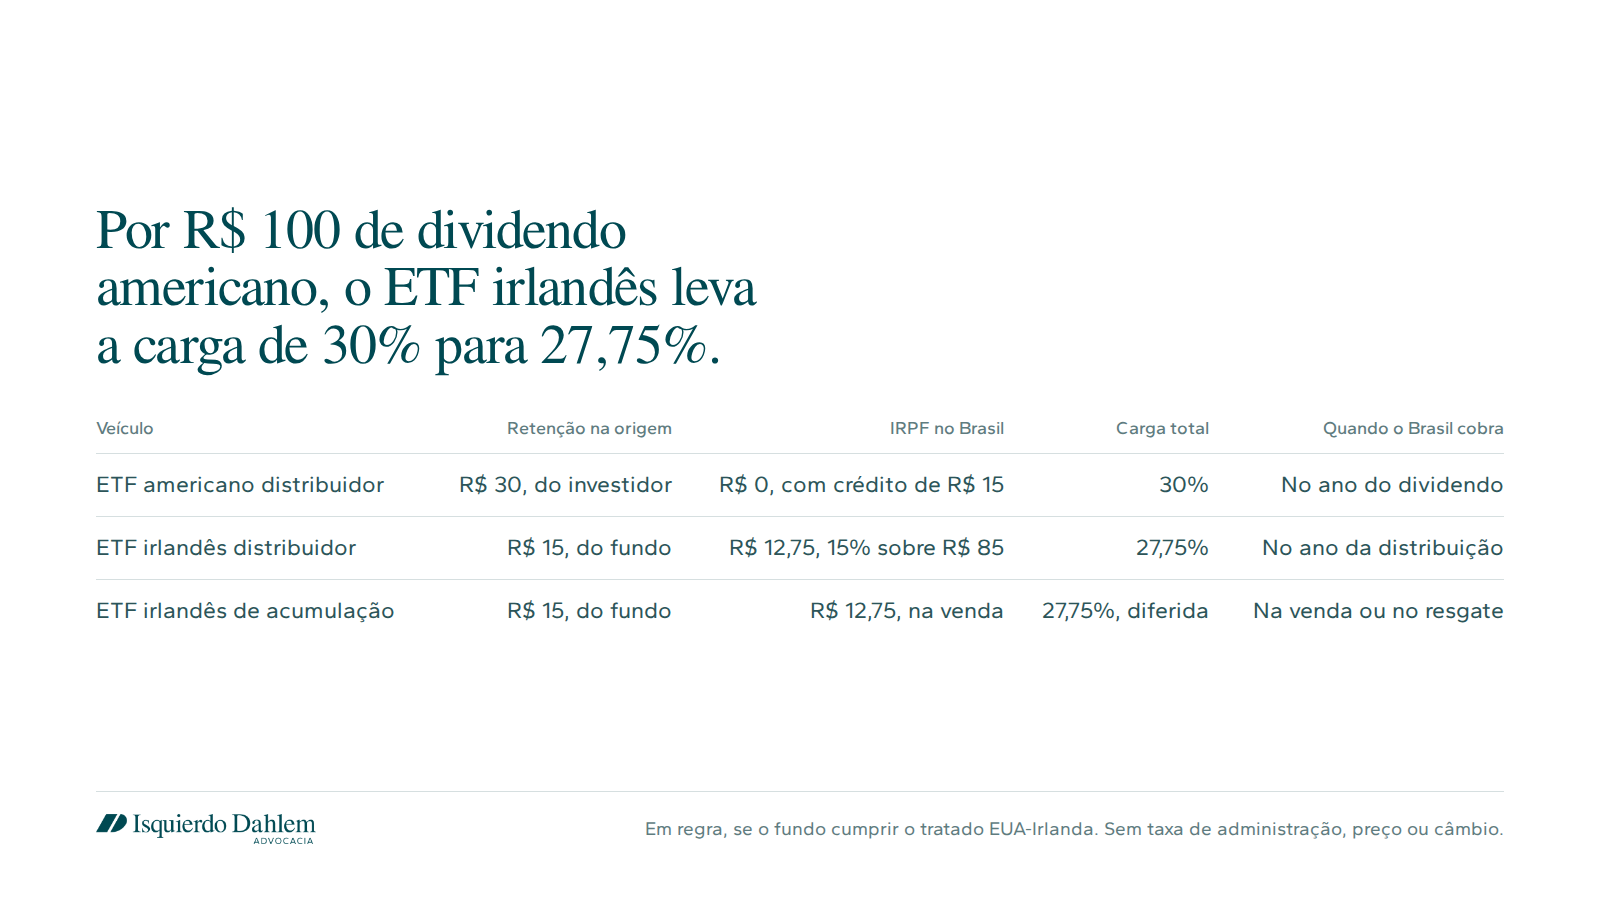
O fundo irlandês sofre, em regra, 15% sobre dividendos americanos pela convenção EUA-Irlanda de 1997 (art. 10, item 2, alínea b), se cumprir as condições do tratado. A Irlanda não tributa a distribuição ao cotista não residente quando o fundo tem a declaração de não residência ou medidas equivalentes (seção 739D do Taxes Consolidation Act de 1997). Na minha leitura, os 15% retidos do fundo não geram crédito aqui, porque quem pagou foi o fundo e o rendimento recebido vem da Irlanda, onde nada foi cobrado. No fundo de acumulação, nada é tributado até a venda da cota (art. 3º, § 2º), quando incidem 15% sobre o ganho, câmbio incluído.
A diferença de 2,25 pontos é a menor parte. Para o estate tax, ações emitidas por sociedade americana são bens situados nos EUA (seção 2104(a)), e é nessa categoria que o ETF domiciliado lá costuma ser enquadrado. O espólio de não residente declara quando esses bens passam de US$ 60 mil, e a alíquota marginal chega a 40% acima de US$ 1 milhão (seções 2101 e 2001(c)). A cota irlandesa não é emitida por sociedade americana.
Contraponto e limites
A tese contrária sustenta que a IN criou uma segregação por aplicação que a lei não prevê e que o teto deveria valer para a ficha inteira. Na minha leitura, ela é fraca. O § 1º da lei já mede o teto pelo "respectivo rendimento", o que isola cada rendimento antes de qualquer norma infralegal. Não localizei precedente do STJ ou do STF sobre essa segregação nem sobre o Ato Declaratório SRF 28/2000. Eu não montaria carteira contando com essa discussão.
O ato declaratório foi editado com base na IN SRF 73/1998, anterior ao regime atual. O risco é baixo, dado que a Fazenda repetiu a reciprocidade em 2024, mas é ato da Receita, revogável por outro. A retenção de 15% no fundo irlandês se confere nos relatórios fiscais do emissor. E esta conta não inclui o imposto mínimo do art. 16-A da Lei 9.250/1995, que desde 2026 alcança quem recebe mais de R$ 600 mil no ano e pede conta separada.
O que fazer na carteira
- Levantar, cliente a cliente, os dividendos de ETFs americanos de ações e o imposto retido, pelo Form 1042-S. Cada R$ 100 mil de dividendos deixa R$ 15 mil sem uso.
- Nos novos aportes, comparar o ETF americano com o irlandês de acumulação, somando retenção, valor do diferimento e exposição ao estate tax.
- Nas posições antigas com ganho alto, fazer a conta antes de trocar. A venda antecipa 15% sobre o ganho, que seria pago de qualquer forma, e o custo real da troca é perder o diferimento.
- Em dezembro, simular a ficha antes de realizar prejuízo e conferir, nos ETFs de renda fixa, se houve retenção restituível nos EUA.
Se algum cliente seu tem posição relevante em ETF americano de dividendos, me chama por mensagem e eu mostro como faço essa conta.
Fontes e notas
- Lei 14.754/2023, arts. 2º, 3º, 4º, 9º, 15 e 47; IN RFB 2.180/2024, arts. 10, 11, 12 e 57.
- Ato Declaratório SRF 28/2000 (DOU de 27/04/2000); Ministério da Fazenda, perguntas e respostas sobre a Lei 14.754/2023, de 29/04/2024, pergunta 23.
- Internal Revenue Code, seções 871(a), 871(k), 2001(c), 2101 e 2104(a).
- Convenção EUA-Irlanda de 1997, art. 10; Irish Revenue, Tax and Duty Manual Part 27-01a-02.
- PTAX de 29/09/2026 (Banco Central do Brasil); Lei 15.270/2025.
- Simulações sem taxa de administração, variação de preço ou câmbio.
Conteúdo informativo, não é consultoria. Cada caso exige análise individual.
Conteúdo de caráter informativo, nos termos do Provimento 205/2021 do CFOAB. Não constitui consultoria jurídica nem promessa de resultado.