
Cotas de fundo fechado herdadas pelo valor declarado: duas turmas do STJ afastam a retenção que o administrador faz no inventário
O que a Receita cobra na transferência, o que o STJ decidiu e o que fazer antes do inventário.
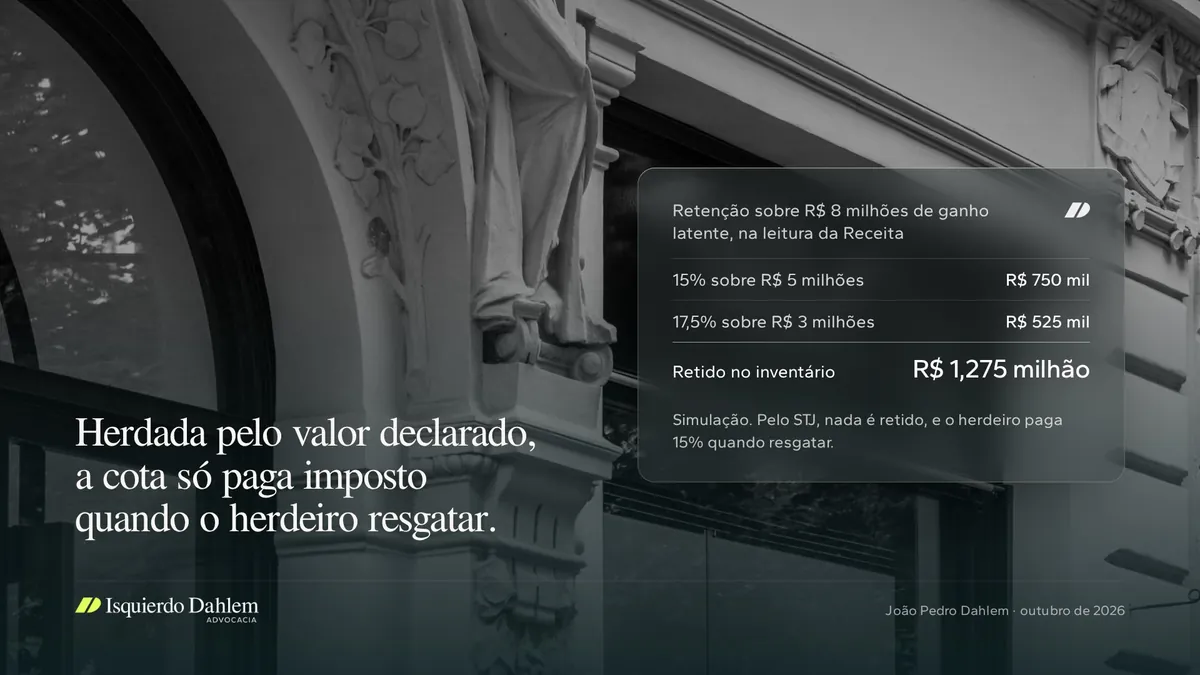
Um exemplo de números redondos. O pai deixa cotas de um fundo fechado de ações, exclusivo da família, que valem R$ 20 milhões. Na última declaração dele, as cotas estão a R$ 12 milhões. Os herdeiros pedem ao administrador a transferência pelo valor declarado e recebem a resposta de que, antes, ele vai reter R$ 1,275 milhão de imposto. O administrador segue a Receita, que trata a herança da cota como venda. Duas turmas do STJ decidiram em sentido oposto. Herdada pelo valor da declaração, a cota passa ao herdeiro sem imposto na transferência, e o ganho só é tributado quando ele resgatar ou receber amortização.
A Receita trata a herança da cota como venda
Na SC Cosit 21, de 14/03/2024, a Receita respondeu que a transmissão causa mortis de cotas de fundos fechados de renda fixa ou de ações segue as regras de ganho de capital na alienação de bens (art. 16, II, da IN RFB 1.585/2015), porque alienação compreende qualquer forma de transmissão da propriedade (art. 46, § 2º, da mesma IN). O ganho paga as alíquotas progressivas do art. 21 da Lei 8.981/1995, de 15% a 22,5%, e a retenção cabe ao administrador ou à instituição que intermedia por conta e ordem (art. 17 da IN). A SC Cosit 245/2023 já chegava à mesma conclusão, e a SC 21/2024 reformou a SC Cosit 98/2021, que admitia o caminho inverso.
O ponto de atrito é o art. 23 da Lei 9.532/1997. Na herança, os bens podem ser transferidos a valor de mercado ou pelo valor da declaração do falecido, e só a primeira opção gera ganho tributável (§ 1º). A Cosit afastou o artigo para as cotas com um argumento de finalidade. A regra existiria para que o herdeiro não precisasse vender outros bens para pagar o imposto, e cotas de fundo teriam liquidez suficiente no mercado secundário.
A solução de consulta vincula a Receita, e o administrador é o responsável pela retenção. Por isso reter é o comportamento padrão, mesmo quando o requerimento dos herdeiros pede o valor histórico.
O STJ aplica o art. 23 às cotas de qualquer fundo
A Primeira Turma afastou o imposto retido na transferência de cotas de fundo constituído como condomínio fechado, quando os herdeiros pedem a transmissão mantendo os valores da última declaração do falecido (REsp 1.968.695, relator Min. Gurgel de Faria, divulgado pelo STJ em 19/11/2024). Para o relator, não há norma legal em sentido estrito que mande reter imposto sobre a mera transferência de cotas de fundos, de qualquer modalidade, decorrente de sucessão. A turma também afastou o art. 65 da Lei 8.981/1995, que trata de renda fixa, e o ADI SRF 13/2007 na parte que previa retenção sem ganho de capital.
A Segunda Turma seguiu a mesma linha no REsp 1.736.600, relatora Min. Maria Thereza de Assis Moura, noticiado em 17/11/2025. Transferida pelo valor histórico, a cota não gera ganho a tributar, e o ato interpretativo foi além da lei. As duas turmas de direito público convergem. Nenhum dos acórdãos é repetitivo.
Na minha leitura, o argumento de liquidez é o elo mais fraco da Cosit, e enfraquece justamente no tipo de fundo que importa. Cota de fundo fechado exclusivo, de ações ou de participações, raramente tem mercado secundário, e o art. 23 não distingue bem líquido de ilíquido. Instrução normativa não cria hipótese de incidência que a lei não previu (art. 97 do CTN).
Onde ainda há ganho latente depois de 2024
A Lei 14.754/2023 levou o come-cotas, a retenção semestral em maio e novembro, aos fundos fechados (art. 17), e tributou o estoque de rendimentos até 31/12/2023 a 15% (art. 27) ou, por opção, a 8% (art. 28). Nesses fundos, o ganho acumulado desde a última retenção tende a ser pequeno, e a discussão perde peso.
O estoque relevante está nos fundos que ficaram fora do come-cotas quando qualificados como entidade de investimento, como FIP, ETF de ações, FIDC e FIA (arts. 18, 21 e 24). Eles pagam 15% só na distribuição, na amortização ou no resgate. É nesses fundos que o custo antigo na declaração do falecido convive com um valor patrimonial muito maior, e a forma da transferência decide quando o imposto aparece.
A conta, em simulação
Premissas declaradas: fundo fechado de ações qualificado como entidade de investimento; ganho apurado de uma vez, na transferência pelo espólio; nenhuma variação de valor depois da partilha; sem custos de transação.
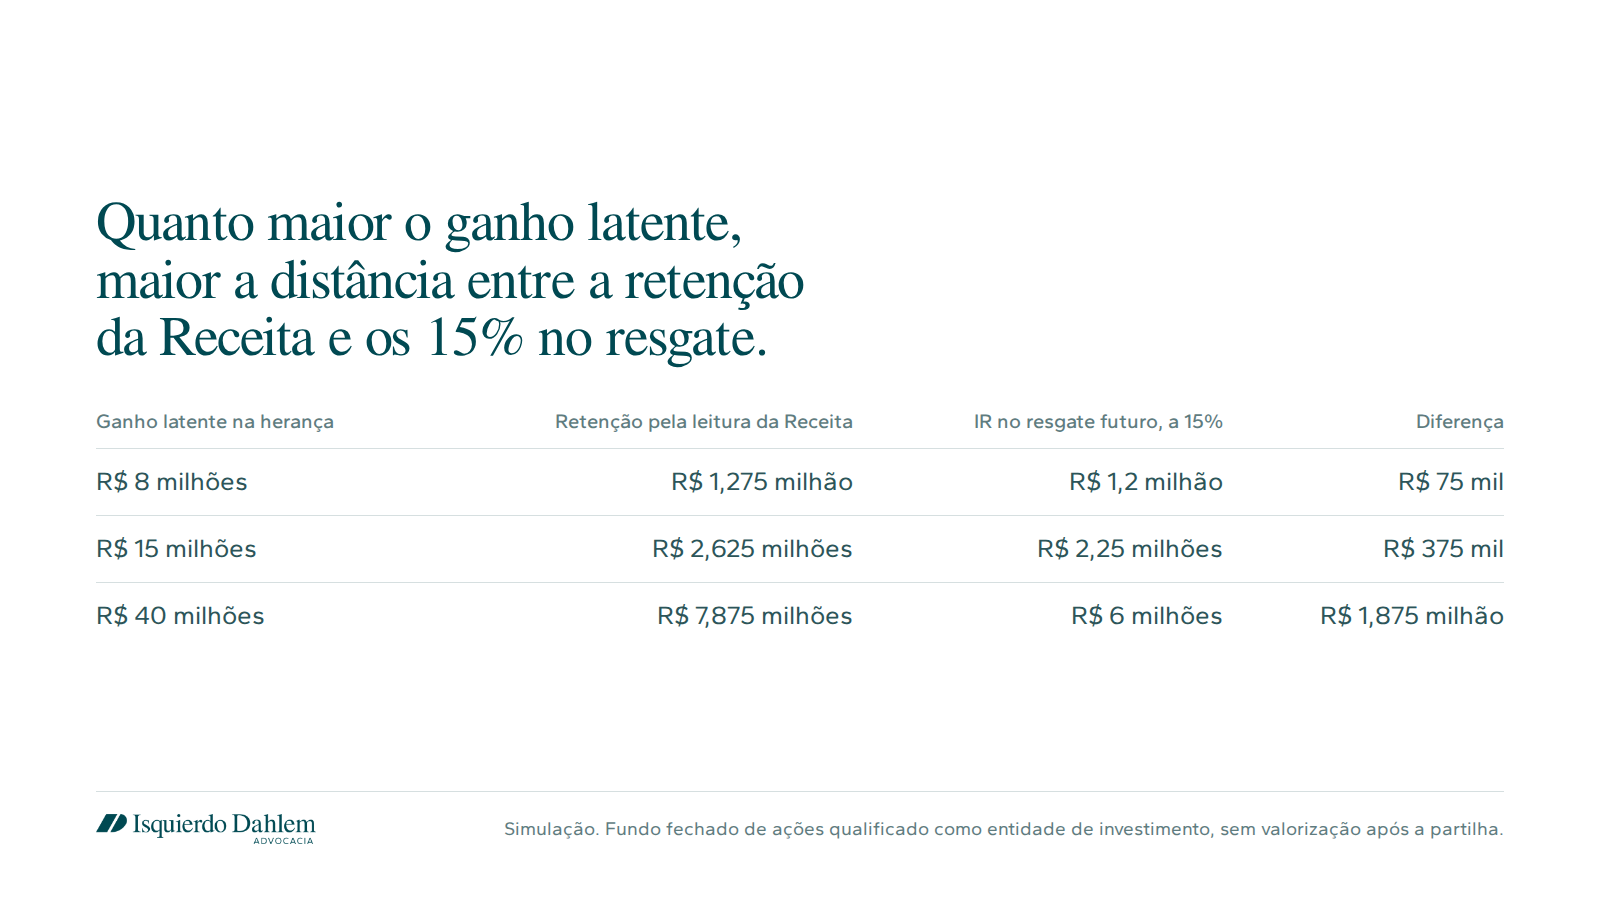
- No caso de R$ 8 milhões, a Receita cobra 15% sobre os primeiros R$ 5 milhões, R$ 750 mil, e 17,5% sobre os R$ 3 milhões seguintes, R$ 525 mil. O dinheiro sai do patrimônio no meio do inventário, antes da partilha.
- Pela leitura do STJ, o herdeiro recebe as cotas com custo de R$ 12 milhões (art. 23, § 4º) e paga 15% quando resgatar ou receber amortização. O ganho continua tributado. Muda o momento, que passa a ser escolhido pelo herdeiro, e muda a alíquota, porque a tabela progressiva do ganho de capital dá lugar aos 15% do regime do fundo.
- A distância cresce com o ganho. Acima de R$ 10 milhões a faixa é de 20%, e acima de R$ 30 milhões, de 22,5%.
Os limites da tese
São duas turmas a favor, sem afetação como repetitivo. A solução de consulta segue em vigor, e cada família precisa levar o pedido ao Judiciário, porque o administrador não deixa de reter por conta própria. Há o custo do processo, o tempo, e o risco de uma sentença de primeiro grau acompanhar a Receita.
No STF, a discussão vizinha está aberta. A Primeira Turma afastou o imposto de renda sobre a transmissão a valor de mercado (RE 1.439.539, 22/10/2024), a Segunda Turma decidiu em sentido oposto (RE 1.425.609, maio de 2024), e o Supremo afetou o Tema 1.391 (RE 1.522.312), restrito à doação em adiantamento de legítima. Esse tema trata de quem opta pelo valor de mercado e não alcança a opção pelo valor histórico. Não localizei precedente do STF sobre a retenção na transferência de cotas pelo valor declarado.
O que fazer antes do inventário
- Mapear, nos clientes de mais idade, as cotas de fundos fechados sem come-cotas e comparar o custo da declaração com o valor patrimonial atual. A diferença é a base que a retenção vai atingir.
- Registrar no inventário e na declaração final de espólio a opção pelo valor histórico, e protocolar no administrador um requerimento expresso de transferência pelo valor da última declaração. Foi esse o pedido acolhido no REsp 1.968.695.
- Se o administrador sinalizar a retenção, ajuizar a medida preventiva antes da transferência das cotas. Depois de retido, o imposto só volta por restituição, mais lenta, e o dinheiro fica fora do inventário enquanto isso.
Se algum cliente seu tem fundo fechado de ações ou FIP com custo antigo na declaração, me chama por mensagem e eu mostro como faço essa conta.
Fontes e notas
- Lei 9.532/1997, art. 23; Lei 8.981/1995, art. 21; Lei 14.754/2023, arts. 17, 18, 21, 24, 27 e 28; CTN, art. 97 (planalto.gov.br)
- SC Cosit 21/2024 e IN RFB 1.585/2015, arts. 16, 17 e 46 (normas.receita.fazenda.gov.br); SC Cosit 245/2023, conforme análise de Cepeda Advogados
- STJ, REsp 1.968.695 (notícia oficial de 19/11/2024) e REsp 1.736.600 (ConJur, 17/11/2025)
- STF, RE 1.439.539, RE 1.425.609 e Tema 1.391 (RE 1.522.312), conforme Azevedo Sette e Mariz Advogados
- Simulação sem valorização posterior nem ITCMD. A comparação é só tributária e não constitui recomendação de investimento.
Conteúdo informativo, não é consultoria. Cada caso exige análise individual.
Conteúdo de caráter informativo, nos termos do Provimento 205/2021 do CFOAB. Não constitui consultoria jurídica nem promessa de resultado.