
Imóvel comprado lá fora quando o cliente não morava no Brasil: desde 2024, a venda paga 15% também sobre a variação cambial
A mecânica que levou a variação cambial para a base do imposto na venda de bens comprados lá fora, com a conta e a tese em disputa.
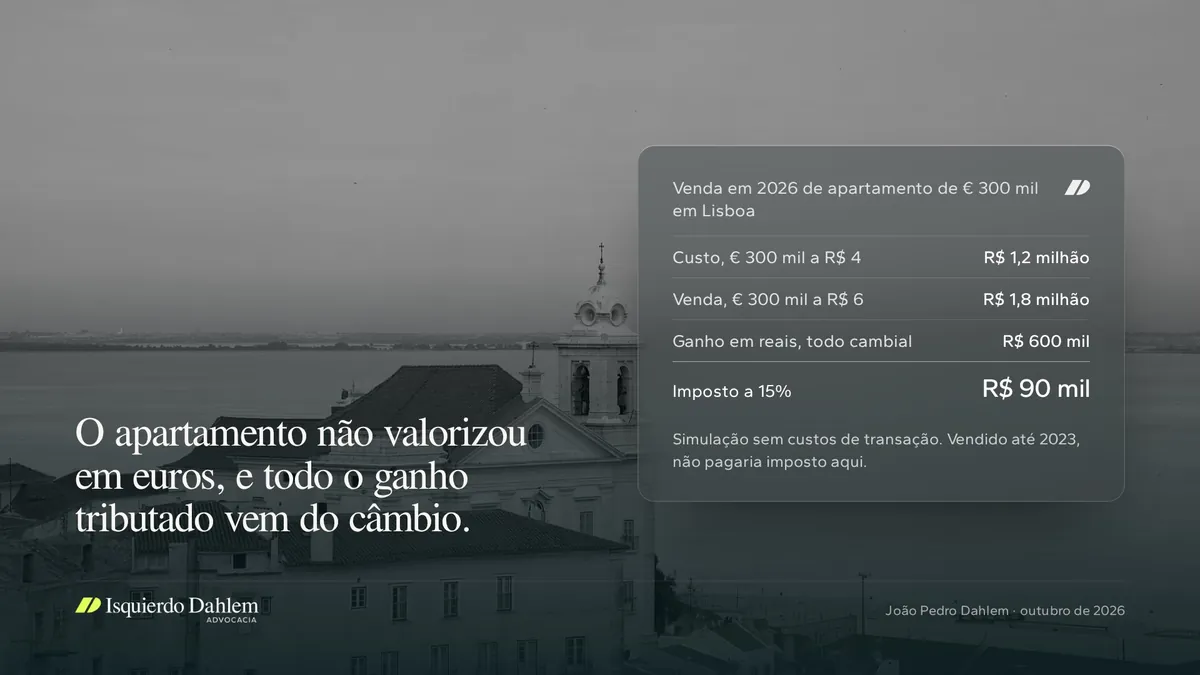
Um exemplo de números redondos. Um cliente trabalhou em Lisboa de 2015 a 2020 como não residente no Brasil e, com o salário de lá, comprou um apartamento por € 300 mil, com o euro a R$ 4. Voltou em 2021, retomou a residência fiscal e decidiu vender em 2026 pelos mesmos € 300 mil, com o euro a R$ 6. Se tivesse vendido até 2023, não pagaria imposto de renda no Brasil. Vendendo agora, paga R$ 90 mil, e todo o ganho tributado vem do câmbio. Desde 2024, o bem comprado lá fora por quem era não residente paga imposto sobre o ganho em reais, com a variação cambial dentro.
Até 2023, a lei separava o bem pela origem do dinheiro
O art. 24 da MP 2.158-35/2001 dava ao ganho de capital de bens adquiridos em moeda estrangeira três tratamentos, conforme a origem dos recursos. Comprado com reais convertidos, o bem pagava sobre a diferença em reais entre venda e custo (§ 3º). Comprado com rendimentos auferidos originariamente em moeda estrangeira, a base era a diferença em dólares, convertida pela cotação da data da venda (§ 5º), e a variação cambial do custo ficava fora. O bem localizado no exterior e adquirido "na condição de não-residente" nem sequer sofria incidência (§ 6º, I).
O apartamento de Lisboa estava na terceira categoria. Ainda que valorizasse em euros, a venda não geraria imposto aqui, porque a lei olhava para a condição do comprador na data da compra.
A Lei 14.754 revogou o artigo inteiro, com efeitos desde janeiro de 2024
A Lei 14.754/2023 revogou o art. 24 da MP (art. 46, IX, a), com efeitos a partir de 1º de janeiro de 2024 (art. 47, II). Caíram juntas a base em moeda estrangeira e a não incidência para quem comprou como não residente. O limite de US$ 5 mil para a venda de moeda em espécie, que estava no mesmo § 6º, migrou para a nova lei e foi tratado em artigo anterior desta série.
Para o imóvel, a IN RFB 2.180/2024 diz que bens no exterior que não são aplicações financeiras "permanecem sujeitos" ao art. 21 da Lei 8.981/1995 (art. 2º, § 5º). É o regime geral do ganho de capital, com 15% até R$ 5 milhões de ganho, 17,5% até R$ 10 milhões, 20% até R$ 30 milhões e 22,5% acima disso. Sem regra especial, o ganho passa a ser a diferença em reais entre o valor de venda e o custo de aquisição. Na minha leitura, cada valor se converte pela cotação da sua data, e é por esse caminho que o câmbio acumulado entra na base.
Duas consequências merecem registro. O ganho de capital fica fora da base do imposto mínimo (art. 16-A, § 1º, I, da Lei 9.250/1995), de modo que o custo se limita à alíquota própria. E a regra corta nos dois sentidos. Com o euro a R$ 3,50 na venda, o mesmo apartamento vendido pelos mesmos € 300 mil daria prejuízo em reais e nenhum imposto.
A conta, em simulação
Premissas: apartamento comprado por € 300 mil com salário de não residente, euro a R$ 4 na compra e a R$ 6 na venda, preço de venda igual ao de compra, nenhum custo de transação, ganho na faixa de 15%. Para a terceira linha, euro a R$ 5,40 no último dia útil de 2023, valor arredondado só para a simulação.
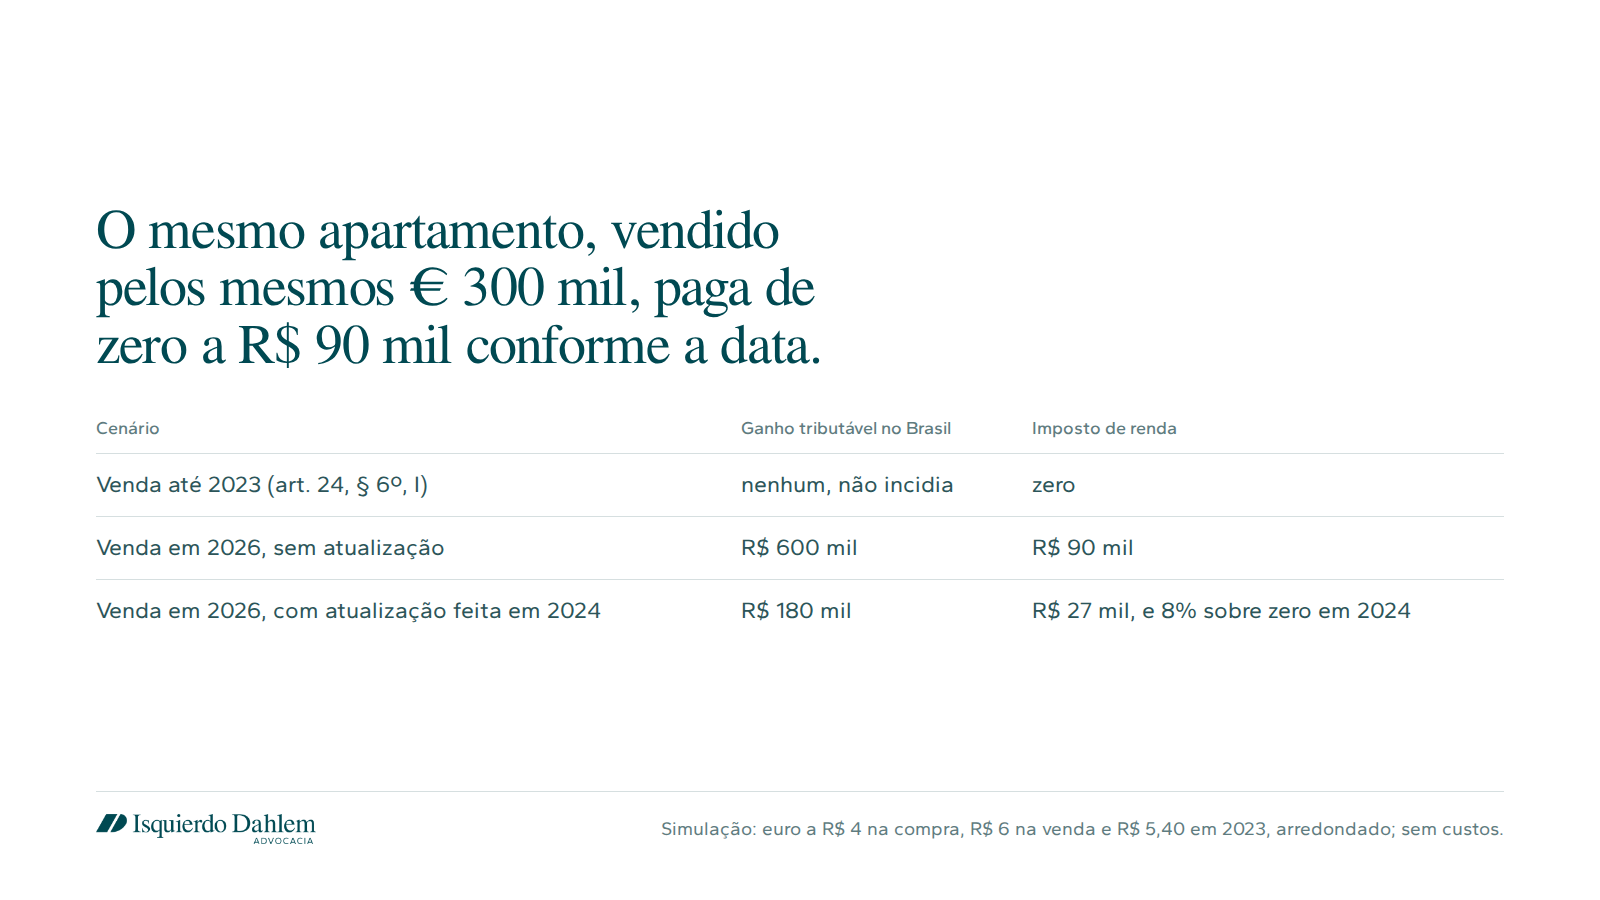
- Custo em reais de R$ 1,2 milhão (€ 300 mil a R$ 4) e venda de R$ 1,8 milhão (€ 300 mil a R$ 6). O ganho de R$ 600 mil é só câmbio, porque em euros o apartamento não valorizou.
- Imposto a 15% de R$ 90 mil, recolhido no Brasil. Se o país do imóvel não tributar um ganho que em euros é zero, não haverá imposto estrangeiro a compensar, e o custo fica inteiro aqui.
- Com a atualização, o custo passaria a R$ 1,62 milhão (€ 300 mil a R$ 5,40). Restaria tributar só o câmbio posterior a 2023, R$ 180 mil, com R$ 27 mil de imposto. A diferença de R$ 63 mil entre as duas linhas é o valor da opção que expirou.
A atualização de 2024 era o resguardo, e o prazo passou
O art. 14 da Lei 14.754 permitiu ao residente atualizar os bens no exterior para o valor de mercado de 31/12/2023, pagando 8% sobre a diferença até 31/05/2024 (§ 8º). Só podia optar quem tinha o bem na declaração do ano-calendário de 2022 (§ 10, I), o que inclui o cliente que voltou em 2021. Para bens adquiridos com rendimentos auferidos originariamente em moeda estrangeira, o § 13 mandava converter o próprio custo pela cotação do fim de 2023, regra repetida no art. 50, § 5º, da IN RFB 2.180/2024. O efeito era tributar a 8% só a valorização em moeda estrangeira, que no exemplo é zero.
Na minha leitura, o salário recebido em Lisboa é rendimento auferido originariamente em moeda estrangeira, e o imóvel cabia no § 13. Há uma objeção a registrar. O § 13 remete ao § 5º do art. 24, e o bem do não residente estava no § 6º, I, o que daria à Receita margem para discutir a conversão do custo. Ainda assim, quem deixou de optar porque não havia nada a pagar em 2024 perdeu a única porta que a lei abriu para separar o câmbio antigo do novo.
A tese da retroatividade existe, e eu não contaria com ela para vender
Logo depois da lei, Isabela Schenberg Frascino (Levy & Salomão, 07/02/2024) apontou duas ilegalidades. A primeira é a falta de acréscimo patrimonial quando o bem foi comprado e vendido na mesma moeda, sem ganho nela. A segunda é a retroatividade sobre a variação acumulada até 2023, contra o art. 150, III, a, da Constituição, com apoio na ADI 2.588, em que o STF afastou o parágrafo único do art. 74 da MP 2.158-35 por alcançar lucros de controladas anteriores à sua vigência.
A tese contrária é forte. O fato gerador do ganho de capital ocorre na alienação, e o lançamento se rege pela lei vigente nessa data (art. 144 do CTN). Nada foi tributado antes de 2024, e o contribuinte tinha uma expectativa, sem fato consumado. O paralelo com a ADI 2.588 é imperfeito, porque lá a norma alcançava lucros já apurados, e aqui a venda acontece depois da lei. O próprio legislador ofereceu a transição do § 13, o que enfraquece o argumento de surpresa.
Não localizei precedente do STJ ou do STF sobre a revogação do art. 24. Minha posição é que a versão parcial da tese, que exclui só a variação até 31/12/2023, é a mais defensável, e só compensa levá-la a juízo quando o imposto em jogo paga o custo e o risco da discussão. Para planejar a venda, uso a conta da Receita.
O que fazer antes da promessa de venda
- Listar os bens no exterior comprados como não residente ou com renda em moeda estrangeira e reunir a prova da origem, como contrato de trabalho, recibos de salário, comunicação de saída definitiva e escritura datada. Essa prova sustenta tanto a conta quanto a tese parcial.
- Calcular o ganho em reais pelas duas leituras antes de assinar. Com R$ 63 mil de diferença no exemplo, a escolha entre recolher e discutir com depósito judicial se faz com o número na mesa.
- Conferir a tributação no país do imóvel e o crédito no Brasil, e checar se alguma isenção ou redução própria de imóvel alcança bem situado no exterior. Não localizei manifestação da Receita sobre esse ponto.
Se algum cliente seu voltou ao Brasil com imóvel comprado lá fora, me chama por mensagem e eu mostro como faço essa conta.
Fontes e notas
- MP 2.158-35/2001, art. 24, §§ 3º, 5º e 6º, I (revogado), em planalto.gov.br
- Lei 14.754/2023, arts. 14 (§§ 8º, 10, I, e 13), 46, IX, a, e 47, II, em planalto.gov.br
- IN RFB 2.180/2024, arts. 2º, § 5º, e 50, § 5º, em compilação de legisweb.com.br
- Lei 8.981/1995, art. 21; Lei 9.250/1995, art. 16-A, § 1º, I; CTN, art. 144; Constituição, art. 150, III, a
- Isabela Schenberg Frascino, "Ilegalidades no IRPF sobre variação cambial", Levy & Salomão, 07/02/2024; STF, ADI 2.588
- Simulação com câmbio hipotético e sem custos de transação; cotação de 31/12/2023 arredondada.
Conteúdo informativo, não é consultoria. Cada caso exige análise individual.
Conteúdo de caráter informativo, nos termos do Provimento 205/2021 do CFOAB. Não constitui consultoria jurídica nem promessa de resultado.