
Lucros de 2025 aprovados a tempo e parcelados até 2030: as parcelas pagas depois de 2028 entram na base do imposto mínimo
O recorte de cada dispositivo, a conta de antecipar para 2028 e o que conferir no ato.
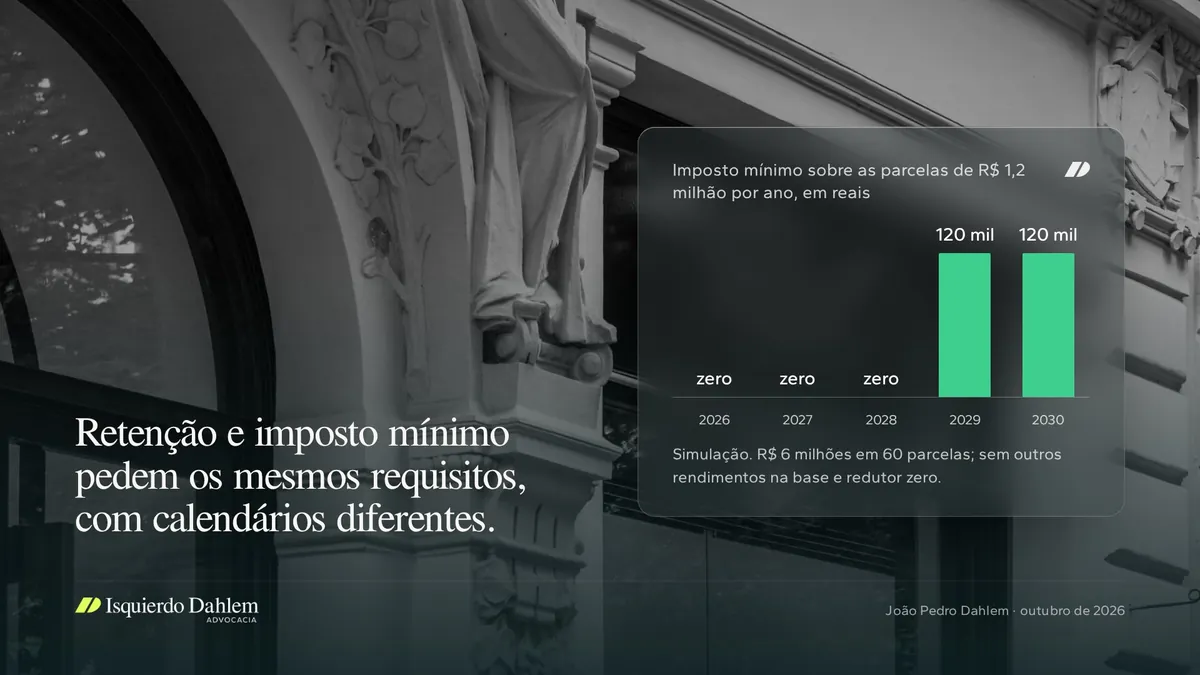
Um exemplo de números redondos. Em dezembro de 2025, uma holding familiar aprovou a distribuição de R$ 6 milhões de lucros apurados até 2025, em 60 parcelas mensais de R$ 100 mil, de janeiro de 2026 a dezembro de 2030. O sócio fica livre da retenção de 10% em todas as parcelas. Do imposto mínimo, só nas 36 primeiras. As 24 parcelas de 2029 e 2030 somam R$ 2,4 milhões e entram inteiras na base do imposto mínimo, o que pode custar R$ 240 mil. Antecipar tudo para 2028 parece a saída. Tem um risco jurídico real e, para quem já estaria na alíquota cheia, um custo de erro menor do que parece.
Os dois dispositivos repetem os requisitos e divergem no calendário
A Lei 15.270/2025 tratou do estoque de lucros em dois lugares da Lei 9.250/1995. O art. 6º-A, § 3º, afasta a retenção de 10% sobre dividendos acima de R$ 50 mil por mês, pagos pela mesma empresa à mesma pessoa física, quando os lucros se referem a resultados até 2025, a distribuição foi aprovada até 31/12/2025 e os valores são exigíveis pela legislação civil ou empresarial, desde que o pagamento ocorra "nos termos originalmente previstos no ato de aprovação". Nenhum ano-limite.
O art. 16-A, § 1º, XII, exclui os mesmos lucros da base do imposto mínimo e acrescenta a alínea c. O pagamento precisa ocorrer "nos anos-calendário de 2026, 2027 e 2028" (item 1) e observar "os termos previstos no ato de aprovação realizado até 31 de dezembro de 2025" (item 2). A palavra "originalmente" está só no art. 6º-A. Na minha leitura, a ausência não abre espaço para emendar o ato depois, porque o item 2 amarra os termos ao ato realizado até o fim de 2025.
A mesma parcela pode, portanto, estar fora de um regime e dentro do outro. A Receita não ajuda a separar. A resposta à pergunta 8 do Perguntas e Respostas sobre altas rendas trata da retenção e do cômputo no mínimo no mesmo bloco e menciona o pagamento até 2028, limite que a lei só escreveu no art. 16-A. É prudente contar com a tentativa de estender o corte também à retenção.
A retenção é antecipação, e isso muda o custo do erro
O § 5º do art. 16-A manda deduzir do mínimo o imposto retido com base no art. 6º-A. Para quem paga o mínimo na alíquota cheia, a retenção sobre lucros que também entram na base funciona como pagamento adiantado do mesmo imposto. Uma disputa sobre a retenção em 2029 e 2030 mexe na data do desembolso, e o valor final continua decidido pelo art. 16-A.
O redutor do art. 16-B pode encolher essa conta. Ele compara a alíquota efetiva da empresa com a soma nominal de 34% e, pelo § 3º, mede essa alíquota "no exercício a que se referem os lucros e dividendos distribuídos". Para o estoque inteiro, vale 2025, mesmo nas parcelas de 2030. Empresa operacional no lucro real que pagou perto de 34% sobre o lucro contábil de 2025 tende a neutralizar o mínimo dessas parcelas. Na holding cujo lucro vem de dividendos e equivalência patrimonial, que não pagam IRPJ nem CSLL nela, a alíquota efetiva tende a ser baixa, o redutor pequeno, e é ali que a exposição se concentra.
A conta, em simulação
Premissas declaradas: sócio sem outros rendimentos na base do mínimo em 2028, 2029 e 2030; redutor do art. 16-B igual a zero; valores nominais, sem custo financeiro.
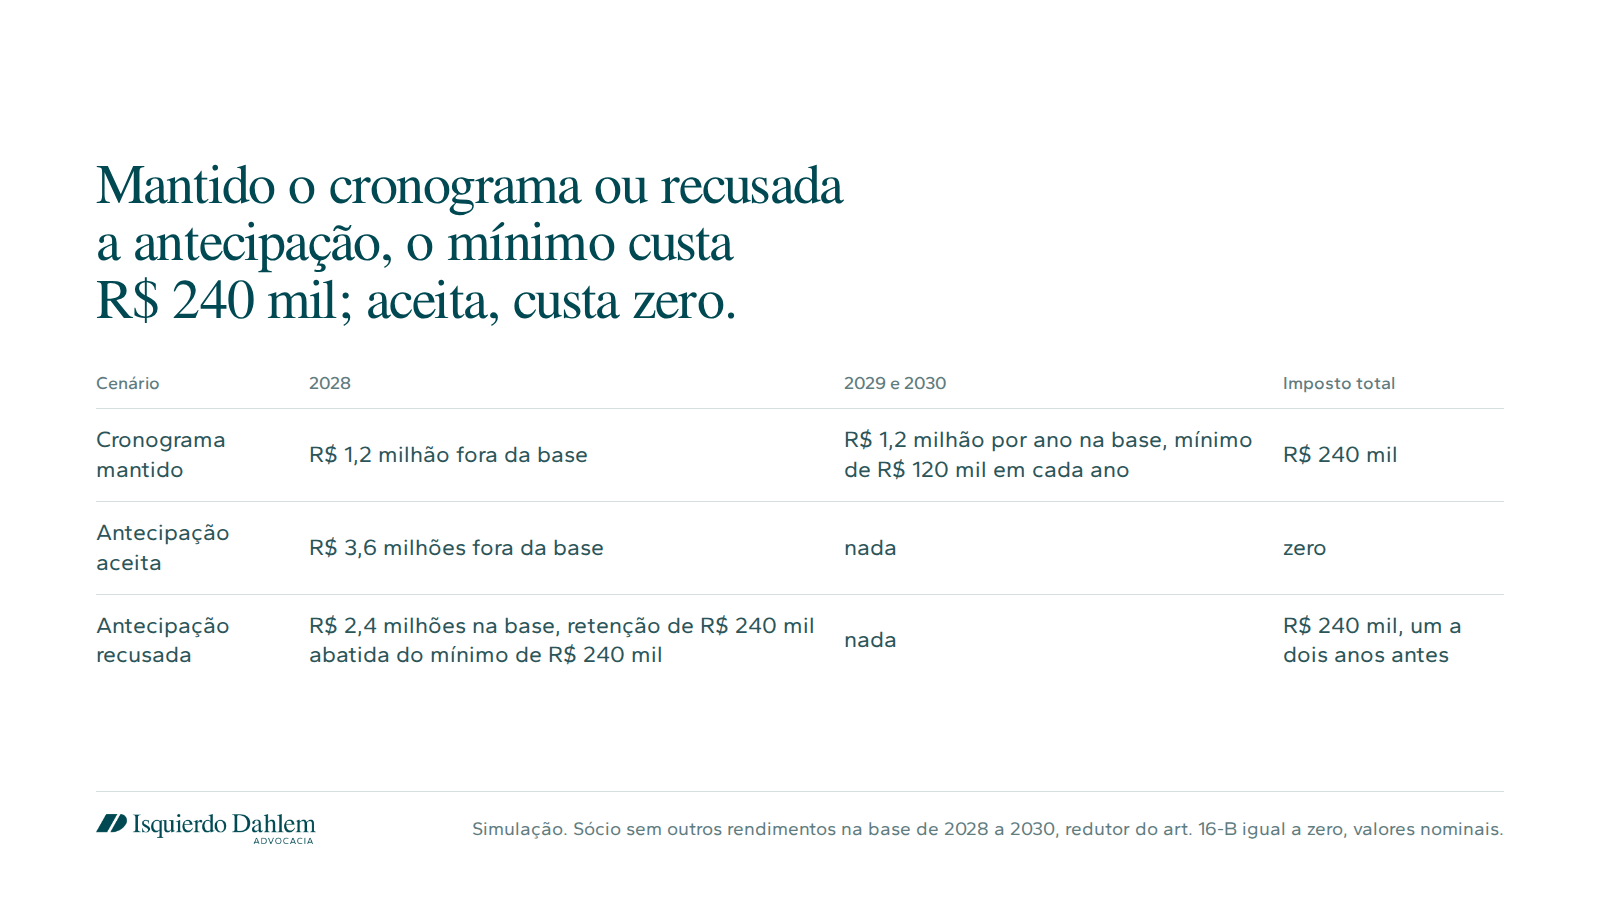
- Mantido o cronograma, R$ 1,2 milhão por ano basta para a alíquota de 10% (art. 16-A, § 2º, I). São R$ 120 mil de mínimo em cada ano.
- Aceita a antecipação das 24 parcelas para dezembro de 2028, todo o estoque sai até 2028 e o mínimo sobre ele é zero.
- Recusada a antecipação, os R$ 2,4 milhões perdem as duas proteções. A empresa retém 10% no mês, R$ 240 mil, e o sócio deduz esse valor do mínimo de 2028, também de R$ 240 mil. O total fica igual ao do cronograma mantido e sai mais cedo.
A simetria depende da faixa. Se as parcelas de 2029 e 2030 fossem de R$ 700 mil por ano, a alíquota de cada ano ficaria perto de 1,67% (R$ 700 mil divididos por R$ 60 mil, menos 10), e o mínimo somaria cerca de R$ 23,3 mil nos dois anos. Concentrados em 2028 e recusada a antecipação, R$ 1,4 milhão levariam a alíquota a 10% e o mínimo a R$ 140 mil. Para esse sócio, antecipar sem cobertura no ato arrisca seis vezes o que se quer economizar.
O argumento a favor da antecipação e a tese contrária
A melhor defesa está no art. 133 do Código Civil. Nos contratos, o prazo presume-se em proveito do devedor, salvo se do instrumento ou das circunstâncias resultar que foi estabelecido a benefício do credor. Se o prazo das parcelas favorece a empresa pagadora, pagar antes é exercer uma faculdade que o próprio ato já continha, e os termos originais ficam observados.
A tese contrária é forte. A deliberação de distribuição é ato societário, e a presunção do art. 133 foi escrita para contratos. A lei exigiu os termos "originalmente previstos" para impedir que o cronograma fosse redesenhado depois da nova tributação, e um ato que fixou 60 parcelas, sem cláusula de antecipação, faz das datas parte dos termos. Na minha leitura, a antecipação sem previsão no ato é tese controvertida. Não localizei solução de consulta da Receita sobre o ponto e não localizei precedente do STJ ou do STF sobre a antecipação nem sobre o corte de 2028.
Há mais dois limites. Em sociedade anônima, o art. 205, § 3º, da Lei 6.404/1976 manda pagar o dividendo em 60 dias, salvo deliberação em contrário da assembleia, e em qualquer caso dentro do exercício social [VERIFICAR]. Um cronograma de cinco anos numa S.A. abre discussão sobre a exigibilidade, requisito dos dois dispositivos. E quem aprovou em janeiro de 2026 depende da liminar do Min. Nunes Marques, de 26/12/2025, nas ADIs 7.912 e 7.914, que prorrogou o prazo de aprovação para 31/01/2026 sem suspender a tributação. Em 18/02/2026, o Min. Edson Fachin pediu destaque, o placar do referendo foi zerado e o caso foi ao plenário físico, sem data. Não localizei o resultado.
O que fazer antes de 2028
- Mapear, sócio por sócio, as parcelas aprovadas para depois de 2028 e projetar a alíquota do mínimo em cada ano. Quem ficaria abaixo de R$ 1,2 milhão de base tem mais a perder com a concentração.
- Ler o ato de aprovação. Se ele prevê antecipação facultativa, antecipar para 2028 observa os termos e a decisão passa a ser de caixa. Se não prevê, a decisão sai da tabela acima, com o pior cenário calculado para o sócio específico.
- Calcular o redutor com o balanço e a apuração de IRPJ e CSLL de 2025 da empresa pagadora e arquivar esses papéis.
- Em S.A., conferir o cronograma contra a Lei 6.404 antes de qualquer pagamento fora das datas aprovadas.
Se algum cliente seu tem parcelas aprovadas para 2029 ou 2030, me chama por mensagem e eu mostro como faço essa conta com os números dele.
Fontes e notas
- Lei 15.270/2025: arts. 6º-A, § 3º, 16-A, § 1º, XII, §§ 2º e 5º, e 16-B, §§ 1º e 3º, da Lei 9.250/1995, em planalto.gov.br
- Receita Federal, Perguntas e Respostas sobre tributação de altas rendas, lucros e dividendos, pergunta 8
- Código Civil, art. 133; Lei 6.404/1976, art. 205, § 3º
- STF, ADIs 7.912 e 7.914, liminar de 26/12/2025; destaque de 18/02/2026 (Migalhas, 18/02/2026; APET, 20/02/2026)
- Simulação com as premissas do texto; não constitui recomendação de investimento.
Conteúdo informativo, não é consultoria. Cada caso exige análise individual.
Conteúdo de caráter informativo, nos termos do Provimento 205/2021 do CFOAB. Não constitui consultoria jurídica nem promessa de resultado.