
Empresário que comunica a saída para o Paraguai e segue administrando a empresa em Porto Alegre continua residente fiscal no Brasil
Como a Receita e o CARF leem a comunicação de saída, quanto custa a requalificação e o que precisa mudar antes do protocolo.
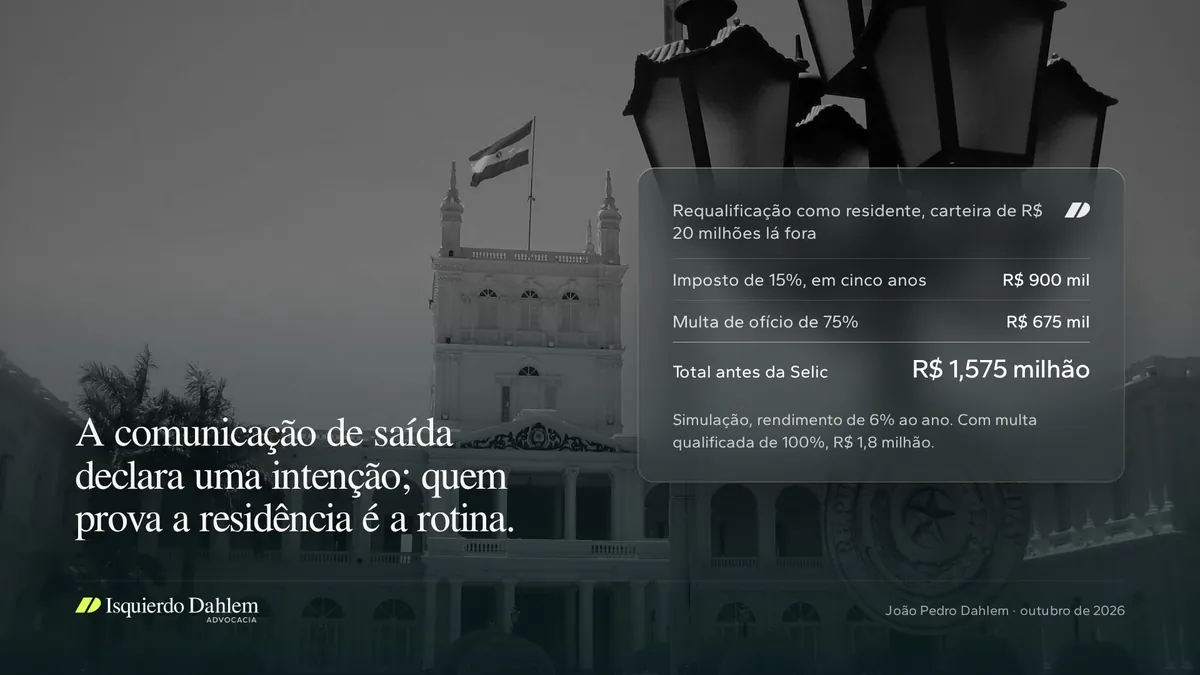
Tome um caso hipotético. Um empresário gaúcho protocola a Comunicação de Saída Definitiva do País, obtém residência e cédula no Paraguai e aluga um apartamento em Assunção. Continua sócio administrador da empresa em Porto Alegre e passa dois ou três dias por semana na sede. Para a Receita, ele não saiu. A comunicação de saída declara uma intenção; quem prova a residência é a rotina, e a rotina dele está em Porto Alegre. Se a fiscalização reconstituir os anos em aberto, a renda mundial volta à declaração brasileira, com multa de ofício de pelo menos 75% sobre o imposto.
A comunicação de saída tem natureza declaratória e sozinha não muda a residência
A definição está na IN SRF 208/2002. É residente quem reside no Brasil em caráter permanente (art. 2º, I). Deixa de ser quem se retira em caráter permanente, na data da saída (art. 3º, II). Quem sai sem apresentar a comunicação continua residente durante os primeiros 12 meses (art. 2º, V). O prazo da comunicação vai até o último dia de fevereiro do ano seguinte, e ela não dispensa a Declaração de Saída Definitiva (art. 11-A).
Na SC Cosit 130, de 16/05/2024, a Receita afirmou que a comunicação "possui natureza meramente declaratória, não sendo capaz de caracterizar, por si só, a condição de não residente". Exige-se a retirada com ânimo definitivo, e a mera saída do território é insuficiente. A SC Cosit 133, da mesma data, segue a linha. A SC Cosit 207, de 12/07/2024, foi além. Disse que nem a comunicação afasta a residência quando o afastamento é precário e que, "a despeito do disposto no art. 76" do Código Civil, prevalecem os comandos da legislação fiscal.
Restam duas vias para perder a residência. A primeira é subjetiva, o ânimo definitivo de sair, que a Receita chama de elemento "de natureza psicológica e íntima" e examina pelos fatos. A segunda é objetiva, a ausência por mais de 12 meses consecutivos. No caso do exemplo, as duas falham. A rotina na sede desmente o ânimo, e as idas semanais impedem que os 12 meses se completem.
O Paraguai já tem solução de consulta e acórdão próprios
Segundo artigo de Lívia Araújo Candido no Conjur (07/09/2026), o painel da Receita passou de 25.680 comunicações de saída em 2021 para 46.188 no levantamento de julho de 2026, cerca de 80% a mais.
A SC Disit 4.010, de 15/04/2026, da 4ª Região Fiscal, examinou um servidor que comunicou a saída para o Paraguai e "permaneceu exercendo regularmente suas funções em território brasileiro". A conclusão repete a Cosit. A comunicação é declaratória, e a saída formalizada não basta sem ruptura efetiva de vínculos. A Disit apoiou-se nas SCs Cosit 130 e 133 e no Acórdão CARF 2201-011.434, de 08/02/2024.
O acórdão interessa mais ao empresário do que as soluções de consulta. Pelas análises publicadas, o contribuinte declarou saída para o Paraguai, manteve vínculos econômicos no Brasil, e a turma manteve a autuação pelo critério do centro de interesses vitais. Entre os critérios de prova citados estão relações profissionais em curso, residência habitual efetiva, vida familiar e coerência declaratória. Para quem administra a própria empresa, pesam os dois primeiros.
Sem tratado em vigor, a cédula paraguaia não desempata nada
Brasil e Paraguai assinaram uma convenção contra a dupla tributação em 20/09/2000, aprovada pelo Congresso brasileiro no Decreto Legislativo 972/2003. Ela não consta da lista de acordos em vigor publicada pela Receita, e não localizei decreto de promulgação. Sem convenção, não há regra de desempate de residência. A pergunta se resolve só pela lei brasileira, e a residência paraguaia prova situação migratória lá, sem efeito sobre a residência fiscal aqui.
Na minha leitura, um tratado também não salvaria o exemplo. O centro de interesses vitais, que o CARF aplicou sem tratado, é o critério que as regras de desempate costumam usar, e ele aponta para Porto Alegre.
A conta da requalificação, em simulação
Premissas declaradas: aplicações financeiras no exterior de R$ 20 milhões, com rendimento de 6% ao ano; cinco anos-calendário em aberto; nenhum imposto recolhido no Brasil sobre essa renda desde a saída; só imposto brasileiro, sem câmbio e sem Selic.
- Como residente, o rendimento de R$ 1,2 milhão paga 15% na declaração anual (Lei 14.754/2023, art. 2º), ou R$ 180 mil por ano.
- Em cinco anos, são R$ 900 mil de imposto.
- A multa de ofício de 75% (Lei 9.430/1996, art. 44, I) acrescenta R$ 675 mil.
- Se a fiscalização qualificar a conduta, a multa passa a 100% (art. 44, § 1º, VI, na redação da Lei 14.689/2023), ou R$ 900 mil.
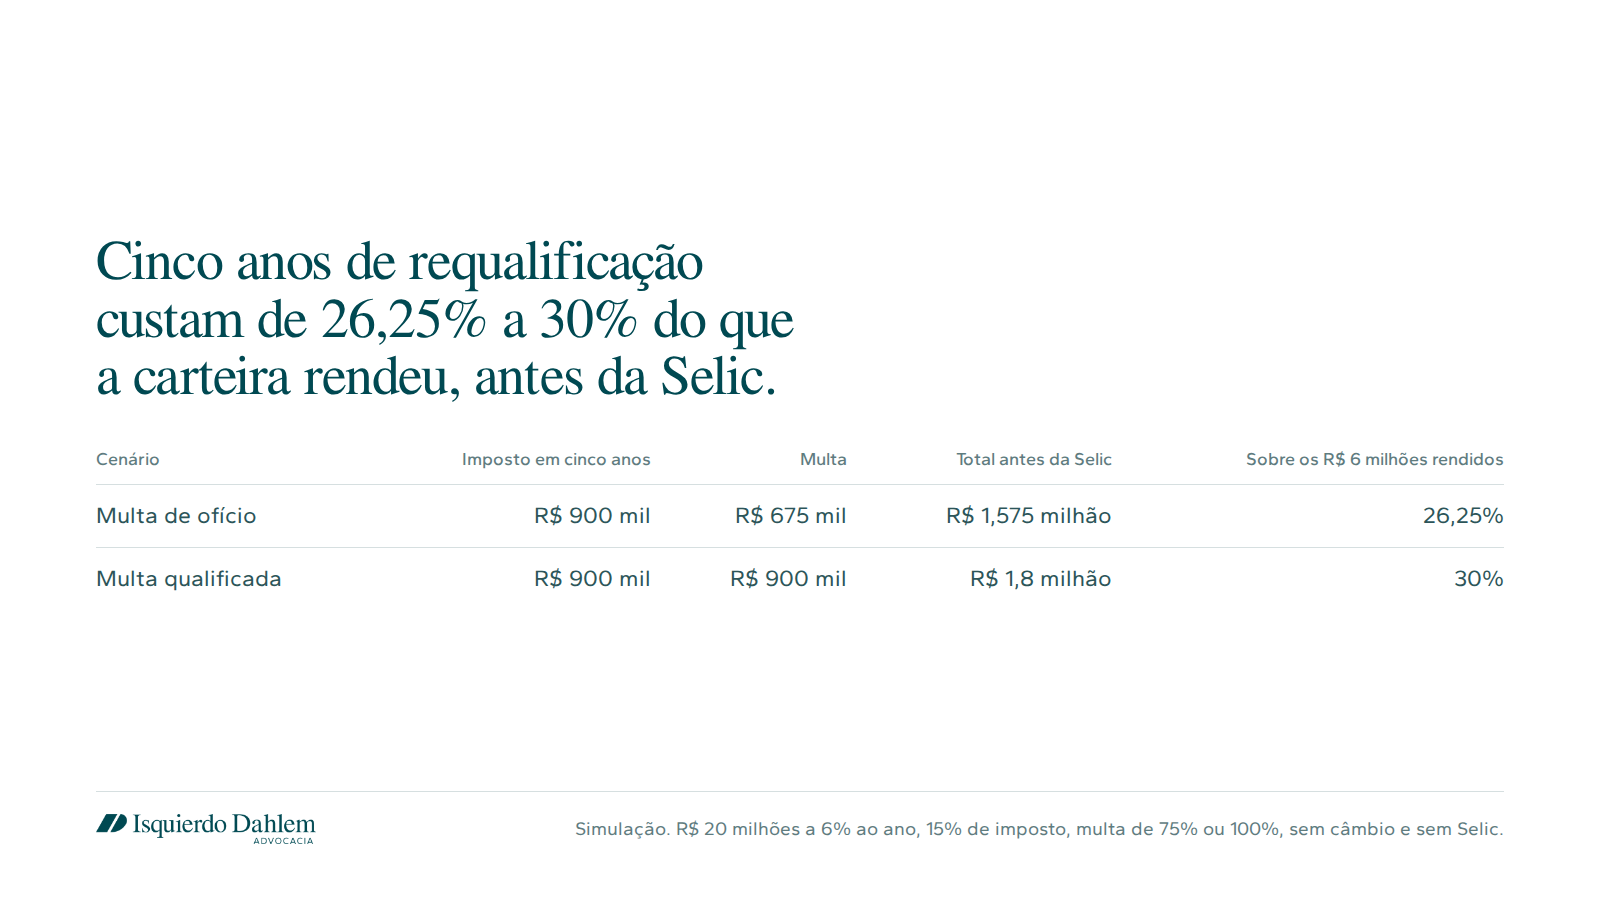
Os juros correm pela Selic sobre o imposto (art. 61, § 3º, da mesma lei). O STF limitou a multa qualificada a 100% do débito, com 150% só na reincidência (Tema 863, RE 736.090, julgado em 03/10/2024), o que fixa o teto. Para os anos a partir de 2026, quem soma mais de R$ 600 mil de rendimentos entra no imposto mínimo (art. 16-A da Lei 9.250/1995). Nesta carteira, isolada, os 15% já o cobrem, e os lucros que a empresa distribui ao sócio entram na mesma base. A retenção sobre esses lucros é tema de outro texto desta série.
A tese contrária é séria para quem saiu de fato
O melhor argumento do contribuinte tem três partes. Ser sócio de empresa brasileira não está entre as hipóteses de residência do art. 2º da IN 208. As soluções de consulta tratam de servidores públicos, cujo domicílio é necessário por força do art. 76 do Código Civil, e o empresário não tem domicílio necessário. E importar o centro de interesses vitais, critério de tratado, para um caso sem tratado tem base normativa fina.
O alcance das decisões também é limitado. As soluções da Cosit vinculam a Receita; a da Disit tem alcance mais restrito; o acórdão é de turma ordinária. Não localizei precedente do STJ ou do STF sobre residência fiscal de pessoa física e ânimo definitivo. O Tema 863 trata só do tamanho da multa.
Minha posição é que a tese defende bem quem mudou a vida para o Paraguai e manteve no Brasil só a participação societária. Ela não sustenta quem continua decidindo a empresa na sede toda semana.
O que fazer antes do protocolo
- Decidir primeiro a gestão. Transferir a administração a um administrador profissional, alterar o contrato social e restringir procurações. O custo de governança se compara com o R$ 1,575 milhão da simulação.
- Montar o calendário de presença. Rotina semanal na sede é incompatível com a saída. Registrar os dias no Brasil em cada ano e manter as viagens esporádicas.
- Construir a prova de vida no Paraguai e a coerência declaratória: residência, família, contas e despesas lá; comunicação e declaração de saída no prazo; fontes pagadoras informadas da nova condição.
- Se a gestão não pode sair, não protocolar a saída. Manter a residência e organizar a estrutura dentro dela custa menos do que defender uma comunicação que os fatos desmentem.
Se algum cliente seu está montando a saída para o Paraguai, me chama por mensagem e eu mostro como organizo essa prova.
Fontes e notas
- IN SRF 208/2002, arts. 2º, I e V, 3º, II, e 11-A
- SCs Cosit 130 e 133, de 16/05/2024, e 207, de 12/07/2024 (normas.receita.fazenda.gov.br)
- SC Disit 4.010/2026 e Acórdão CARF 2201-011.434, conforme PSAA (Informativo 08/2026), L. O. Baptista e Conjur (07/09/2026)
- Convenção Brasil-Paraguai de 20/09/2000 e Decreto Legislativo 972/2003 (Senado Federal, PDS 762/2003); lista de acordos em vigor da Receita Federal
- Lei 14.754/2023, art. 2º; Lei 9.430/1996, arts. 44 e 61; Lei 9.250/1995, art. 16-A; STF, Tema 863 (RE 736.090)
- Simulação com números redondos, sem câmbio e sem Selic.
Conteúdo informativo, não é consultoria. Cada caso exige análise individual.
Conteúdo de caráter informativo, nos termos do Provimento 205/2021 do CFOAB. Não constitui consultoria jurídica nem promessa de resultado.