
PGBL portado antes da opção pelo regime regressivo recomeça a contagem do prazo e pode pagar 35% sobre o resgate
Por que a ordem entre a opção pelo regressivo e a portabilidade decide a alíquota, quanto custa a sequência errada e o que fazer com quem já portou.
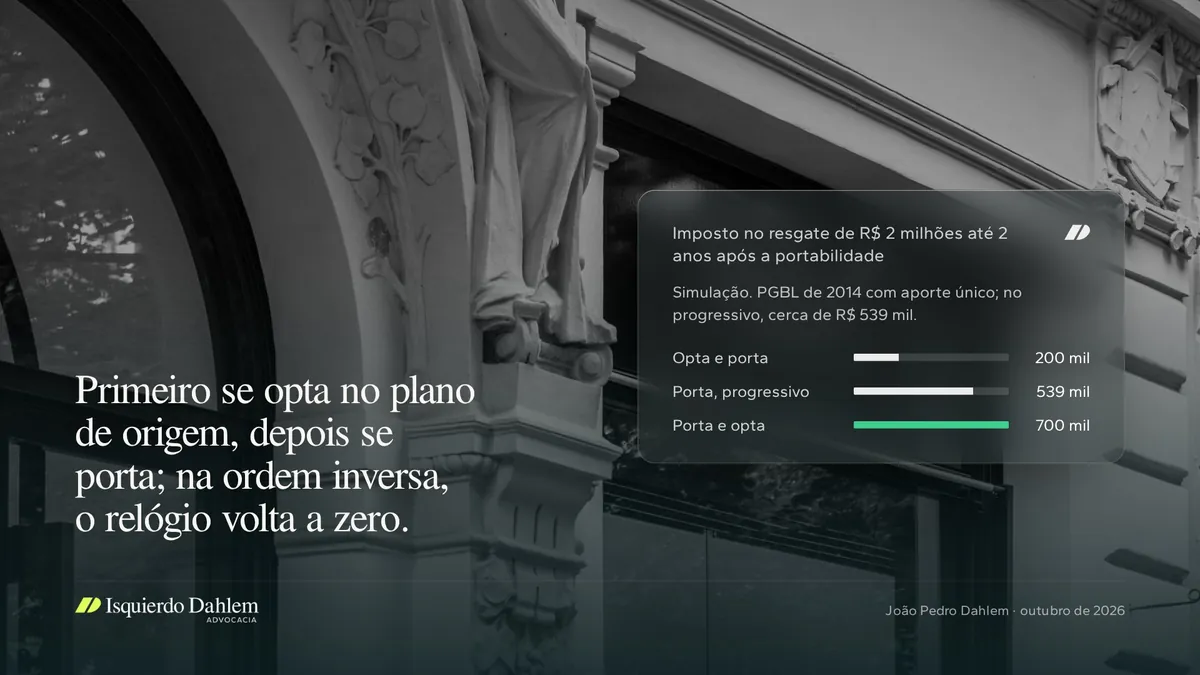
Tome um exemplo de números redondos. Um cliente tem R$ 2 milhões num PGBL contratado em 2014, ainda no regime progressivo, e recebe uma recomendação razoável, a de levar a reserva para outra seguradora, com taxa menor, e fazer lá a opção pelo regime regressivo, que desde a Lei 14.803/2024 pode ser exercida até o primeiro resgate. Nessa ordem, a Receita conta o prazo de acumulação a partir da portabilidade, e um resgate nos dois anos seguintes retém 35%. Na ordem inversa, os doze anos acompanham a reserva e a alíquota é de 10%. Primeiro se opta no plano de origem, depois se porta; na sequência contrária, o relógio volta a zero.
A Receita conta o prazo da portabilidade quando a opção é feita no destino
A Solução de Consulta Cosit 172, de 03/09/2026, publicada no DOU de 08/09/2026, fixou que "a data da portabilidade ou migração constitui o termo inicial do prazo de acumulação" para quem levou as reservas a um novo plano e optou pelo regressivo. A ementa abrange as duas operações. Trocar de plano dentro da mesma seguradora, por migração, tem o mesmo efeito de trocar de seguradora.
Segundo o resumo publicado pela Rota da Jurisprudência, o consulente tinha mais de cinco anos no progressivo e outros cinco no plano novo, já no regressivo, e perguntou se os dez anos somados lhe davam os 10%. A resposta conta só os anos do plano novo, o que pela tabela o deixa na faixa de 25%. A consulta enfrentou a Lei 14.803/2024 e manteve o entendimento. A linha vem de antes. O mesmo resumo menciona a SC Cosit 243/2014, e a SC Cosit 51/2026 contou da data de ingresso no novo plano o prazo de quem migrou de um plano de benefício definido para um de contribuição definida.
A opção tardia do aposentado que já recebe renda do plano foi tema de outro texto desta série.
O fundamento é um parágrafo escrito quando a opção era feita na entrada
O prazo de acumulação é "o tempo decorrido entre o aporte de recursos no plano de benefícios" e o pagamento do resgate ou do benefício (art. 1º, § 3º, da Lei 11.053/2004). Para aportes feitos desde 2005, ele corre da data de cada aporte (art. 2º, § 3º, II). A portabilidade tem regra própria no § 4º, que manda computar no plano receptor o prazo "do participante que, no plano originário, tenha optado pelo regime de tributação previsto neste artigo".
A Cosit leu a condição ao pé da letra. Quem portou no progressivo não levou prazo regressivo algum, porque nenhum corria na origem, e o relógio do destino começa com a chegada dos recursos. A IN SRF 588/2005 repete a regra no art. 13, § 4º.
A origem do problema é histórica. Quando o § 4º foi escrito, a opção era feita no ingresso, e a IN 588, na redação original do art. 13, § 5º, fixava o prazo até o último dia útil do mês seguinte ao ingresso no plano. A Lei 14.803/2024 reescreveu o § 6º e passou a admitir a opção "até o momento da obtenção do benefício ou da requisição do primeiro resgate", em caráter irretratável. Mudou o momento da opção. O § 4º ficou com a mesma redação, e a Receita preferiu não atualizar a leitura dele.
A conta, em simulação
Premissas declaradas: R$ 2 milhões em PGBL, aporte único em 2014 como simplificação, portabilidade em 2026 e resgate total; nenhum outro rendimento ou dedução no ano; tabela progressiva de 2026, com alíquota máxima de 27,5% e parcela a deduzir anual igual a doze vezes a mensal. No PGBL o imposto incide sobre o valor resgatado, e no VGBL só sobre o rendimento (art. 3º da Lei 11.053/2004). Por isso o efeito é maior no PGBL.
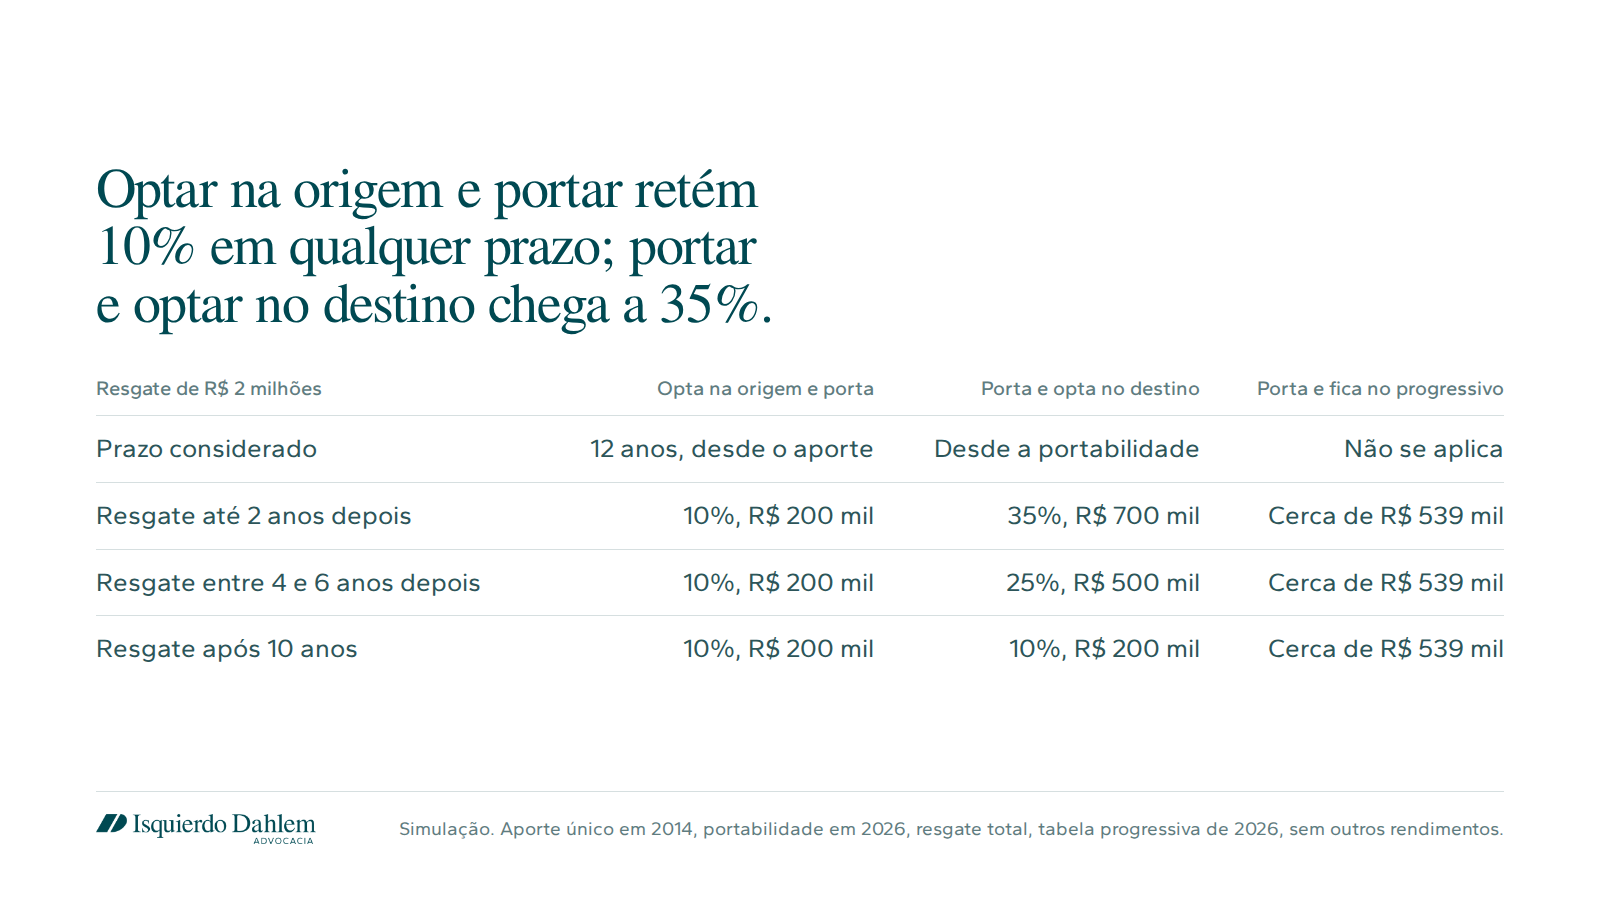
- Na ordem certa, os doze anos acompanham a reserva e a retenção é de 10%, exclusiva na fonte, ou R$ 200 mil.
- Na ordem inversa, o resgate nos dois primeiros anos retém 35%, ou R$ 700 mil. A diferença de R$ 500 mil sai apenas da sequência dos protocolos.
- Quem porta e fica no progressivo sofre retenção de 15% como antecipação (art. 3º da Lei 11.053/2004) e acerta no ajuste anual. Com 27,5% sobre R$ 2 milhões, menos R$ 10.904,76 de parcela a deduzir, o imposto fica em cerca de R$ 539 mil, perto de 27% do resgate.
A terceira coluna explica o tamanho do erro. Por quatro anos, quem porta e opta no destino paga mais do que pagaria se nunca tivesse optado, porque 35% e 30% superam a carga do progressivo. O regressivo só passa a compensar na faixa de 25%, e os 10% voltam depois do décimo ano. Como a opção é irretratável (§ 6º), não há como desfazê-la.
A isonomia entre quem porta e quem não porta é o melhor argumento contra a Receita
A tese favorável ao contribuinte parte do § 3º. O prazo é contado de cada aporte, e a SC Cosit 68/2025, ao admitir a opção de quem não a havia exercido, remeteu a essa contagem pelo art. 2º, § 3º. Quem opta tarde e não porta leva o tempo inteiro. Tratar de modo diferente o mesmo participante, com os mesmos aportes, porque trocou de seguradora, contraria a neutralidade que a própria IN 588 dá à portabilidade, sobre a qual não incide tributo (art. 20). E o § 4º nasceu para proteger o prazo de quem já tinha optado, num sistema em que a opção só existia na entrada. Usá-lo para cassar o prazo de quem opta tarde inverte a função da regra.
A tese da Receita também é forte. O § 4º condiciona o cômputo à opção "no plano originário", e o legislador de 2024 reescreveu o § 6º, revogou o § 7º e deixou o § 4º intacto. O § 3º fala em aporte "no plano de benefícios", o que permite tratar a reserva portada como ingresso num plano novo.
A questão é controvertida. A solução de consulta da Cosit vincula a Receita, e não localizei precedente do STJ ou do STF sobre a contagem do prazo na portabilidade. Na minha leitura, a isonomia é um bom argumento para quem já portou e optou. Para quem ainda vai portar, litigar R$ 500 mil não faz sentido quando a ordem dos atos resolve o problema sem tese.
O que fazer antes da próxima portabilidade
- Nos planos antigos no progressivo, formalizar a opção pelo regressivo na entidade de origem, guardar o termo e o protocolo e só então pedir a portabilidade. O mesmo vale para migração interna. O custo é um formulário a mais.
- Pedir à entidade de destino a confirmação do prazo de acumulação recebido, aporte por aporte, que a origem deve informar (IN Conjunta RFB, Previc e Susep 1/2025, arts. 3º e 4º). Um erro de cadastro aqui vira retenção a maior no resgate.
- Para quem já portou e não optou, fazer a conta antes de optar no destino. Na leitura da Receita, o prazo corre da data da portabilidade, de modo que uma portabilidade antiga já traz anos acumulados, e uma recente pode tornar o progressivo mais barato se o resgate estiver próximo.
- Para quem já portou e optou, ajustar o calendário de resgates às faixas e decidir se a tese da isonomia justifica ação judicial antes do resgate relevante.
Se algum cliente seu tem PGBL antigo e uma portabilidade em curso, me chama por mensagem e eu mostro como faço essa conta.
Fontes e notas
- Lei 11.053/2004, arts. 1º, 2º e 3º, com a redação da Lei 14.803/2024
- SC Cosit 172/2026: ementa (FiscoScan) e resumo do caso (Rota da Jurisprudência)
- SC Cosit 68/2025; SC Cosit 51/2026, segundo newsletter do Bocater Advogados
- IN SRF 588/2005, art. 13, §§ 3º a 5º, e art. 20; IN Conjunta RFB, Previc e Susep 1/2025, arts. 3º e 4º
- Receita Federal, tabela progressiva de 2026
- Simulação com aporte único e sem outros rendimentos; planos reais têm aportes em datas diferentes, cada um com seu prazo. A comparação é só tributária e não constitui recomendação de investimento.
Conteúdo informativo, não é consultoria. Cada caso exige análise individual.
Conteúdo de caráter informativo, nos termos do Provimento 205/2021 do CFOAB. Não constitui consultoria jurídica nem promessa de resultado.