
PPLI com gestor indicado pelo cliente perde o diferimento: a Receita trata a apólice como offshore e tributa o lucro todo ano
O que faz a apólice virar entidade controlada, quanto vale o diferimento perdido e o que revisar no contrato.
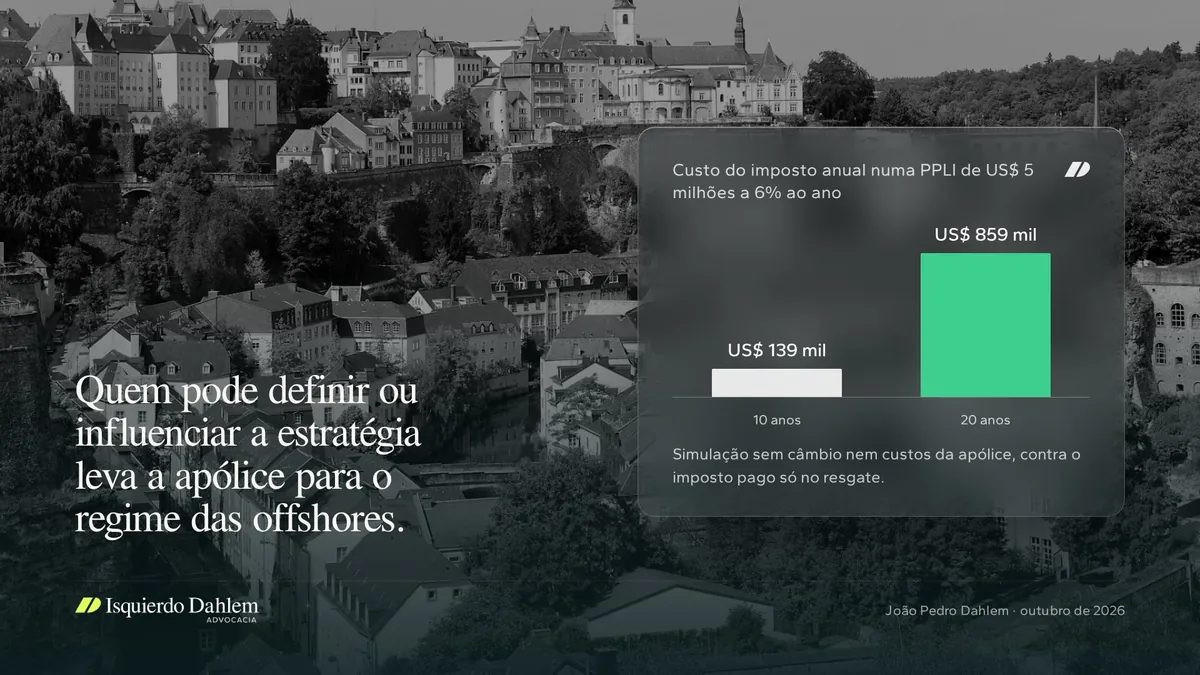
Tome um caso hipotético. Um cliente aplica US$ 5 milhões numa PPLI em Luxemburgo, o seguro de vida resgatável de colocação privada. O prêmio vai para um fundo interno dedicado, o anexo da apólice traz a política de investimento e o gestor foi indicado pelo próprio cliente. A venda se apoiou no diferimento, com imposto brasileiro só no resgate. Pela IN RFB 2.180/2024, esse desenho tira a apólice do regime de aplicação financeira e a coloca no das entidades controladas, com 15% sobre o lucro apurado a cada 31 de dezembro, haja resgate ou não. Na PPLI, quem pode definir ou influenciar a estratégia leva a apólice para o regime das offshores, e o imposto deixa de esperar o resgate.
A lei deu à apólice resgatável o regime de aplicação financeira
A Lei 14.754/2023 lista entre as aplicações financeiras no exterior as "apólices de seguro cujo principal e cujos rendimentos sejam resgatáveis pelo segurado ou pelos seus beneficiários" (art. 3º, § 1º). Aplicação financeira paga 15% no ajuste anual (art. 2º, § 1º), e só quando o rendimento é efetivamente percebido, no resgate, na amortização, na alienação ou no vencimento (art. 3º, § 2º). Enquanto o dinheiro fica na apólice, só o bem é declarado.
A IN RFB 2.180/2024 repete a regra no art. 9º, § 4º, e abre a frase com "ressalvado o disposto no art. 16". Pela mesma instrução, o rendimento da aplicação inclui a variação cambial da moeda estrangeira em relação ao real (art. 9º, II).
A instrução normativa criou um teste de estratégia
O art. 16 da IN considera entidade controlada a apólice resgatável no exterior "quando for permitido ao investidor definir ou influenciar a estratégia de investimento". A resposta 25 do Ministério da Fazenda (29/04/2024) segue a mesma linha e se apoia no art. 5º, § 1º, da lei, que alcança entidades personificadas ou não, inclusive fundos.
Daí em diante, a mecânica é a da offshore. A carteira de uma apólice produz renda financeira, a renda ativa própria fica abaixo de 60% e a entidade cai no regime de tributação anual (art. 5º, § 5º). O lucro é apurado em balanço anual individualizado, em IFRS ou no padrão contábil brasileiro (art. 5º, § 10), e tributado a 15% em 31 de dezembro, distribuído ou não.
Há um ônus que nenhuma simulação mostra. Alguém precisa produzir todo ano o balanço de um fundo interno dedicado, e a seguradora não tem obrigação de fazê-lo para a Receita.
O contrato luxemburguês descreve o que a Receita procura
A Lettre Circulaire 26/1 do Commissariat aux Assurances, de 01/02/2026, substituiu a antiga 15/3 e regula o seguro de vida ligado a fundos. No ponto 7.3.4, ela admite que as condições da apólice prevejam que o tomador "peut modifier la politique d'investissement initiale ou peut prendre une influence sur les investissements à réaliser". A política de cada fundo dedicado fica num anexo próprio do contrato.
O verbo que o regulador luxemburguês usa para descrever uma faculdade do produto é o mesmo que a Receita escolheu para requalificá-lo. Para saber em que regime está a apólice, o documento a ler é esse anexo, junto com as condições gerais.
Nos EUA, a PPLI convive com as regras de investor control, e um relatório da Comissão de Finanças do Senado, de 21/02/2024, apontou ao menos US$ 40 bilhões nessas apólices e pediu mais fiscalização.
O imposto total é o mesmo nos dois regimes, e o que muda é a data
Simulação com premissas declaradas, de US$ 5 milhões a 6% brutos ao ano, sem câmbio, sem custos da apólice e com alíquota de 15%. No regime anual, o imposto sai de outra aplicação que renderia os mesmos 6%, o que equivale a fazer a apólice render 5,1% líquidos.
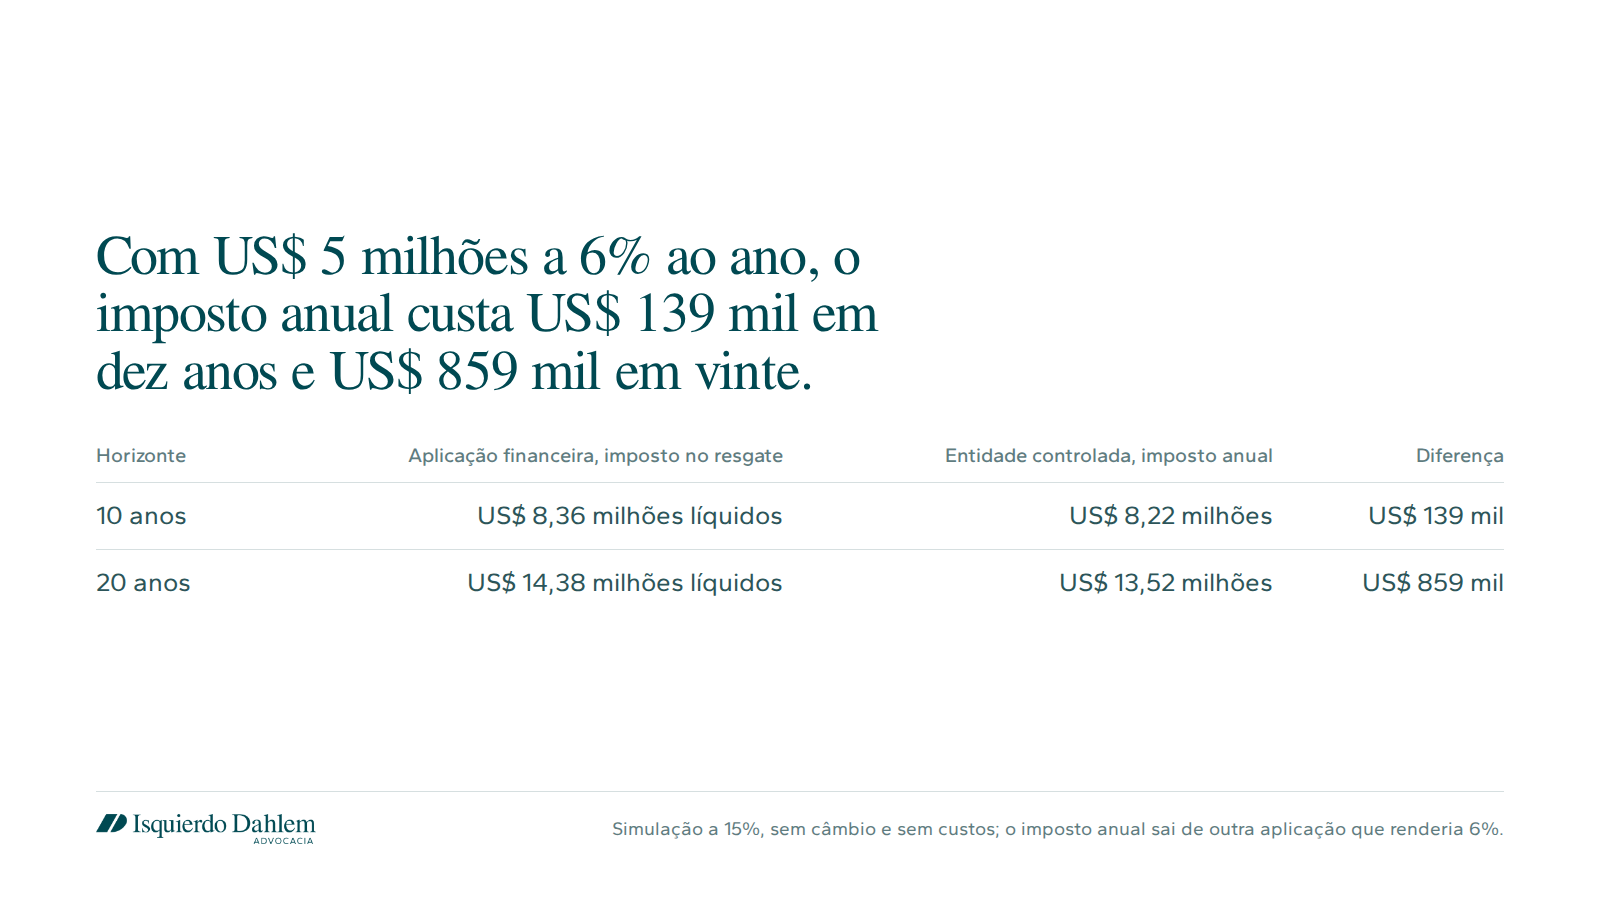
- Em dez anos, o imposto nominal soma US$ 593 mil nos dois regimes. Na aplicação, ele sai de uma vez no resgate. Na controlada, sai em parcelas que começam em US$ 45 mil no primeiro ano e chegam a US$ 76 mil no décimo.
- O diferimento valia cerca de 0,18 ponto percentual ao ano em dez anos (5,28% contra 5,10% líquidos) e 0,32 ponto em vinte. É ganho real e cresce com o prazo, mas é menor do que o discurso comercial costuma sugerir.
- A saída anual de caixa precisa de fonte fora da apólice, que não distribui. Para um cliente sem liquidez paralela, isso pesa mais do que a perda de rentabilidade.
A conta sem câmbio esconde uma segunda diferença. Na aplicação, a variação cambial entra no rendimento do resgate. Na controlada, o lucro anual é apurado na moeda da entidade e convertido em 31 de dezembro, e o câmbio do capital na saída pede conta própria.
A tese contrária tem apoio na lei, e não localizei precedente superior
O contraponto é forte. A lei classificou a apólice resgatável como aplicação financeira sem ressalva sobre quem escolhe o gestor. E o conceito legal de controle depende de preponderância nas deliberações sociais ou de mais de 50% do capital (art. 5º, § 1º), critérios que não se encaixam num contrato de seguro. Criar por instrução normativa uma hipótese de controle que a lei não previu toca a definição do fato gerador, reservada à lei (art. 97, III, do CTN), e excede o alcance do ato regulamentar (art. 99).
Do outro lado, o STF validou na ADI 2.588, em 10/04/2013, a tributação dos lucros de controladas em paraísos fiscais na data do balanço, sem distribuição (art. 74 da MP 2.158-35/2001). O precedente trata de pessoa jurídica e da tributação sem distribuição em si. Nada diz sobre um ato infralegal que equipara um contrato a controlada. Não localizei precedente do STJ ou do STF sobre o art. 16 da IN nem sobre a tributação anual da Lei 14.754.
Na minha leitura, a tese do contribuinte é boa para a apólice em que o cliente só escolheu, na contratação, um perfil entre os oferecidos pela seguradora. Ainda assim há zona cinzenta, porque a IN também fala em "definir". A tese fica fraca quando o cliente indicou o gestor e pode mudar a estratégia, porque a substância lembra a de um veículo próprio. Para esse desenho, eu decidiria pelo contrato, sem apostar em litígio.
O que revisar na carteira
- Ler o anexo de política de investimento e as condições gerais de cada apólice. As perguntas são quem indicou o gestor, se o tomador pode modificar a política inicial e se há canal de instrução, formal ou informal.
- Havendo poder de influência, refazer a projeção com tributação anual e prever liquidez fora da apólice para os 15%. E definir quem produzirá o balanço anual.
- Comparar a declaração como controlada com a transparência do art. 8º, que trata os bens da entidade como detidos diretamente. A opção é irrevogável e, na minha leitura, alcança a apólice requalificada, ponto que pede confirmação.
- Em apólice nova ou aditivo, retirar do contrato a faculdade de alterar a estratégia e documentar a independência do gestor desde a assinatura. A troca tem custo, porque o cliente cede o controle da carteira para manter o diferimento.
Se algum cliente seu tem apólice nesse desenho, me chama por mensagem e a gente olha o anexo do contrato.
Fontes e notas
- Lei 14.754/2023, arts. 2º, 3º, 5º e 8º, em planalto.gov.br
- IN RFB 2.180/2024, de 11/03/2024, arts. 9º e 16
- Ministério da Fazenda, perguntas e respostas sobre offshores, 29/04/2024, resposta 25
- CTN, arts. 97 e 99; STF, ADI 2.588, Plenário, 10/04/2013
- Commissariat aux Assurances (Luxemburgo), Lettre Circulaire 26/1, 01/02/2026, ponto 7.3.4
- Senado dos EUA, Comissão de Finanças, relatório sobre PPLI, 21/02/2024
- Simulação sem câmbio nem custos da apólice. A comparação é só tributária e não constitui recomendação de investimento.
Conteúdo informativo, não é consultoria. Cada caso exige análise individual.
Conteúdo de caráter informativo, nos termos do Provimento 205/2021 do CFOAB. Não constitui consultoria jurídica nem promessa de resultado.