
Perda em bonds abate o lucro da offshore no mesmo ano; o ganho do apartamento em Miami fica em apuração separada
Como a perda em aplicações no exterior circula, por que ela é medida em reais e onde ela não entra.
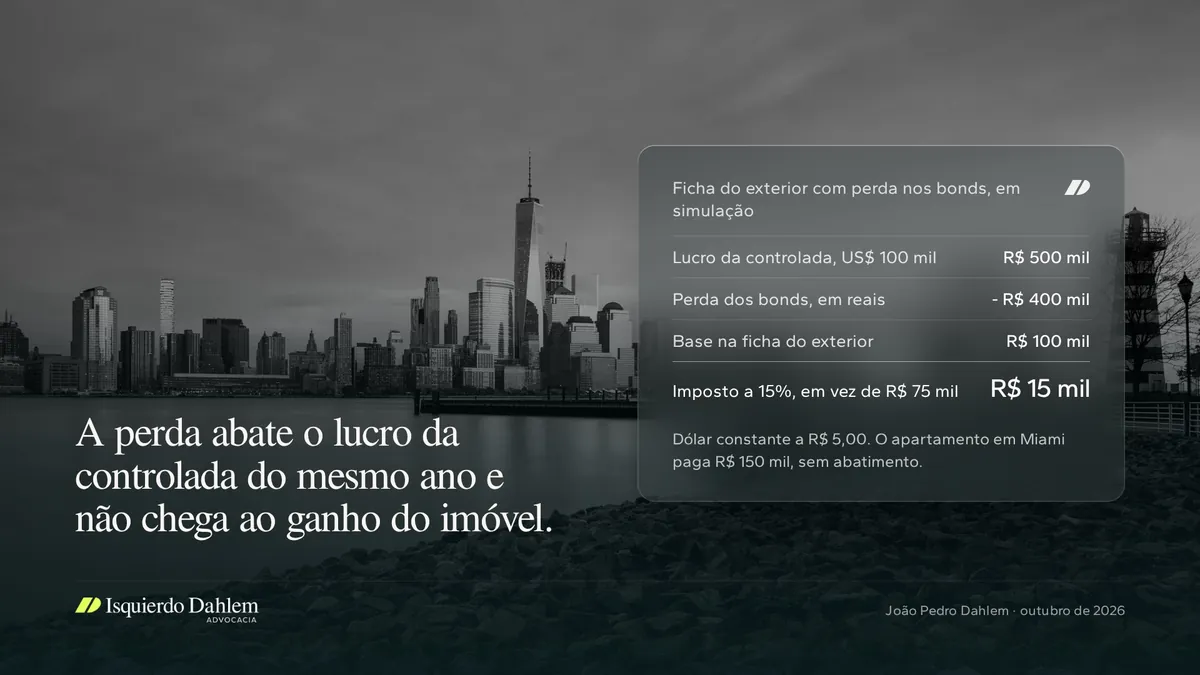
Um exemplo de números redondos, com o dólar constante a R$ 5,00. No mesmo ano, um cliente vende com perda de US$ 80 mil uma carteira de bonds que mantém em nome próprio, a offshore que ele controla apura US$ 100 mil de lucro tributável em 31 de dezembro e ele vende um apartamento em Miami com ganho de US$ 200 mil. A perda dos bonds abate o lucro da offshore e derruba o imposto dessa parcela de R$ 75 mil para R$ 15 mil. O apartamento paga R$ 150 mil sem aproveitar um real da perda. A perda em aplicações abate o lucro das controladas do mesmo ano e não chega ao ganho do imóvel; a perda apurada dentro da offshore fica presa nela.
A perda em aplicações abate o lucro da controlada do mesmo ano
A pessoa física declara os rendimentos de aplicações financeiras e os lucros de controladas no exterior em ficha separada, a 15% e sem dedução (art. 2º, caput e § 1º, da Lei 14.754/2023). O art. 9º autoriza compensar as perdas realizadas em aplicações, comprovadas por documentação hábil e idônea, com os rendimentos de outras aplicações. Se a perda supera esses rendimentos, o excedente abate lucros e dividendos de controladas (§ 1º).
A IN RFB 2.180/2024 define o alcance desse abatimento (art. 11, § 1º). Entram os lucros e dividendos computados na declaração do mesmo período de apuração, estejam ou não as controladas nas hipóteses do art. 17 da IN, que reúne as entidades no regime de tributação anual. Para a offshore de investimentos, cujo lucro é tributado em 31 de dezembro (art. 5º da lei), o lucro do balanço já está na ficha e recebe a perda no próprio ano.
O que sobra segue para os anos seguintes (§ 2º), pode ser usado uma única vez (§ 3º) e, pela IN, vale pelo valor nominal, sem correção ou atualização de qualquer natureza (art. 11, § 3º). Uma perda realizada num ano sem rendimento financeiro nem lucro de controlada vira saldo que encolhe em termos reais a cada ano de espera.
A perda conta em reais, e o câmbio pode apagá-la
O ponto que mais escapa ao assessor está na moeda da apuração. A variação cambial integra o rendimento da aplicação (art. 3º, § 1º, II, da lei). Segundo as Perguntas e Respostas do Ministério da Fazenda (item 21), o custo de cada ativo é convertido em reais na data da compra e o valor recebido é convertido na data da liquidação. A perda que vale para o art. 9º é a perda em reais, e ela pode ser bem menor que a do extrato da corretora.
Suponha que os bonds tenham custado US$ 1 milhão com o dólar a R$ 5,00 e tenham sido vendidos por US$ 920 mil.
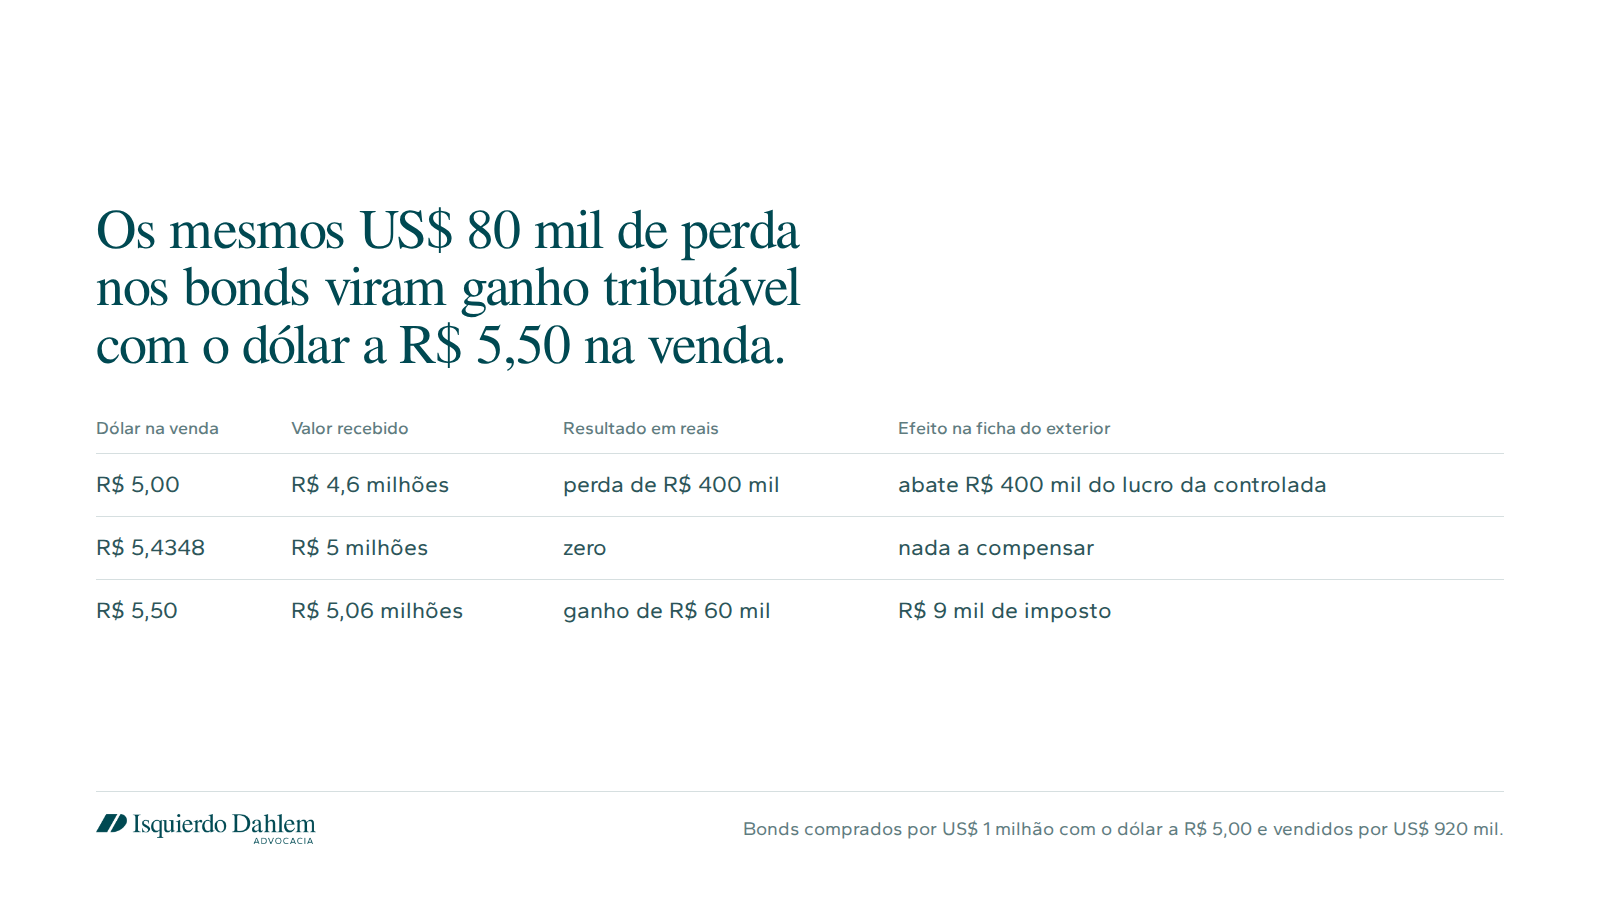
Com o dólar 10% mais caro na venda, a perda de US$ 80 mil vira ganho tributável. A recíproca vale. Com o dólar mais barato, a perda em reais supera a do extrato.
O ganho do apartamento fica em outra apuração
O § 2º do art. 2º manda os ganhos de capital na alienação de bens que não são aplicações financeiras, como imóveis, para as regras do art. 21 da Lei 8.981/1995. Ali o imposto vai de 15%, até R$ 5 milhões de ganho, a 22,5% sobre a parcela acima de R$ 30 milhões, é pago até o último dia útil do mês seguinte ao da venda (§ 1º) e fica fora da declaração de ajuste (§ 2º). O art. 9º da Lei 14.754 fala só em aplicações financeiras e lucros de controladas. Não há porta para a perda dos bonds chegar ao imóvel.
A perda dentro da offshore só serve à própria offshore
A terceira face da regra decide onde cada ativo deve ficar. Se os bonds estão dentro da offshore, a perda reduz o lucro da própria entidade naquele balanço. Se a supera, o prejuízo só abate lucros de anos seguintes da mesma controlada, desde que se refira a anos iniciados a partir de 1º de janeiro de 2024 e que a entidade estivesse no regime de tributação anual no ano em que ele nasceu (IN RFB 2.180/2024, art. 26, I e II). O que não cumpre essas condições não se compensa (§ 2º).
A exceção é a offshore em que o contribuinte optou pela transparência fiscal. Nela, a perda dos ativos conta como perda da pessoa física e circula pela ficha do exterior (item 45). Na minha leitura, para quem tem carteira direta e mais de uma controlada, a mesma perda vale mais na pessoa física do que presa numa entidade sem lucro futuro previsível.
A conta, em simulação
Premissas declaradas: dólar constante a R$ 5,00; controlada no regime de tributação anual; ganho do imóvel de R$ 1 milhão, já apurado em reais, na primeira faixa; nenhum outro rendimento no exterior; sem corretagem, spread ou imposto pago fora.
- Lucro da controlada em 31 de dezembro, US$ 100 mil, entra na ficha como R$ 500 mil. Sem compensação, o imposto seria de R$ 75 mil.
- A perda dos bonds, R$ 400 mil em reais, abate esse lucro. A base cai para R$ 100 mil e o imposto para R$ 15 mil, uma economia de R$ 60 mil que depende de perda e lucro estarem no mesmo ano.
- O apartamento, com ganho de R$ 1 milhão a 15%, paga R$ 150 mil no mês seguinte à venda, sem abatimento algum.
- Se os bonds estivessem numa segunda offshore sem lucro naquele ano, os R$ 400 mil virariam prejuízo dessa entidade e não tocariam os R$ 75 mil da primeira.
Contraponto e limites
A tese de que a perda em dólar deveria valer como perda é fraca diante do texto. A lei inclui a variação cambial no rendimento, e a mesma regra que encolhe a perda na alta do dólar a aumenta na queda. Contra a segregação do ganho de capital também não vejo argumento sólido, porque o § 2º do art. 2º é expresso.
O ponto discutível são as condições do prejuízo da controlada. O corte em 2024 e a exigência de regime anual estão na IN e na resposta do item 45, que é orientação sem força normativa própria. Quem quiser discuti-las enfrenta o STF, que no Tema 117 (RE 591.340, julgado em 27/06/2019) tratou a limitação da compensação de prejuízos como política fiscal legítima e afirmou que não há direito adquirido a deduzir integralmente as perdas passadas. O precedente é de IRPJ e CSLL, e o fundamento se transpõe sem esforço para a pessoa física. Não localizei precedente do STJ ou do STF sobre a compensação de perdas da Lei 14.754/2023.
O que fazer antes de dezembro
- Montar o calendário de realizações do cliente com as três apurações lado a lado. Realizar a perda no ano em que a controlada terá lucro computado vale mais do que realizá-la num ano vazio.
- Recalcular em reais cada perda candidata, com o dólar da compra e o de hoje. A perda do extrato pode não existir.
- Rever onde estão os ativos com perda latente. Na pessoa física ou em offshore transparente, a perda circula; numa controlada opaca, serve só a ela. Mover ativo de lugar tem custo próprio e pede análise antes.
- Guardar desde já notas de corretagem e extratos com custo em dólar e data de cada operação. Sem essa prova, o saldo de perdas não se sustenta numa revisão.
Se algum cliente seu vai vender imóvel lá fora no mesmo ano em que tem carteira com perda, me chama por mensagem e eu mostro como faço essa conta.
Fontes e notas
- Lei 14.754/2023, arts. 2º, 3º, 5º e 9º, em planalto.gov.br
- IN RFB 2.180/2024, arts. 11, 17 e 26 (texto consultado em compilação de normaslegais.com.br)
- Ministério da Fazenda, Perguntas e Respostas sobre offshores (29/04/2024), itens 21 e 45
- Lei 8.981/1995, art. 21, na redação da Lei 13.259/2016
- STF, RE 591.340 (Tema 117), julgado em 27/06/2019
- Simulação com câmbio declarado, sem spread de compra e venda nem custos. A comparação é só tributária e não constitui recomendação de investimento.
Conteúdo informativo, não é consultoria. Cada caso exige análise individual.
Conteúdo de caráter informativo, nos termos do Provimento 205/2021 do CFOAB. Não constitui consultoria jurídica nem promessa de resultado.