
Tratado com o Uruguai divide a competência: dividendo da sociedade agropecuária paga 15% no Brasil, com crédito só da retenção uruguaia
O que a Receita respondeu, a carga total em reais e o passivo de quem tratou o dividendo como isento desde 2024.
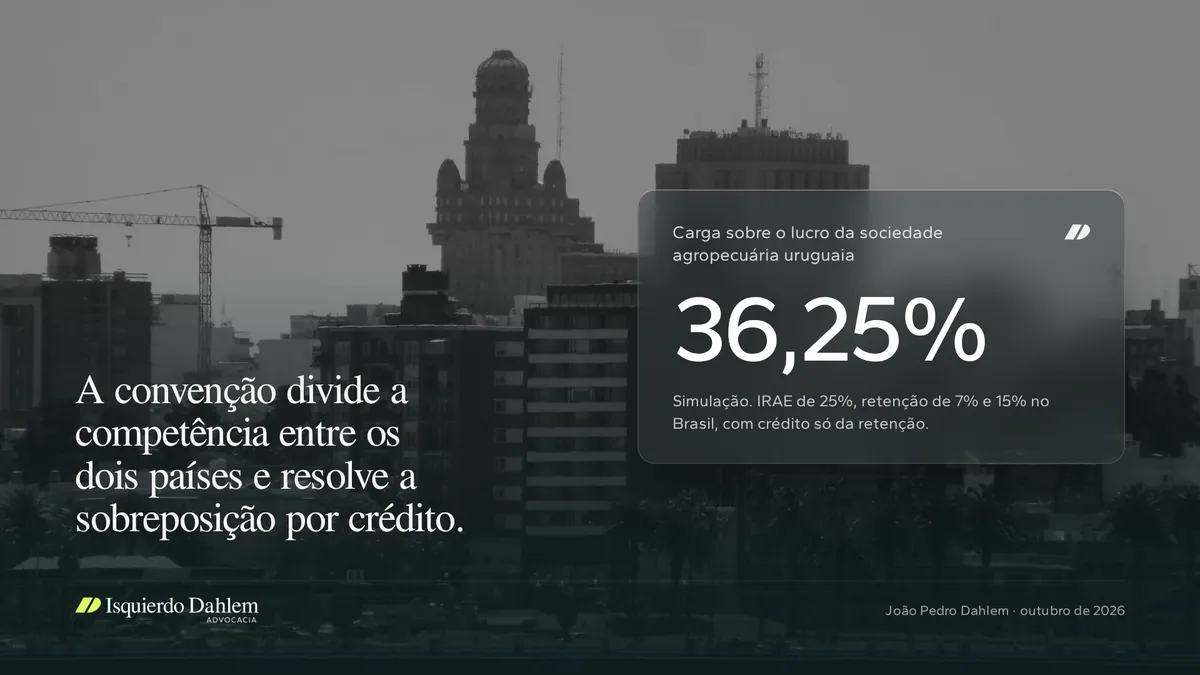
Um exemplo de números redondos. Um produtor gaúcho é sócio de uma sociedade agropecuária no Uruguai que lucra o equivalente a R$ 2 milhões no ano. Lá, a sociedade paga R$ 500 mil de IRAE, o imposto de renda das empresas uruguaias, e retém 7% do dividendo. Aqui, o dividendo de R$ 1,5 milhão paga 15%, e só a retenção uruguaia abate essa conta. A carga total chega a 36,25% do lucro, porque a convenção com o Uruguai divide a competência entre os dois países e resolve a sobreposição por crédito. Foi o que a Receita respondeu em maio de 2026 a quem esperava isenção.
A Cosit respondeu a um sindicato de produtores rurais
A Solução de Consulta Cosit 84, de 20/05/2026, respondeu a uma entidade sindical de produtores rurais residentes no Brasil e sócios de sociedade agropecuária uruguaia. A tese era que, desde a vigência da convenção, os associados estariam desobrigados de recolher IRPF sobre os dividendos, tributados só no Uruguai. A Receita negou.
O art. 10 da convenção (Decreto 11.747/2023) permite ao país de residência do sócio tributar o dividendo e autoriza também o país da sociedade pagadora, com teto de 15% quando o beneficiário é pessoa física. Os dois tributam. O art. 25 elimina a sobreposição com crédito no país de residência, limitado ao imposto calculado aqui sobre aquele rendimento.
O estabelecimento permanente leva o caso ao art. 7, e o Brasil continua na conta
O art. 10(4) afasta essas regras quando o sócio atua no Uruguai por estabelecimento permanente e a participação está efetivamente ligada a ele. Aplica-se o art. 7, pelo qual os lucros da empresa são tributáveis apenas no Estado em que ela reside, a não ser que atue no outro por estabelecimento permanente.
A Cosit leu a exceção como autorização ao Uruguai, sem perda para o Brasil, e eu concordo. O "apenas" protege o Estado da residência, e a exceção abre competência ao outro sem fechar a do primeiro. A SC Cosit 83, da mesma data, aplicou a lógica à exploração agrícola ou florestal de imóveis no Uruguai, pelo art. 6. Quem cria gado do outro lado da fronteira sem sociedade está na mesma posição.
Na lei brasileira, a sociedade agropecuária paga na distribuição
O tratado define quem pode tributar. Quanto e quando se paga vem da Lei 14.754/2023. A controlada no exterior só entra na tributação anual se estiver em país com tributação favorecida ou regime privilegiado, ou se tiver renda ativa própria inferior a 60% da renda total (art. 5º, § 5º). A exploração agropecuária é renda ativa, porque as exclusões do § 6º, I, falam em royalties, juros, dividendos, aluguéis e aplicações.
Para essa sociedade, o lucro apurado desde 2024 paga 15% quando disponibilizado ao sócio, na ficha própria da declaração (art. 6º, II, e art. 2º, § 1º). Enquanto o lucro financia gado, máquinas ou terra no Uruguai, nada se paga aqui.
O preço desse diferimento está no crédito. No regime anual, o sócio deduz o imposto pago pela controlada até o limite do imposto brasileiro (art. 5º, § 15), mas o dispositivo fala do lucro "tributado na forma prevista neste artigo", e não localizei regra equivalente para a distribuição. O art. 25 da convenção, lido na forma usual, alcança o imposto sobre o rendimento do próprio residente. Na minha leitura, o IRAE fica como custo, e só a retenção sobre o dividendo vira crédito.
A conta, em simulação
Premissas declaradas. Lucro tributável de R$ 2 milhões, IRAE de 25%, todo o lucro líquido distribuído a um único sócio pessoa física e retenção de 7% sobre dividendo pago a não residente, devida quando ele vem de renda tributada pelo IRAE. Alíquotas uruguaias conforme o resumo da PwC, revisado em setembro de 2026.
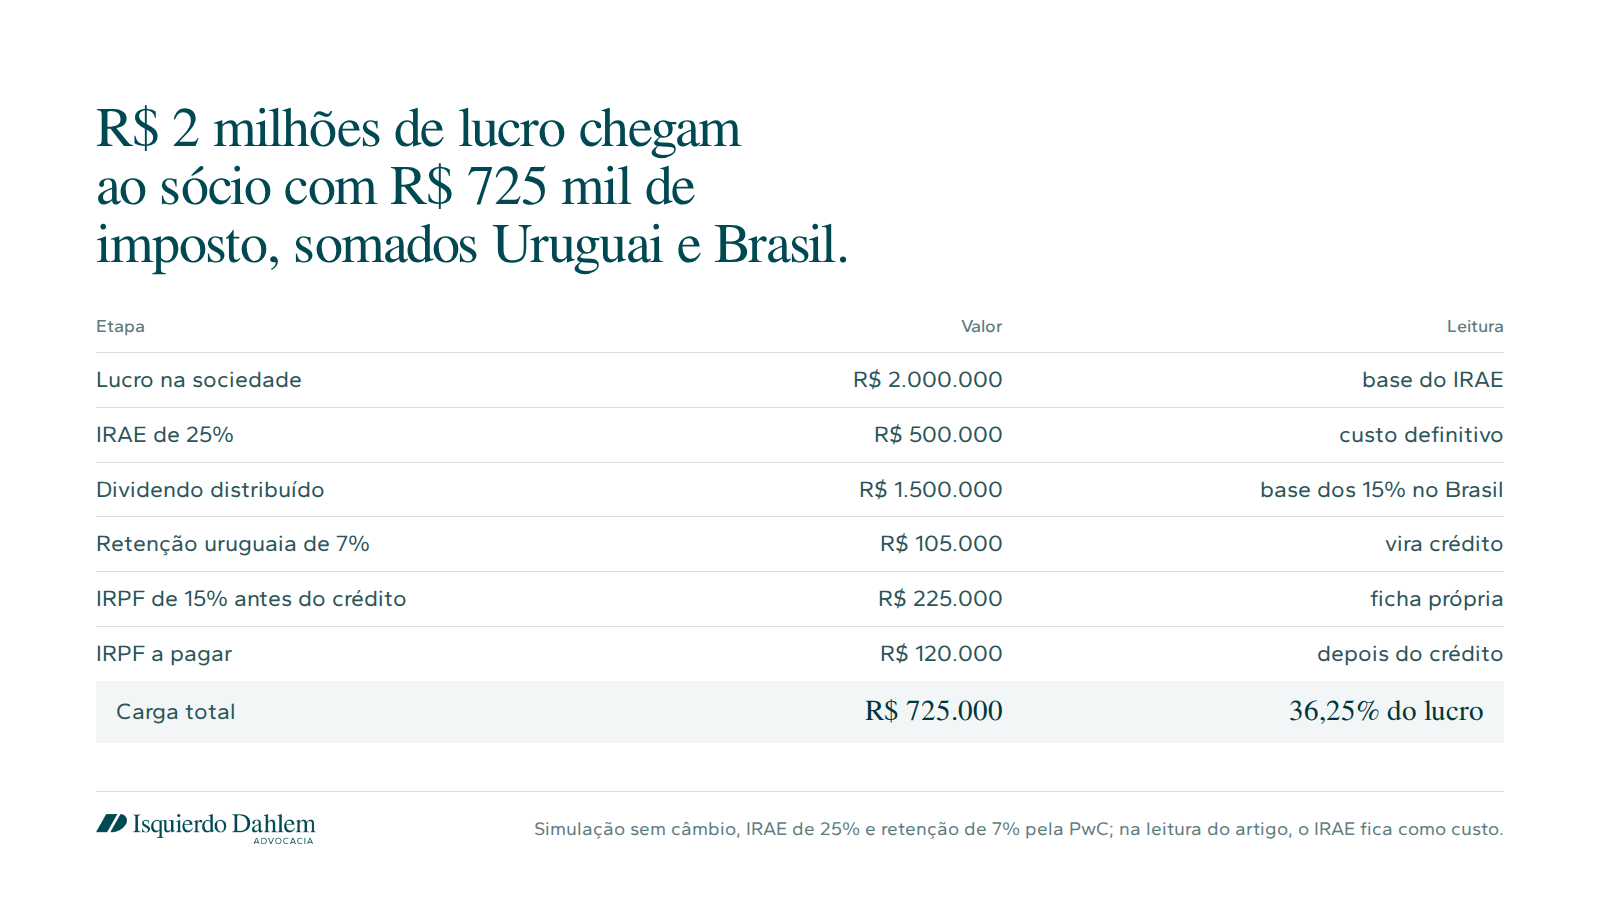
- Quem leu a convenção como isenção recolheu R$ 605 mil, 30,25%. A diferença de R$ 120 mil por ano é passivo desde os dividendos de 2024, primeiro ano em que convenção e Lei 14.754 valeram juntas.
- No regime anual, o IRAE seria deduzido até zerar os R$ 225 mil, e a carga ficaria em 30,25%. A sociedade com atividade real paga seis pontos a mais do que uma passiva com o mesmo lucro, e ninguém escolhe o regime, que decorre da renda da sociedade.
- Se o lucro distribuído não vem de renda tributada pelo IRAE, a retenção não incide, e os 15% ficam inteiros aqui.
O caso Vale serve mal a quem sustenta a isenção
A tese contrária mais forte vem do STJ. No REsp 1.325.709/RJ (Primeira Turma, 20/05/2014), o tribunal afastou a tributação, na data do balanço, dos lucros de controladas da Vale na Bélgica, na Dinamarca e em Luxemburgo, porque os tratados prevalecem sobre a lei interna (art. 98 do CTN) e o art. 7 reserva esses lucros ao Estado da controlada.
O argumento rende pouco aqui. O caso Vale tratava de lucro não distribuído, alcançado por ficção, e o dividendo pago tem artigo próprio, o 10, que o atribui também ao Brasil. O item 6 do Protocolo ainda ressalva a legislação de controladas estrangeiras. A crítica mais séria à Cosit é de Ramon Tomazela e Camila Nasser (Mariz de Oliveira, 12/06/2026). A solução não articula o tratado com os arts. 5º e 6º da Lei 14.754 nem examina o item 6.
No STF, o RE 870.214, do caso Vale, recomeça no plenário físico desde o destaque do relator, ministro André Mendonça, em 28/08/2026. Não localizei precedente do STJ ou do STF sobre dividendo pago a pessoa física por sociedade de país com tratado. A SC 84/2026 vincula a Receita, e eu não declararia o dividendo como isento.
O que fazer com os clientes que têm sociedade no Uruguai
- Refazer 2024 e 2025. Aplicar 15% aos dividendos recebidos, abater a retenção comprovada e comparar com o declarado. Retificar antes de procedimento fiscal custa menos do que responder a uma autuação.
- Montar o dossiê do crédito. Comprovante por pagamento, conversão pela cotação de compra do dia do pagamento do imposto e uso no próprio ano (art. 4º, §§ 2º e 4º, da Lei 14.754, que aplico também aqui).
- Decidir a distribuição com o IRAE na conta. Reinvestir no Uruguai difere os 15%, e trazer o dinheiro fixa a carga perto de 36%. A opção do art. 8º, de declarar os bens da controlada como do sócio, pede conta própria. Acima de R$ 600 mil de renda, o dividendo entra ainda no imposto mínimo, tema de texto anterior.
- Acompanhar a renda ativa. Sociedade que passa a viver de aluguéis, juros ou aplicações pode cair abaixo dos 60% e migrar para o regime anual.
Se algum cliente seu tem sociedade do outro lado da fronteira, me chama por mensagem e eu mostro como faço essa conta.
Fontes e notas
- SC Cosit 84 e 83, de 20/05/2026; íntegra no SIJUT indisponível na pesquisa, conteúdo conferido em análises publicadas.
- Decreto 11.747/2023 (convenção Brasil-Uruguai, em vigor desde 21/07/2023), arts. 6, 7, 10 e 25 e item 6 do Protocolo.
- Lei 14.754/2023, arts. 2º, 4º, 5º, 6º e 8º; IN RFB 2.058/2021.
- STJ, REsp 1.325.709/RJ; STF, RE 870.214; CTN, art. 98.
- IRAE de 25% e retenção de 7%: PwC Worldwide Tax Summaries, Uruguai (02/09/2026); confirmar na DGI.
- Tomazela e Nasser, Mariz de Oliveira Advogados, 12/06/2026.
- Simulação sem câmbio e sem custos; não é recomendação de investimento.
Conteúdo informativo, não é consultoria. Cada caso exige análise individual.
Conteúdo de caráter informativo, nos termos do Provimento 205/2021 do CFOAB. Não constitui consultoria jurídica nem promessa de resultado.