
Sócio no exterior recupera os 10% do dividendo se a empresa paga carga cheia; no presumido de margem alta, fica sem crédito
Como a margem e o regime da empresa decidem se os 10% retidos voltam ao sócio.
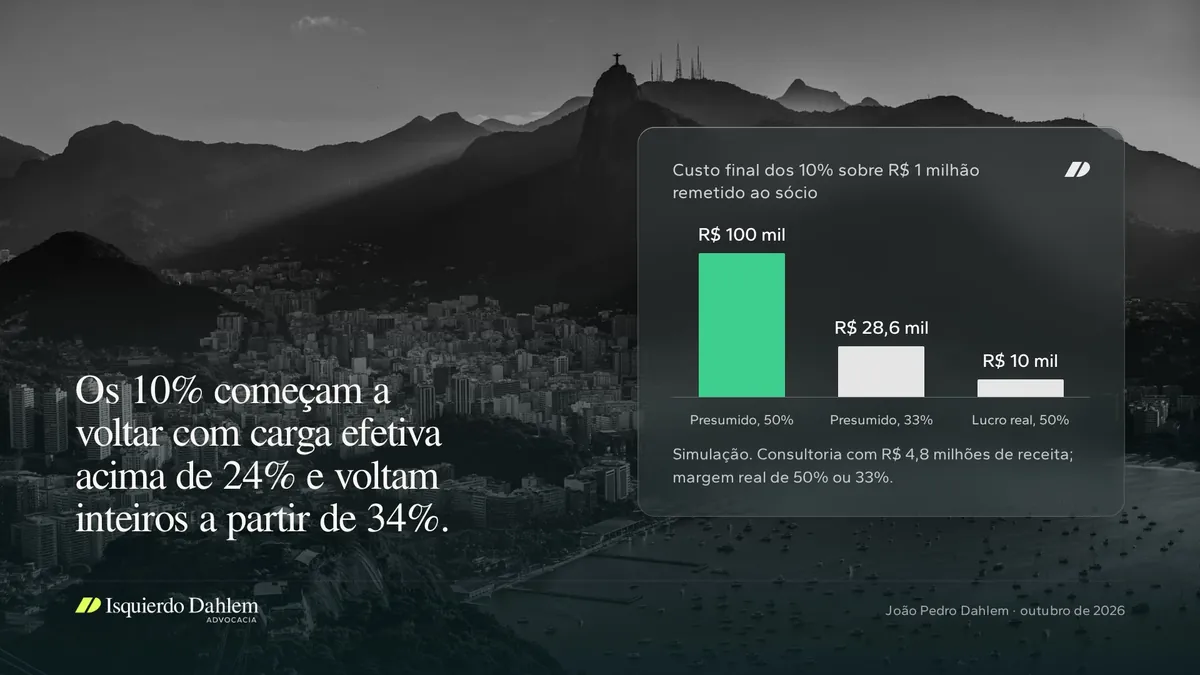
Tome um exemplo de números redondos. Uma empresária vai morar no exterior e continua sócia de uma consultoria brasileira no lucro presumido, de onde recebe R$ 1 milhão por ano de dividendos sobre lucros de 2026 em diante. Cada remessa passa a sofrer 10% de imposto na fonte, sem piso. A lei devolve esse imposto ao não residente em uma hipótese, e a hipótese depende de quanto a empresa pagou de IRPJ e CSLL sobre o próprio lucro contábil. Os 10% começam a voltar quando essa carga passa de 24% e voltam inteiros a partir de 34%. Numa consultoria de margem alta, a carga fica perto de 21%, e os R$ 100 mil viram custo definitivo.
O não residente paga 10% sobre qualquer dividendo e não tem ajuste anual
Desde 01/01/2026, lucros e dividendos pagos ou remetidos ao exterior sofrem imposto na fonte de 10% (art. 10, § 4º, da Lei 9.249/1995, na redação da Lei 15.270/2025). A alíquota é a mesma para quem mora em país que tributa a renda abaixo de 17%, segundo o Perguntas e Respostas da Receita sobre altas rendas, de 19/12/2025 (item 17). Para o residente, a retenção só alcança o que a mesma empresa paga acima de R$ 50 mil no mês (art. 6º-A da Lei 9.250/1995), e o dividendo segue para a tributação mínima, com o redutor do art. 16-B. O não residente não entrega declaração de ajuste aqui. Para ele, a retenção é a conta final.
Ficam fora da retenção os governos estrangeiros com reciprocidade, os fundos soberanos e as entidades de previdência no exterior (art. 10, § 5º, II). Também ficam fora os lucros apurados até 2025 com distribuição aprovada até 31/12/2025, exigíveis e pagos nos termos do ato de aprovação (§ 5º, I). Esse estoque pede análise própria.
O crédito do art. 10-A segue a carga efetiva da empresa
O art. 10-A faz para o não residente o papel que o redutor faz para o residente. Quando a alíquota efetiva da empresa, somada aos 10%, ultrapassa a soma das nominais de IRPJ e CSLL, o beneficiário no exterior pode optar por um crédito igual ao dividendo multiplicado pelo excesso (art. 10-A, caput e § 1º). A nominal é 34% em regra, 40% para seguradoras e a maior parte das instituições financeiras e 45% para bancos (art. 16-B, § 1º, da Lei 9.250/1995).
A alíquota efetiva é a razão entre o IRPJ e a CSLL devidos no exercício e o lucro contábil, entendido como o resultado antes dos tributos sobre a renda (art. 16-B, § 3º, I e III, ao qual o art. 10-A remete). Daí sai uma régua simples. Com carga efetiva até 24%, o crédito é zero. Entre 24% e 34%, cada ponto acima de 24 devolve 1% do dividendo. A partir de 34%, voltam os 10 pontos. O art. 10-A não traz teto expresso, e na minha leitura o crédito fica limitado ao que foi retido, porque a regra existe para devolver o excesso da retenção.
No presumido, a margem real decide o crédito
No lucro presumido, o imposto incide sobre uma margem fixada em lei, 32% da receita na prestação de serviços para IRPJ e CSLL (arts. 15, § 1º, III, a, e 20 da Lei 9.249/1995). O imposto acompanha a receita e ignora o lucro verdadeiro. Quanto maior a margem real, menor a carga efetiva sobre o lucro contábil, e menor o crédito do sócio no exterior.
O lucro real tem a própria armadilha. Uma holding pura no lucro real, cujo resultado vem da equivalência patrimonial das controladas, paga pouco IRPJ e CSLL sobre um lucro contábil alto, e o crédito do sócio estrangeiro cai a zero, embora a operacional tenha pago a carga cheia. A lei admite o cálculo com demonstrações consolidadas (art. 16-B, § 5º), mas só na forma de regulamento.
Há ainda o cálculo simplificado do § 6º do art. 16-B, oferecido a quem não está no lucro real. Ele parte do faturamento e deduz só folha, mercadorias, insumos, aluguéis, juros bancários e depreciação. Toda despesa fora da lista fica dentro do lucro, e um lucro contábil maior reduz a carga efetiva. Na minha leitura, a opção que dispensa a contabilidade pode custar o crédito.
A conta, em simulação
Premissas declaradas: consultoria no presumido com receita de R$ 4,8 milhões no ano, IRPJ de 15% com adicional de 10% acima de R$ 240 mil, CSLL de 9%, R$ 1 milhão remetido ao sócio no exterior. Na terceira coluna, a mesma empresa no lucro real, com lucro tributável igual ao contábil.
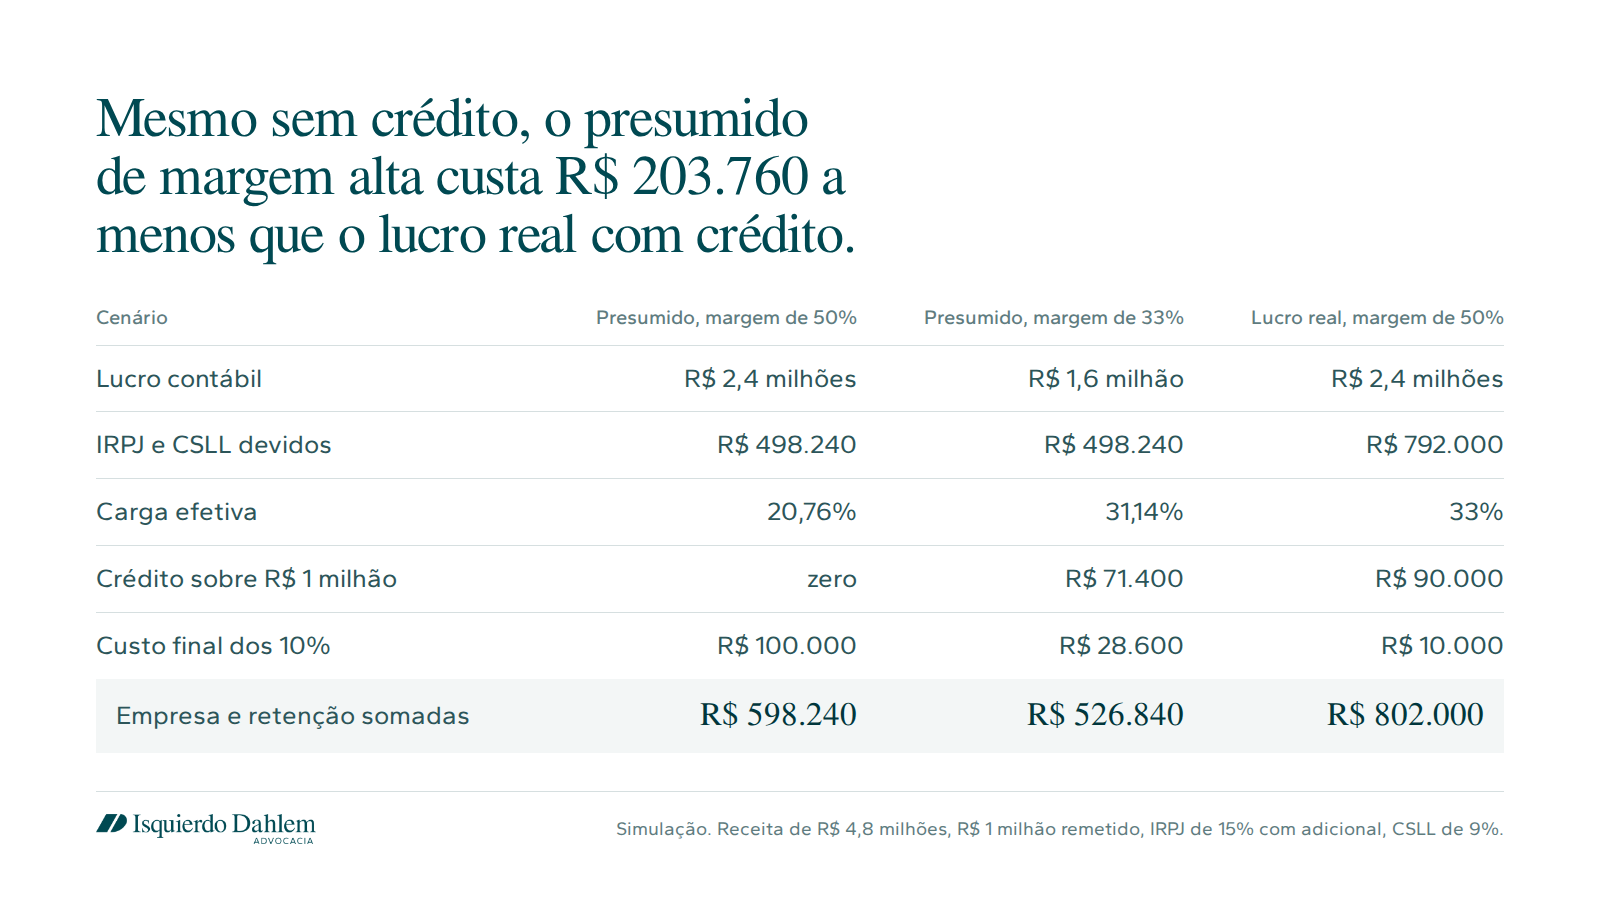
- Na primeira coluna, a carga de 20,76% somada aos 10% fica abaixo de 34%, e os R$ 100 mil não voltam.
- Na segunda, a margem real está perto da presumida. A carga sobe para 31,14%, o excesso é de 7,14 pontos, e o custo cai para R$ 28.600.
- Na terceira, o lucro real devolve 9 dos 10 pontos. O ponto que falta vem da parcela sem adicional, que deixa a carga em 33%.
A última linha muda a leitura. Mesmo sem crédito, o presumido de margem alta custa R$ 203.760 a menos que o lucro real com crédito. O art. 10-A funciona como teto da carga conjunta e não premia regime algum.
A tese do tratado e o que está pendente
A tese contrária à retenção usa a cláusula de não discriminação dos tratados. Tem precedente. No caso Volvo, o STJ afastou o imposto sobre dividendos pagos a residente na Suécia quando o residente no Brasil era isento (REsp 426.945/PR, 2004), e o STF manteve a decisão no RE 460.320, em agosto de 2020, por empate e sem enfrentar o mérito, por considerar a matéria infraconstitucional. A cláusula do tratado Brasil-Suécia protege nacionais. Para o brasileiro que emigrou, ela tem pouco alcance, porque a lei distingue pela residência, e a comparação que a cláusula exige é entre nacionais de Estados diferentes. Na minha leitura, a tese é controvertida e mais forte para o sócio estrangeiro de país com tratado.
O resto é regulamento. O art. 10-A, § 2º, remete ao Executivo a forma da opção e o pedido, em até 360 dias contados de cada exercício. Em setembro de 2026, o procedimento seguia sem regulamentação. Há ações contra a Lei 15.270 no STF (ADIs 7.912, 7.917 e 7.934, entre outras), e não localizei decisão do STF sobre a retenção na remessa ao exterior.
O que fazer antes da mudança do sócio
- Calcular a carga efetiva dos últimos exercícios, IRPJ e CSLL devidos sobre o lucro contábil. Abaixo de 24%, os 10% são custo permanente, R$ 100 mil a cada R$ 1 milhão remetido.
- Comparar a carga total antes de trocar de regime. Na simulação, migrar para o lucro real para recuperar o crédito custa R$ 203.760 a mais por ano.
- Manter demonstrações completas e pesar o cálculo simplificado antes de optar por ele. Na holding pura, acompanhar a regulamentação do cálculo consolidado.
- Guardar comprovantes e o cálculo da carga de cada exercício, para pedir o crédito nos 360 dias quando o rito sair.
Se algum cliente seu está de saída do país e é sócio de empresa no presumido, me chama por mensagem e eu mostro como faço essa conta.
Fontes e notas
- Lei 15.270/2025 (arts. 10, §§ 4º e 5º, e 10-A da Lei 9.249/1995; arts. 6º-A e 16-B da Lei 9.250/1995; art. 8º), em planalto.gov.br
- Lei 9.249/1995, arts. 3º, § 1º, 15 e 20, em planalto.gov.br; CSLL de 9% pela Lei 7.689/1988
- Receita Federal, Perguntas e Respostas sobre tributação de altas rendas, 19/12/2025, item 17
- STJ, REsp 426.945/PR; STF, RE 460.320/PR (agosto de 2020; embargos rejeitados em março de 2022)
- Carolina Silva Fernandes, Conjur, 27/09/2026, sobre a regulamentação pendente e as ADIs
- Simulação com margens sobre a receita bruta e PIS, Cofins e ISS já dentro do lucro contábil assumido. Não constitui recomendação de regime ou de investimento.
Conteúdo informativo, não é consultoria. Cada caso exige análise individual.
Conteúdo de caráter informativo, nos termos do Provimento 205/2021 do CFOAB. Não constitui consultoria jurídica nem promessa de resultado.