
Opções da matriz no exterior: o executivo paga 15% sobre o ganho na venda das ações, e nada no exercício
O que o STJ fixou, como a Lei 14.754 enquadra as ações da matriz, a conta na alta e na queda e onde o plano perde a proteção.
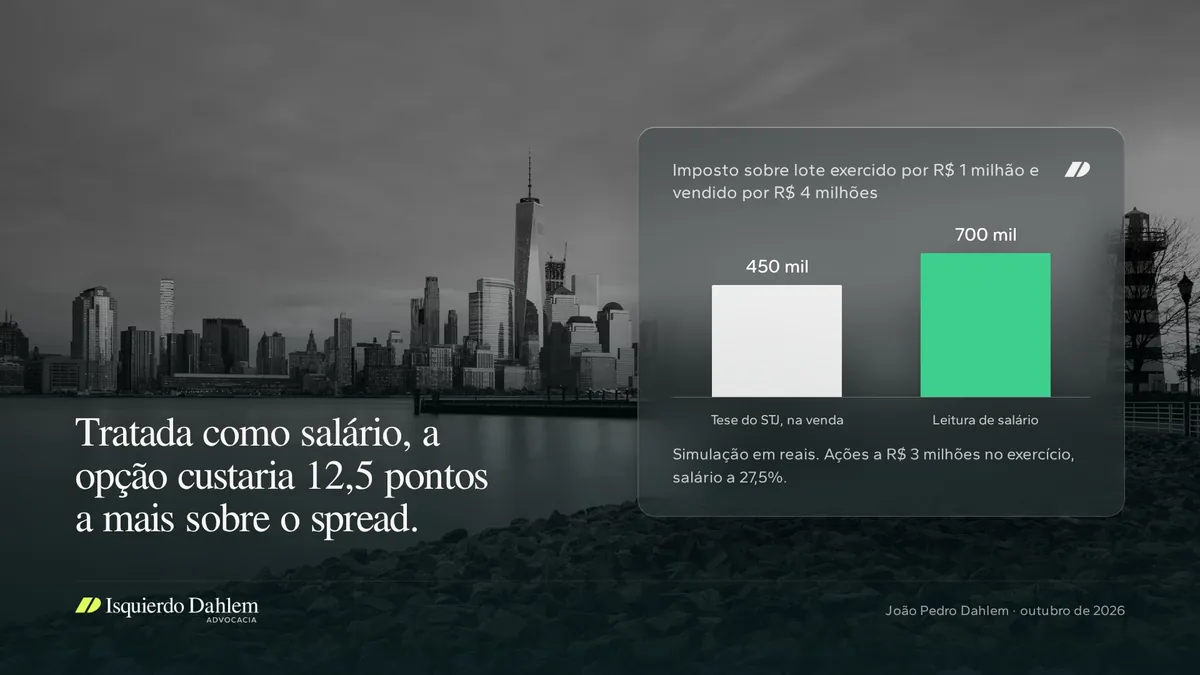
Um caso hipotético, em números redondos. A diretora financeira da subsidiária de um grupo americano tem opções de compra de ações da matriz e exerce um lote pagando R$ 1 milhão de preço de exercício quando as ações valem R$ 3 milhões e, dois anos depois, vende tudo por R$ 4 milhões. Pela tese do STJ, nada é devido no exercício, e o ganho de R$ 3 milhões paga 15% na declaração do ano seguinte à venda, R$ 450 mil. Se o exercício fosse tratado como salário, ela pagaria cerca de R$ 550 mil no mês do exercício e mais R$ 150 mil na venda. Opção comprada com dinheiro do executivo e com risco real só gera imposto na venda, a 15% sobre todo o ganho; tratada como salário, custaria 12,5 pontos a mais sobre o spread, cobrados antes de qualquer caixa.
O STJ fixou o momento do imposto e o STF deixou a última palavra com ele
A 1ª Seção do STJ julgou o Tema 1.226 em 2024 (REsp 2.069.644 e REsp 2.074.564, relator ministro Sérgio Kukina). A tese tem duas partes. No plano de opções, "porque revestido de natureza mercantil, não incide o imposto de renda pessoa física/IRPF quando da efetiva aquisição de ações, junto à companhia outorgante da opção de compra, dada a inexistência de acréscimo patrimonial". E o imposto incide "quando o adquirente de ações no Stock Option Plan vier a revendê-las com apurado ganho de capital".
O voto se apoia em três elementos. O empregado paga o preço de exercício, adere se quiser e suporta a oscilação da ação. Os embargos da Fazenda foram rejeitados. A União levou o caso ao STF, que negou repercussão geral no ARE 1.540.517 (relator ministro Edson Fachin, Plenário Virtual encerrado em 28/11/2025, por 6 a 3), por considerar a matéria infraconstitucional.
O alcance precisa ser dito com exatidão. A tese vincula juízes e tribunais (art. 927, III, do CPC). A Receita e o CARF passam a segui-la quando a PGFN inclui o tema na lista de dispensa de contestar e recorrer (art. 19 da Lei 10.522/2002), e não localizei essa inclusão na página da lista consultada em 01/10/2026. A tese está consolidada no Judiciário e ainda pode ser contestada na fiscalização.
A ação da matriz é aplicação financeira no exterior e paga 15% na declaração anual
Com ações de companhia estrangeira, a Lei 14.754/2023 completa o enquadramento. O art. 3º, § 1º, I, inclui entre as aplicações financeiras no exterior as participações societárias, "incluindo os direitos de aquisição". A opção e a ação recebida no exercício estão dentro da mesma categoria. O inciso II trata como rendimento os "ganhos em negociações" e a variação cambial. Pelo § 2º, o rendimento só é tributado quando efetivamente percebido, na alienação.
A alíquota é de 15% sobre a parcela anual, sem dedução, em ficha separada da declaração de ajuste (art. 2º, caput e § 1º). A variação do dólar entre o exercício e a venda integra o ganho e paga a mesma alíquota. Até 2023, a venda seguia o ganho de capital mensal, de 15% a 22,5% (art. 21 da Lei 8.981/1995). Num ganho de R$ 10 milhões, a escala antiga cobraria R$ 1,625 milhão, e a regra atual cobra R$ 1,5 milhão.
Para quem paga o imposto mínimo da Lei 15.270/2025, esse ganho entra na base, mas os 15% apurados pela Lei 14.754 são deduzidos (art. 16-A, § 3º, III, da Lei 9.250/1995) e ficam acima do teto de 10%. O mínimo não acrescenta nada, ao contrário do que mostrei sobre dividendos americanos.
A conta, em simulação, quando a ação sobe e quando cai
Premissas declaradas. Preço de exercício de R$ 1 milhão e ações a R$ 3 milhões no exercício, em reais. Na leitura de salário, alíquota marginal de 27,5%, desprezada a parcela a deduzir, e custo fiscal das ações elevado a R$ 3 milhões depois de tributado o spread. Nenhuma outra aplicação no exterior.
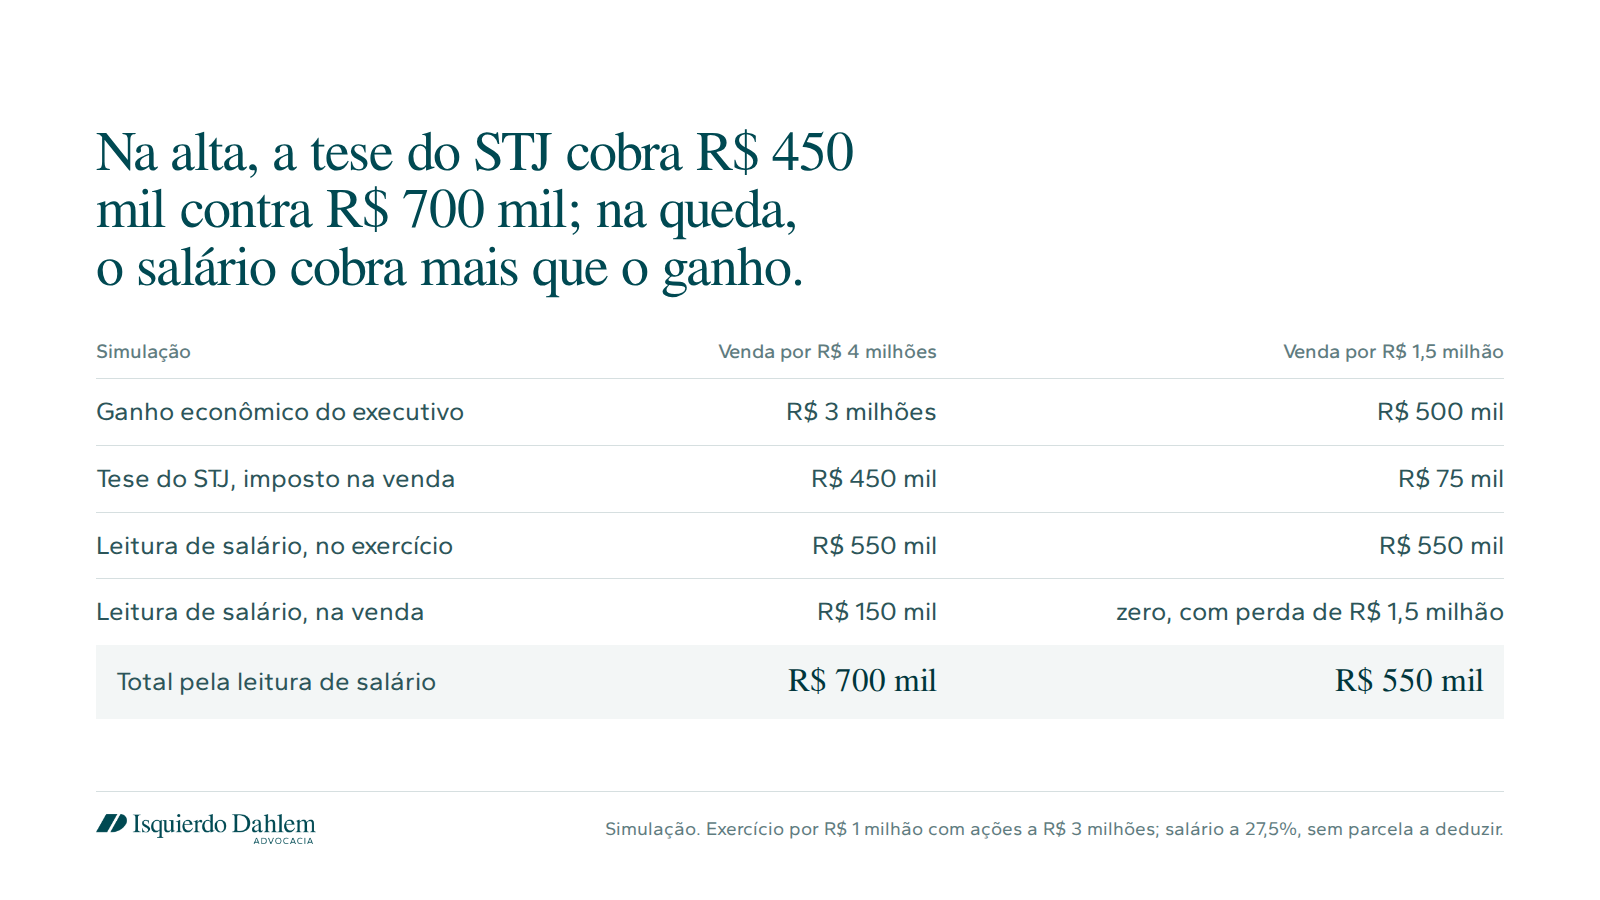
- Na alta, a diferença é de R$ 250 mil, exatamente 12,5 pontos percentuais sobre o spread de R$ 2 milhões. Vale para qualquer lote, somado o custo de antecipar o imposto ao mês do exercício, sem caixa.
- Na queda, a leitura de salário cobra R$ 550 mil sobre um ganho econômico de R$ 500 mil. A perda de R$ 1,5 milhão na venda só compensa rendimentos de aplicações financeiras no exterior e lucros de controladas, no mesmo ano ou nos seguintes (art. 9º da Lei 14.754/2023). Quem não tem esses rendimentos carrega um crédito que talvez nunca use.
A segunda coluna explica o voto. Tributar no exercício é tributar um ganho que o mercado ainda pode desfazer.
A tese protege a opção comprada com risco, e o plano da matriz precisa provar isso
A tese contrária mais forte está no próprio enunciado. Ele fala do plano do art. 168, § 3º, da Lei 6.404/1976, isto é, de companhia brasileira de capital autorizado. O plano da matriz americana segue lei estrangeira, e quem outorga as opções não é o empregador. A Fazenda pode sustentar que o benefício remunera o trabalho na subsidiária, sobretudo quando ela reembolsa a matriz pelo custo do plano ou lança o valor em folha. Na minha leitura, a razão de decidir é a ausência de acréscimo patrimonial na compra onerosa, e ela não depende da lei societária brasileira. Se o executivo pagou o preço, aderiu por vontade própria e assumiu a oscilação, a tese alcança o plano da matriz.
Outros instrumentos ficam fora dessa premissa. RSU e ações recebidas sem pagamento não têm onerosidade, e o mercado as trata como remuneração no vesting, pela tabela progressiva, via carnê-leão quando paga pela fonte estrangeira (Felipe Pereira Louzada, Editora B18, 18/06/2025). Não localizei solução de consulta da Receita sobre RSU nem precedente do STJ ou do STF sobre o ponto. Planos com preço simbólico ou recompra garantida ficam frágeis pelo mesmo motivo.
Na contribuição previdenciária, a disputa continua. Em maio de 2026, uma turma do CARF manteve a cobrança por voto de qualidade, porque a outorga gratuita afastaria a natureza mercantil e o Tema 1.226 tratou só do imposto de renda. É decisão de turma, que atinge a empresa, e não localizei precedente do STJ ou do STF sobre a questão previdenciária.
O que fazer com o executivo que tem plano da matriz
- Separar cada outorga pelo tipo, entre opção com preço de exercício pago, RSU e ação gratuita. O tratamento muda, e o erro custa 12,5 pontos sobre o spread de cada lote.
- Montar o dossiê de custo antes da venda, com o regulamento do plano, o comprovante do preço pago em cada exercício, o câmbio da remessa e os extratos da corretora. É esse conjunto que prova o custo de aquisição e a natureza mercantil.
- Conferir com o RH da subsidiária se há reembolso à matriz e se o exercício aparece em folha ou no informe de rendimentos. Declaração e informe com qualificações opostas convidam a uma intimação.
- Avaliar a restituição de quem recolheu carnê-leão sobre o spread, sabendo que a tese firmada está na via judicial.
Se algum cliente seu tem plano da matriz, me chama por mensagem e eu mostro como separo as outorgas.
Fontes e notas
- STJ, Tema 1.226 (REsp 2.069.644 e REsp 2.074.564), notícia oficial de 07/10/2024
- STF, ARE 1.540.517 (Migalhas)
- Lei 14.754/2023, arts. 2º, 3º, 9º e 47, em planalto.gov.br; Lei 8.981/1995, art. 21; Lei 9.250/1995, art. 16-A, § 3º, III (Lei 15.270/2025)
- CPC, art. 927, III; Lei 10.522/2002, art. 19; lista de dispensa da PGFN consultada em 01/10/2026
- CARF, maio de 2026, contribuição previdenciária (Rota da Jurisprudência)
- Felipe Pereira Louzada, Editora B18, 18/06/2025
- Simulação sem custos e com câmbio embutido. Não constitui recomendação de investimento.
Conteúdo informativo, não é consultoria. Cada caso exige análise individual.
Conteúdo de caráter informativo, nos termos do Provimento 205/2021 do CFOAB. Não constitui consultoria jurídica nem promessa de resultado.