
Na saída da offshore, devolver capital paga imposto só sobre o câmbio e pode custar menos que distribuir lucro acumulado até 2023
O custo por dólar de cada conta do balanço, a conta de US$ 1 milhão em três rotas e por que a ordem de saída adia o imposto sem reduzir o total.
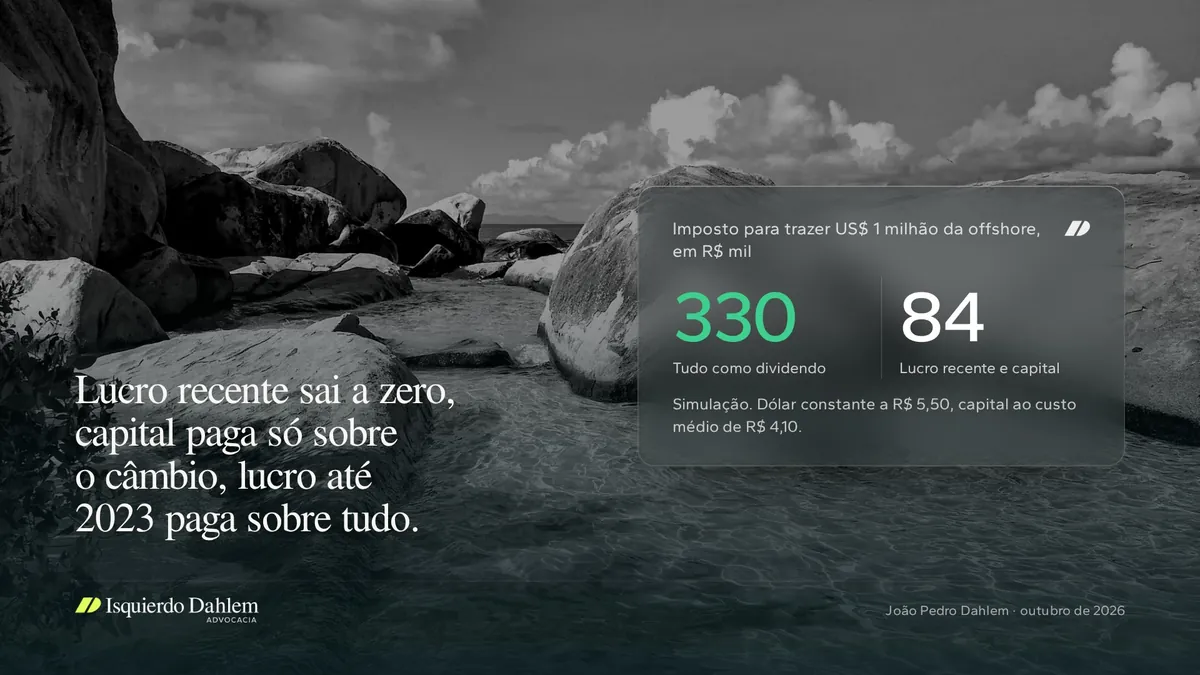
Um exemplo hipotético, de números redondos. Uma família tem offshore de carteira financeira com US$ 2 milhões de capital remetidos do Brasil em duas parcelas, US$ 600 mil de lucros de 2024 e 2025 já tributados e US$ 400 mil de lucros apurados até 2023. Precisa trazer US$ 1 milhão, com o dólar a R$ 5,50. Se tudo sair como dividendo, o imposto é de R$ 330 mil. Se sair o lucro recente e o resto vier por redução de capital, o imposto cai para R$ 84 mil. Lucro tributado desde 2024 sai sem imposto, capital paga 15% só sobre o ganho de câmbio, e lucro até 2023 paga 15% sobre o valor inteiro.
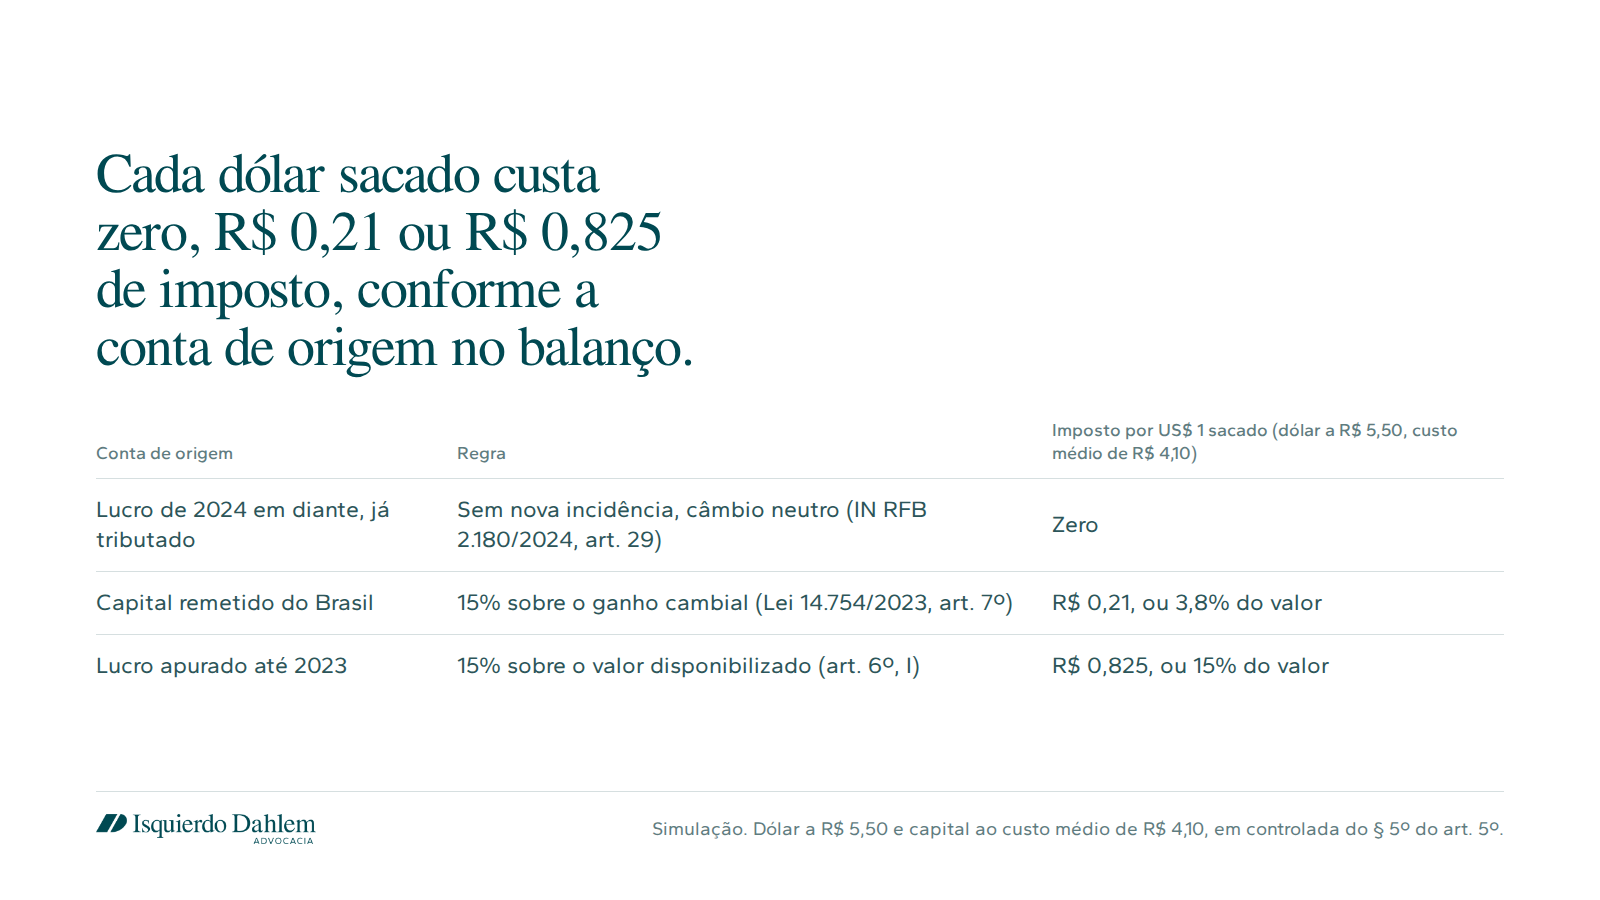
Três contas no balanço, três custos por dólar
O lucro da controlada no exterior enquadrada no § 5º do art. 5º da Lei 14.754/2023, caso típico da offshore que só tem aplicações financeiras, é tributado em 31 de dezembro de cada ano, a 15%, haja ou não distribuição. Na declaração, esse lucro entra como custo de um crédito de dividendo a receber (IN RFB 2.180/2024, art. 27, parágrafo único, II). No pagamento do dividendo não há nova tributação, e a variação cambial entre o valor declarado e o recebido não é tributada nem deduzida (art. 29, §§ 1º e 2º).
O lucro apurado até 31 de dezembro de 2023 segue a regra antiga. É tributado a 15% na efetiva disponibilização (art. 6º, I, da Lei 14.754/2023), sobre o valor inteiro, e deve ficar destacado em reserva específica no balanço da controlada (IN RFB 2.180/2024, art. 32, § 1º).
O capital tem regra própria. A variação cambial do principal compõe o ganho de capital na alienação, na baixa ou na liquidação do investimento, inclusive por devolução de capital, tributado pelo art. 21 da Lei 8.981/1995 (art. 7º da Lei 14.754/2023). As alíquotas são de 15% até R$ 5 milhões de ganho, 17,5% até R$ 10 milhões, 20% até R$ 30 milhões e 22,5% acima disso.
O custo do capital é médio, em reais e sem escolha de parcela
O ganho é a diferença entre o valor recebido em reais e o custo médio de aquisição por ação, também em reais (art. 7º, § 1º). Se a redução de capital não cancelar ações, o custo baixado é proporcional ao peso da devolução no capital total (§ 2º). No exemplo, US$ 1 milhão foi remetido a R$ 3,20 e outro US$ 1 milhão a R$ 5,00. O custo total é de R$ 8,2 milhões, e o custo médio, de R$ 4,10 por dólar.
A família não escolhe devolver a parcela cara, que geraria só R$ 0,50 de ganho por dólar. Na minha leitura, a palavra "médio" do § 1º afasta a identificação por remessa. O contrato de câmbio de cada remessa é a prova do custo em reais.
Há duas consequências práticas. O ganho do art. 21 é apurado em separado, fora do ajuste, e pago até o último dia útil do mês seguinte (§§ 1º e 2º), enquanto o lucro antigo vai à declaração anual (IN RFB 2.180/2024, art. 32). E o § 3º do mesmo art. 21 soma os ganhos de alienações em partes do mesmo bem, de modo que fracionar a devolução não segura o ganho na faixa de 15%.
A conta, em simulação
Premissas: controlada única da pessoa física, no regime anual; capital de US$ 2 milhões ao custo de R$ 8,2 milhões; sem atualização a 8% em 2024; dólar constante a R$ 5,50.
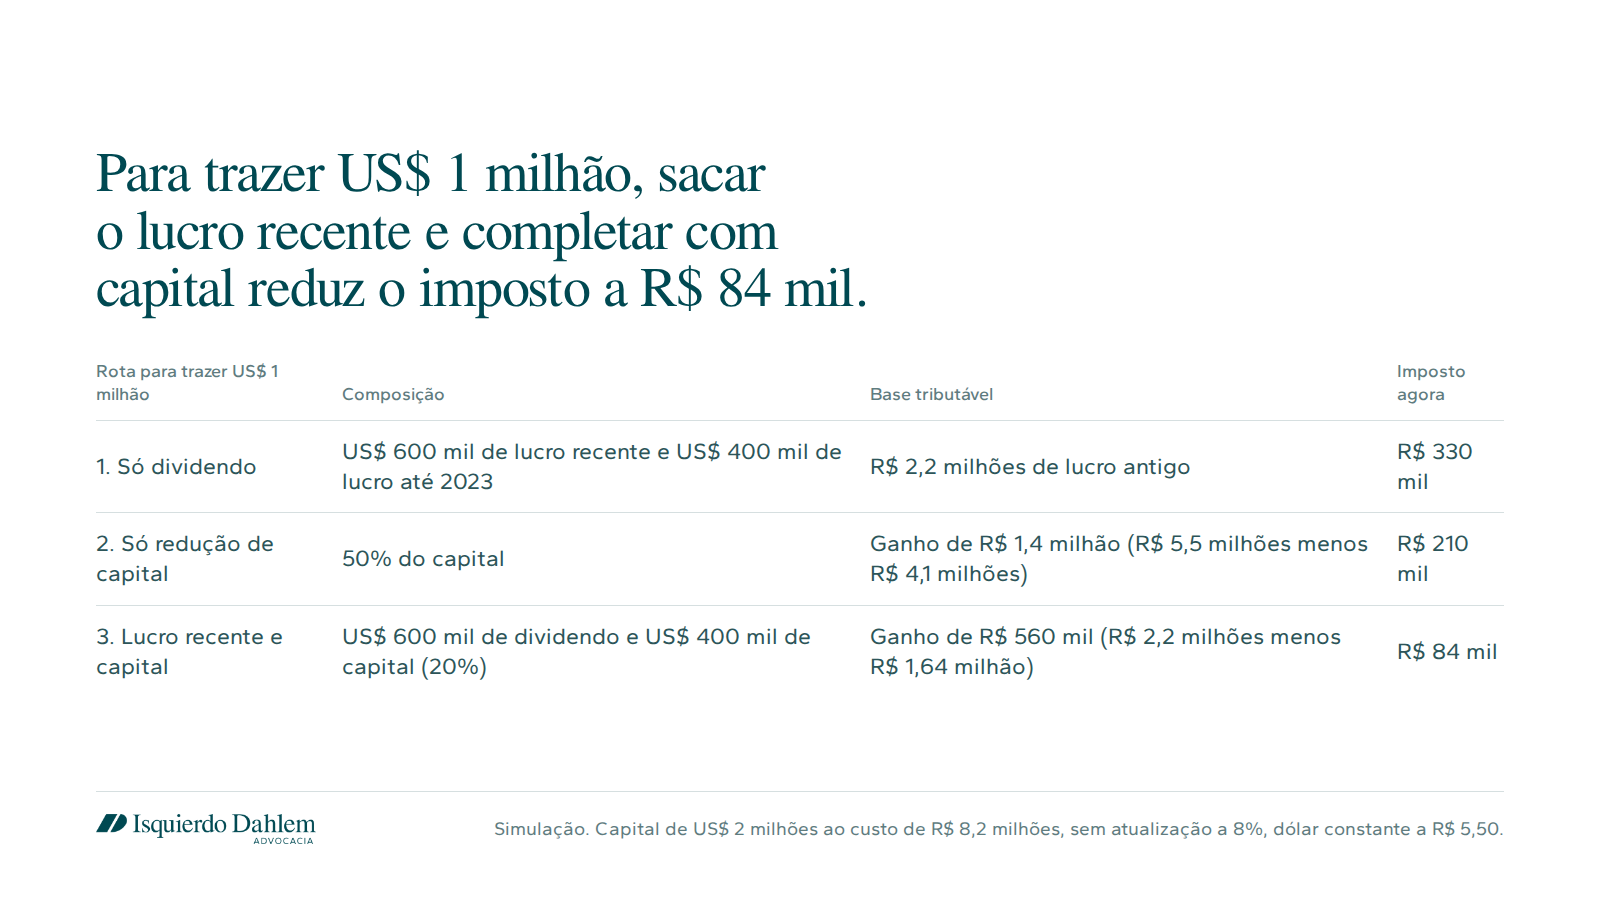
- A rota 3 custa R$ 246 mil a menos que a rota 1 pela mesma liquidez, porque o lucro recente sai a zero e o capital paga só sobre R$ 1,40 por dólar.
- Na faixa de 15%, devolver capital sempre custa menos que distribuir lucro antigo, porque o imposto do capital incide só sobre a diferença entre câmbio e custo.
A ordem adia o imposto, e o adiamento tem valor
Com o dólar constante, o imposto total da estrutura até a liquidação é o mesmo nas três rotas, R$ 750 mil. Na rota 1, os US$ 2 milhões de capital ainda carregam R$ 2,8 milhões de ganho, ou R$ 420 mil de imposto futuro. Na rota 3, ficam R$ 336 mil sobre o capital restante e os R$ 330 mil do lucro antigo, ainda na reserva.
A ordem decide quanto se paga sobre a liquidez de hoje e quanto fica adiado, indexado ao dólar. Cada R$ 0,10 de alta do dólar acrescenta R$ 0,015 de imposto por dólar, tanto no capital quanto no lucro antigo. A aposta cambial é neutra para a ordem. O ganho real está no tempo, e numa estrutura de uma geração adiar R$ 246 mil é relevante.
Duas situações invertem a conclusão. Em estruturas grandes, o ganho acima de R$ 5 milhões paga 17,5% ou mais, e a comparação muda. E na controlada fora do § 5º do art. 5º, como a empresa operacional com renda ativa, o lucro de 2024 em diante só é tributado na disponibilização (art. 6º, II), de modo que o dividendo paga 15% sobre tudo e o capital passa a ser a saída barata.
Contraponto e limites
A Receita já leu a devolução de capital como rendimento. Segundo José Henrique Longo e Luiz Henrique Veronezi (ConJur, 13/05/2024), cartas de autorregularização enviadas em 2024 exigiram o imposto pelo carnê-leão, até 27,5%, com apoio na Solução de Consulta 678/2017. O art. 7º resolve o ponto para as devoluções regidas pela lei nova. Nas anteriores, a disputa continua, e na minha leitura o art. 7º não socorre o passado, porque não se declara interpretativo (art. 106, I, do CTN). Não localizei precedente do STJ ou do STF sobre a devolução de capital de controlada no exterior a pessoa física, nem sobre o art. 7º.
O ponto frágil da rota 3 é a ordem de imputação. Não localizei, na lei ou na IN, regra que obrigue a distribuir primeiro o lucro antigo. A IN exige reserva destacada para o lucro até 2023 e a indicação do ano de origem do lucro disponibilizado (arts. 29, I, e 32, § 1º). Leio isso como permissão para a deliberação societária indicar a reserva. Um fiscal pode presumir o contrário, e a defesa é documental.
Quem optou pela atualização a 8% em 2024 tem outro custo de partida (IN RFB 2.180/2024, art. 50, § 2º), e a tabela acima não vale para essa família.
O que fazer antes do próximo saque
- Montar o mapa do balanço em três contas, com o ano de origem de cada lucro e o custo médio do capital em reais, pelos contratos de câmbio.
- Para a liquidez do ano, sacar primeiro o lucro tributado desde 2024. Precisando de mais, comparar capital e lucro antigo pelo custo por dólar, sabendo que a diferença é diferimento.
- Documentar cada saída. Na distribuição, ata com a reserva e o ano de origem. Na redução de capital, ato conforme a lei local e guia do ganho no prazo do art. 21.
- Com ganho latente acima de R$ 5 milhões, simular as faixas do art. 21 antes de devolver capital.
Se um cliente seu vai tirar recursos da offshore, me chama por mensagem e eu mostro como faço essa conta.
Fontes e notas
- Lei 14.754/2023, arts. 5º a 7º, e Lei 8.981/1995, art. 21 (redação da Lei 13.259/2016), em planalto.gov.br
- IN RFB 2.180/2024, arts. 27, 29, 32, 35 e 50; CTN, art. 106, I
- Perguntas e Respostas do Ministério da Fazenda sobre offshores (29/04/2024), item 39
- J. H. Longo e L. H. Veronezi, ConJur, 13/05/2024 (cartas de autorregularização e SC 678/2017)
- Simulação com dólar constante, sem custos nem imposto no exterior. Não constitui recomendação de investimento.
Conteúdo informativo, não é consultoria. Cada caso exige análise individual.
Conteúdo de caráter informativo, nos termos do Provimento 205/2021 do CFOAB. Não constitui consultoria jurídica nem promessa de resultado.