
VGBL de aposentado com doença grave: em 2025 a Receita negou a isenção, e duas semanas depois a PGFN deixou de recorrer
A jurisprudência que pacificou o resgate isento, a conta da retenção por regime e o ponto que segue aberto para quem ainda trabalha.
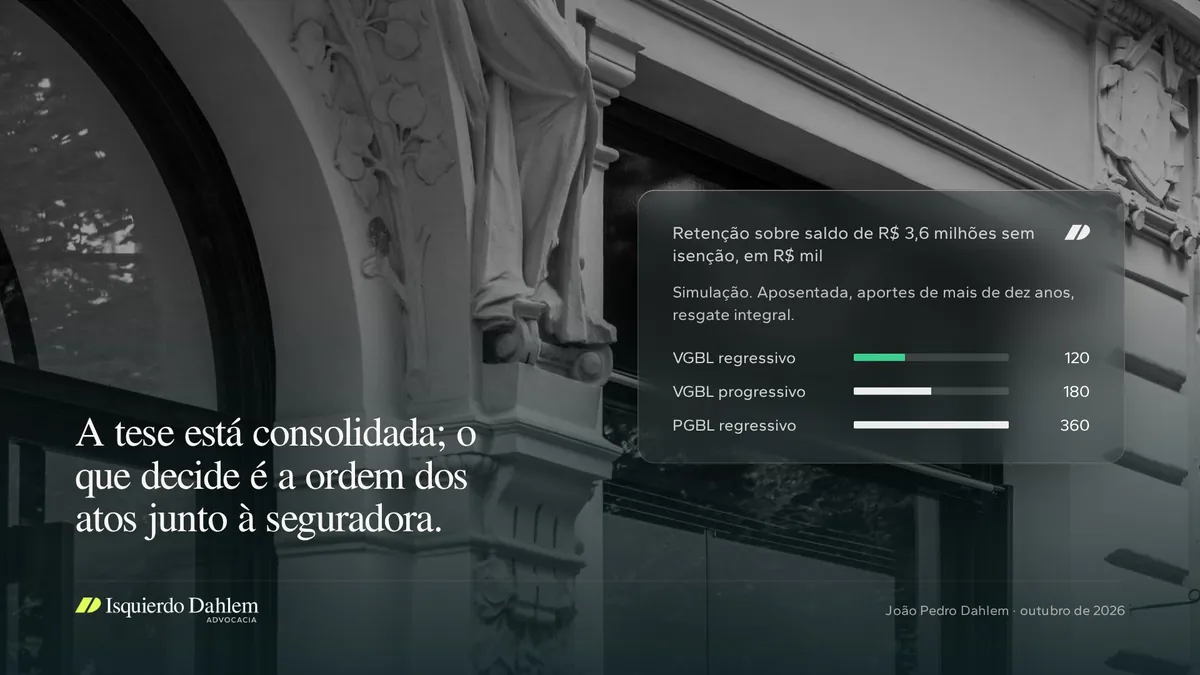
Tome um exemplo de números redondos. Uma cliente de 67 anos, aposentada pelo INSS, recebe diagnóstico de neoplasia maligna e quer resgatar o VGBL para ter liquidez durante o tratamento. O saldo é de R$ 3,6 milhões, com R$ 2,4 milhões aportados há mais de dez anos. Sem isenção, a seguradora retém R$ 120 mil no regime regressivo ou R$ 180 mil no progressivo. Com a isenção reconhecida antes do pedido, ela recebe o saldo cheio. O resgate de VGBL por aposentado com doença grave é isento, a PGFN deixou de discutir o ponto, e o que decide se o dinheiro sai inteiro é a ordem dos atos junto à seguradora.
O STJ estende a isenção ao VGBL, e desde julho de 2025 a Receita não constitui crédito sobre o tema
A isenção vem do art. 6º, XIV, da Lei 7.713/1988, que alcança os proventos de aposentadoria ou reforma dos portadores das doenças da lista, neoplasia maligna entre elas, "mesmo que a doença tenha sido contraída depois da aposentadoria ou reforma". O antigo regulamento estendia a regra à complementação de aposentadoria (art. 39, § 6º, do Decreto 3.000/1999), e foi por essa ponte que o STJ chegou ao resgate. No REsp 1.583.638/SC, a Segunda Turma reformou acórdão do TRF-4 que isentava o PGBL e tributava o VGBL, e afirmou que os dois planos têm caráter previdenciário e só se distinguem no momento da tributação. A Primeira Turma seguiu a mesma linha em 2024 (AgInt no REsp 2.141.281/PE e AgInt no REsp 2.154.071/RJ).
A PGFN aceitou o resultado. O Parecer SEI 212/2025/MF, aprovado pela Procuradora-Geral em 11/07/2025, incluiu na lista de dispensa de contestar e recorrer o item "IRPF. Isenção sobre o resgate de contribuições vertidas a plano de aposentadoria privada complementar", com a observação de que a dispensa "alcança os resgates de valores vertidos a título de VGBL". Pelo art. 19-A, III, da Lei 10.522/2002, os auditores da Receita não constituem crédito tributário sobre tema que entrou na lista por esse caminho. A tese está consolidada nas duas pontas, no tribunal e na fiscalização.
A solução de consulta de junho mostra para onde o problema migrou
Dezesseis dias antes daquela aprovação, a Receita publicou a Solução de Consulta Disit/SRRF03 3.029, de 25/06/2025, que tratou como tributável o resgate de VGBL por portador de moléstia grave. A posição tem apoio literal. O inciso XIV fala em proventos de aposentadoria, o VGBL é seguro de vida com cobertura por sobrevivência, e a lei tributária manda interpretar literalmente a outorga de isenção (art. 111, II, do CTN).
A consulta perdeu força diante do parecer, e o risco que ela expõe passou a ser operacional. A seguradora é a fonte pagadora e responde pela retenção. Com uma solução de consulta contrária na mesa e um laudo fora da forma exigida, a escolha mais confortável para a área fiscal dela é reter. É uma leitura própria sobre o comportamento das fontes pagadoras, e ela muda a ordem do trabalho. O pedido de isenção precisa estar aceito antes do resgate.
Recuperar depois custa tempo. Em março de 2026, a 4ª Turma do TRF-3 confirmou a sentença que mandou devolver R$ 550 mil retidos sobre o resgate de VGBL de um portador de doença grave, num processo distribuído em 2024 (5013950-62.2024.4.03.6100, noticiado pelo Conjur em 27/03/2026).
A conta, em simulação
Premissas declaradas: a cliente do exemplo, resgate integral, aportes de mais de dez anos, laudo regular e nenhum custo de saída. O PGBL entra com o mesmo saldo, para comparação.
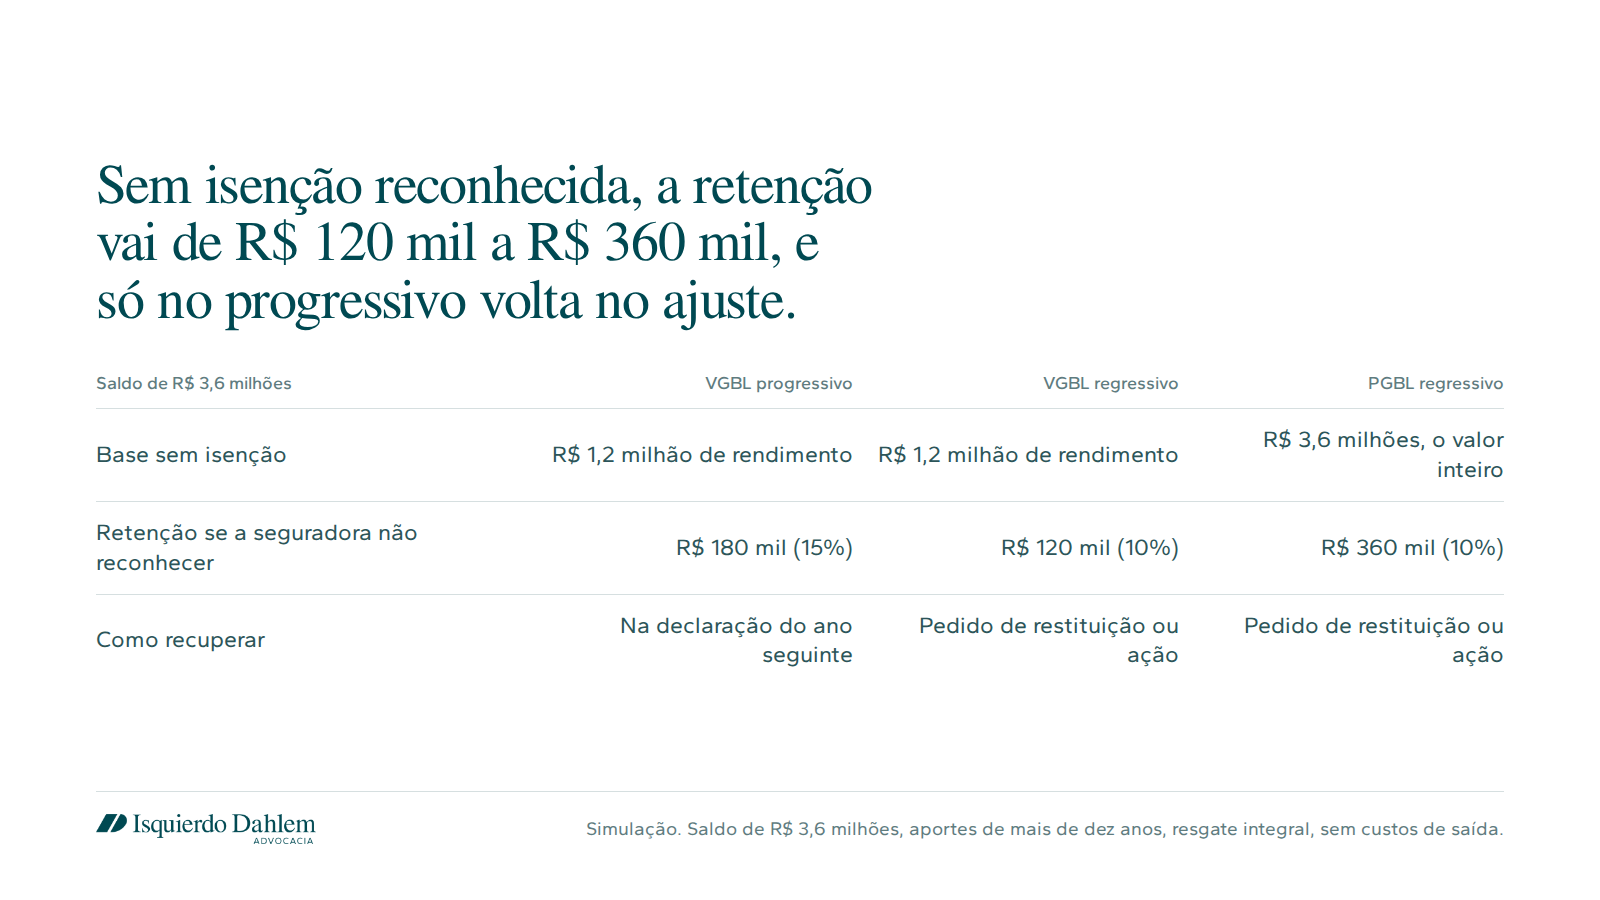
- No progressivo, os 15% retidos antecipam o imposto da declaração (art. 3º da Lei 11.053/2004). Declarado o resgate como isento, os R$ 180 mil voltam na restituição do ano seguinte, sem processo e sem pressa.
- No regressivo, o imposto retido é definitivo (art. 1º, § 2º, da mesma lei). Os R$ 120 mil só voltam por pedido à Receita ou por ação judicial, e o caso do TRF-3 dá a medida do prazo.
- No PGBL, a base é o valor total, porque as contribuições foram deduzidas na entrada. A mesma isenção vale três vezes mais.
Para a cliente, a conta que pesa é a liquidez no mês do resgate. São R$ 3,6 milhões disponíveis, contra R$ 3,48 milhões e um crédito de R$ 120 mil preso num pedido de prazo incerto.
O ponto aberto é o cliente que ainda trabalha
A tese contrária mais forte vem do Tema 1.037 do STJ, julgado pela Primeira Seção em 24/06/2020. A isenção do inciso XIV "não se aplica" aos "rendimentos de portador de moléstia grave que se encontre no exercício de atividade laboral". A página da PGFN sobre o tema restringe a isenção a aposentados, pensionistas e reformados. O item da lista de dispensa fala só em "beneficiário portador de moléstia grave", sem mencionar aposentadoria.
Na minha leitura, o Tema 1.037 trata da remuneração do trabalho, e o resgate de VGBL é outra coisa. Mas o STJ chegou ao VGBL pela via da complementação de aposentadoria, premissa frágil para o empresário de 58 anos que segue no pró-labore e nunca se aposentou. Para esse cliente, considero a isenção controvertida. Eu não faria o resgate apoiado só no parecer, sem medida judicial ou sem o cliente aceitar por escrito o risco, que no exemplo vai de R$ 120 mil a R$ 180 mil, mais acréscimos.
Dois limites completam o quadro. Na via administrativa, a doença se comprova por laudo de serviço médico oficial (art. 30 da Lei 9.250/1995). Na via judicial, a Súmula 598 do STJ dispensa o laudo oficial quando a doença está provada por outros meios, e a Súmula 627 mantém a isenção sem exigir sintomas atuais nem recidiva. Não localizei precedente do STF sobre o resgate de VGBL, e o parecer trata a matéria como infraconstitucional.
O que fazer antes do resgate
- Organizar a prova antes de qualquer pedido de resgate. Laudo oficial com a data do diagnóstico e requerimento à seguradora com referência ao Parecer SEI 212/2025/MF. O resgate vem depois da confirmação escrita de que não haverá retenção. O custo é de algumas semanas.
- Revisar os resgates dos últimos cinco anos (art. 168, I, do CTN). Cliente diagnosticado que resgatou com retenção tem direito à devolução, inclusive se hoje está em remissão, pela Súmula 627. No progressivo, a correção passa pela declaração. No regressivo, por pedido ou ação.
- Separar o aposentado do cliente em atividade. Para o primeiro, o caminho é administrativo. Para o segundo, a escolha é entre ação prévia, adiar o resgate ou resgatar com retenção e discutir depois.
- Considerar o efeito no imposto mínimo. O rendimento isento por moléstia grave sai da base de R$ 600 mil (art. 16-A, § 1º, X, da Lei 9.250/1995, na redação da Lei 15.270/2025), o que importa para quem está perto dessa faixa.
Se algum cliente seu está nessa situação, me chama por mensagem e eu mostro como organizo esse pedido.
Fontes e notas
- Lei 7.713/1988, art. 6º, XIV; Lei 9.250/1995, arts. 16-A e 30; Lei 11.053/2004, arts. 1º e 3º; Lei 10.522/2002, art. 19-A; CTN, arts. 111 e 168
- Parecer SEI 212/2025/MF (PGFN), aprovado em 11/07/2025; página da PGFN sobre moléstia grave; SC Disit/SRRF03 3.029/2025
- STJ, REsp 1.583.638/SC (Segunda Turma, 03/08/2021); AgInt no REsp 2.141.281/PE e AgInt no REsp 2.154.071/RJ (Primeira Turma, 2024); Tema 1.037 (REsp 1.814.919/DF); Súmulas 598 e 627
- TRF-3, processo 5013950-62.2024.4.03.6100, segundo o Conjur de 27/03/2026
- Caso hipotético. Simulação sem correção monetária, custos de saída ou efeitos de outras rendas.
Conteúdo informativo, não é consultoria. Cada caso exige análise individual.
Conteúdo de caráter informativo, nos termos do Provimento 205/2021 do CFOAB. Não constitui consultoria jurídica nem promessa de resultado.