
VGBL pago por morte: o rendimento acumulado tem IR retido, e o regime escolhido em vida decide entre 10% e 27,5%
As camadas da Solução de Consulta Cosit 28/2026, a conta nos dois regimes, a decisão do TRF3 pela isenção e as providências que cabem ainda em vida.
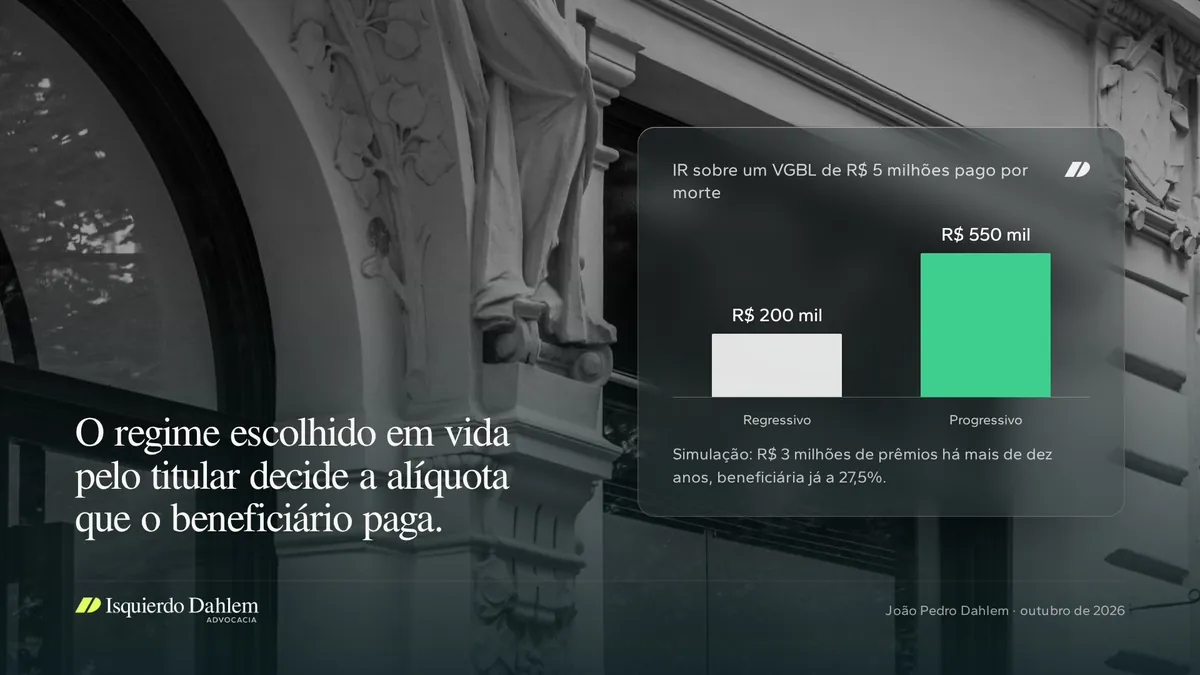
Tome um exemplo de números redondos. Um cliente morre com um VGBL de R$ 5 milhões, formado por R$ 3 milhões de prêmios aportados há mais de dez anos, e a filha é a beneficiária. Se o plano está no regime regressivo, a seguradora retém R$ 200 mil e credita R$ 4,8 milhões, com imposto definitivo. Se está no progressivo, retém R$ 300 mil, e a filha ainda leva o rendimento à própria declaração, onde a conta pode chegar a R$ 550 mil. É a leitura que a Receita fixou na Solução de Consulta Cosit 28, de 25/02/2026. No VGBL pago por morte, o rendimento acumulado paga imposto de renda, e o regime escolhido em vida pelo titular decide se a alíquota fica em 10% ou sobe até 27,5%.
A Receita separa o pagamento por morte em três camadas
A consulta veio do beneficiário de um VGBL no progressivo cuja titular morreu em 2023. A resposta divide o valor pago conforme a origem do recurso dentro da apólice.
A primeira camada é o capital segurado da cobertura de risco por morte, isento pelo art. 6º, XIII, da Lei 7.713/1988. Ela só existe quando a apólice contratou cobertura de risco. O VGBL é, por definição, seguro de vida com cobertura por sobrevivência, e o saldo que aparece no extrato é provisão matemática.
A segunda é a provisão de benefícios a conceder, o saldo de quem ainda não recebia renda. A Receita trata o pagamento como resgate e tributa a diferença positiva entre o valor recebido e a soma dos prêmios pagos (art. 63 da MP 2.158-35/2001). A terceira é a provisão de benefícios concedidos, de quem já recebia renda, e a mesma base vai à tabela progressiva, salvo opção pelo regressivo.
A consulta fechou também a porta do pecúlio. O art. 6º, VII, da mesma lei isenta seguros recebidos de entidades de previdência privada por morte do participante. Para a Receita, a regra fala de entidade de previdência complementar, o VGBL é produto de seguradora, e isenção se interpreta literalmente (art. 111, II, do CTN).
O beneficiário recebe o plano com o regime que o titular escolheu
No regressivo, o imposto retido é definitivo e segue o art. 95 da Lei 11.196/2005, regra própria do pagamento por morte ou invalidez durante a acumulação. A alíquota é de 25% quando o prazo de acumulação não passa de seis anos. Acima disso, vale a escala comum de 20%, 15% e 10% da Lei 11.053/2004. Na morte, portanto, o regressivo tem teto de 25%, enquanto o resgate voluntário começa em 35%.
O prazo corre aporte por aporte, do ingresso de cada recurso até o pagamento (art. 1º, § 3º, da Lei 11.053). Plano antigo com aportes recentes paga alíquotas diferentes sobre cada parcela, e a média pode ficar longe dos 10% esperados.
No progressivo, a seguradora retém 15% como antecipação (art. 3º, II, da Lei 11.053 e art. 12, II, da IN SRF 588/2005). O rendimento entra na declaração anual do beneficiário, e quem já tem renda alta completa o imposto até a alíquota marginal de 27,5% no ajuste. O custo final passa a depender da renda de quem recebe.
A conta, em simulação
Premissas: VGBL de R$ 5 milhões, R$ 3 milhões de prêmios aportados há mais de dez anos, sem cobertura de risco, titular na fase de acumulação e beneficiária já tributada a 27,5% por outras rendas.
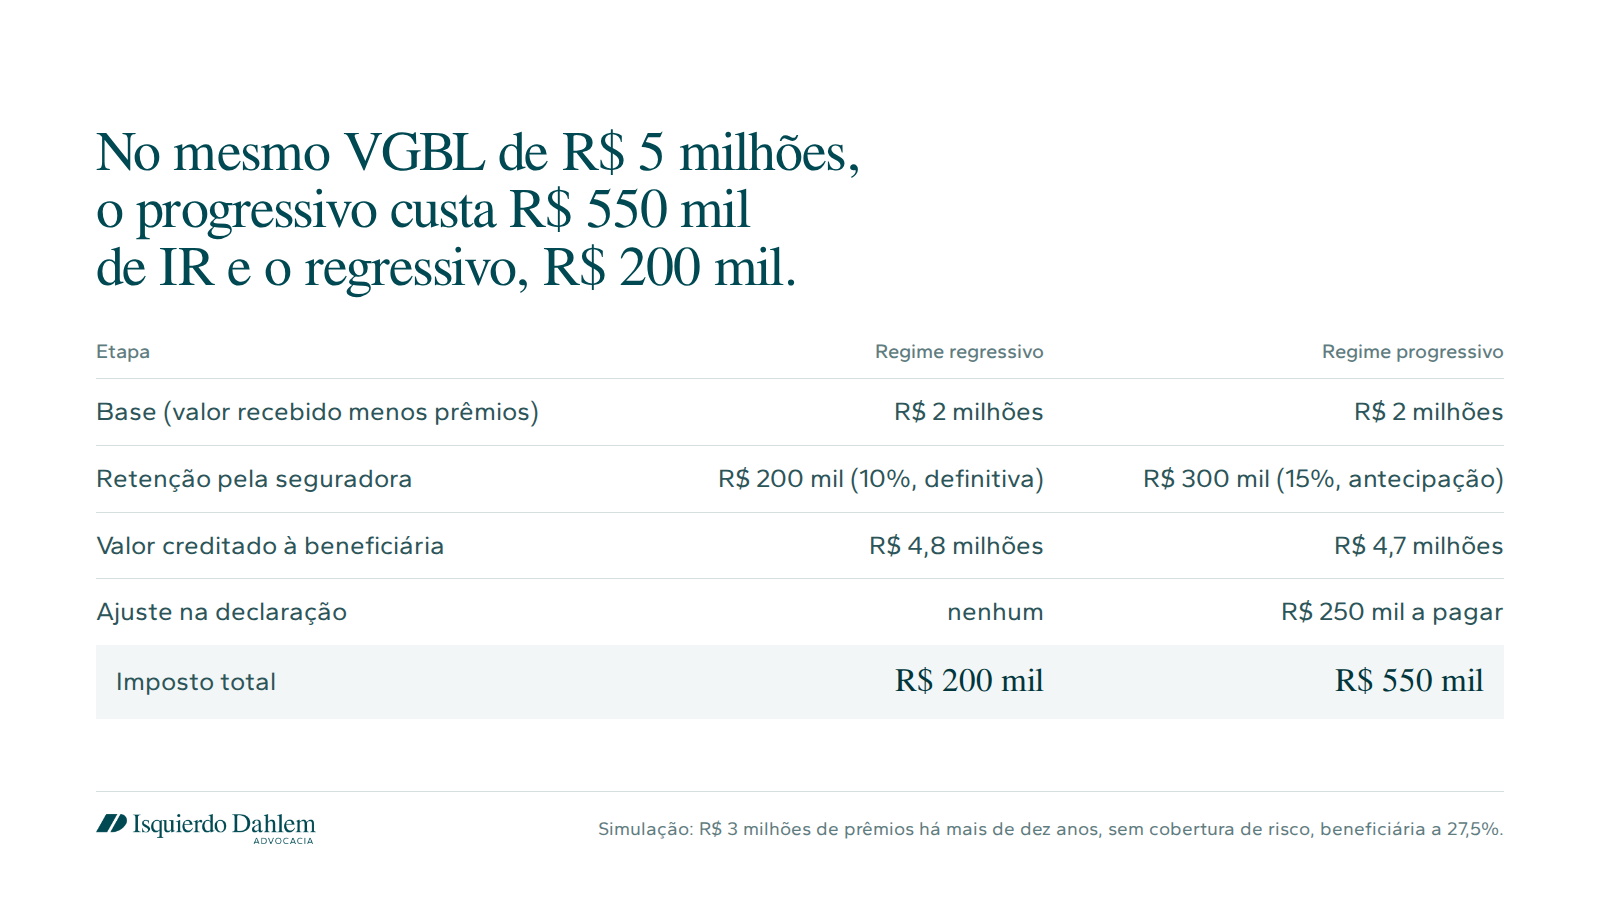
- A base é igual nos dois regimes, R$ 2 milhões, o que o plano rendeu acima dos prêmios. Os R$ 3 milhões aportados voltam sem imposto.
- No progressivo, os R$ 250 mil restantes saem na declaração do ano seguinte ao pagamento, quando a família já gastou o dinheiro no inventário.
- Os R$ 350 mil de diferença nascem de uma escolha feita, muitas vezes, no dia da contratação.
O imposto mínimo e o capital de risco seguem sem resposta
Desde 2026, quem soma mais de R$ 600 mil de rendimentos no ano paga imposto mínimo, com alíquota de 10% a partir de R$ 1,2 milhão (art. 16-A da Lei 9.250/1995, incluído pela Lei 15.270/2025). Um pagamento de VGBL basta para levar o beneficiário a essa faixa. O rendimento entra na base, e o imposto pago sobre ele é deduzido (§ 3º, I e II). No cenário da simulação, a camada adicional é zero nos dois regimes.
O ponto sensível é o capital de risco. O § 1º do art. 16-A exclui da base algumas isenções da Lei 7.713, como as dos incisos XIV e XXI do art. 6º, e não menciona o inciso XIII. Na minha leitura, se a Receita levar à base o capital segurado isento, cada R$ 1 milhão de cobertura de risco pode custar até R$ 100 mil ao beneficiário que já está na alíquota de 10%. Não localizei manifestação da Receita sobre o ponto.
A tese da isenção integral ganhou uma decisão de tribunal
Em 25/06/2026, a 3ª Turma do TRF da 3ª Região manteve, por unanimidade, a isenção integral do VGBL resgatado por uma herdeira após a morte da mãe (processo 5002820-35.2025.4.03.6102). O tribunal aplicou o art. 6º, VII, da Lei 7.713 e entendeu que a lei não distingue modalidades de seguro pagas por morte. José Andrés Lopes da Costa (ConJur, 15/04/2026) registra decisões no mesmo sentido no TRF da 5ª Região.
O STJ afirmou que o VGBL recebido por morte tem natureza de seguro de vida e fica fora da herança (REsp 1.961.488/RS, 2ª Turma), e o STF declarou inconstitucional o ITCMD sobre o repasse de VGBL e PGBL aos beneficiários (Tema 1.214, RE 1.363.013/RJ). Os dois julgados tratam de ITCMD. O acórdão do TRF3 cita o AgInt no REsp 2.203.405/CE, do STJ, cujo inteiro teor não consegui conferir. Fora dele, não localizei precedente do STJ ou do STF sobre o imposto de renda no VGBL pago por morte.
A tese contrária é forte, e o melhor argumento da Receita nem aparece explícito na consulta. O art. 95 da Lei 11.196 fixa alíquota para o pagamento por morte durante a acumulação, e o legislador não fixaria alíquota para um valor que considerasse isento. Minha posição é que a discussão judicial é viável e merece ser considerada em planos grandes. Para projetar a sucessão, uso a conta da Receita.
O que fazer na carteira
- Levantar, em cada VGBL relevante, o regime, a data de cada aporte e a existência de cobertura de risco, e refazer a projeção sucessória pelo valor líquido. Na simulação, o cliente que conta com R$ 5 milhões entregues deixa R$ 4,45 milhões no progressivo.
- Nos planos ainda no progressivo e sem resgate, avaliar a migração para o regressivo. A opção é permitida até o primeiro benefício ou resgate e é irretratável (art. 1º, § 6º, da Lei 11.053, na redação da Lei 14.803/2024). O custo aparece se o titular pretendia sacar em vida numa faixa baixa da tabela.
- Se a família depende desse dinheiro para pagar o inventário dos demais bens, separar a função de liquidez num seguro de vida de risco, cujo capital a própria Solução de Consulta reconhece como isento. O prêmio de risco não volta, e esse é o preço da previsibilidade.
- Em planos grandes, deixar preparada a medida judicial para o beneficiário propor entre o óbito e o pagamento. A decisão do TRF3 é de turma e pode ser reformada.
Se algum cliente seu tem VGBL relevante no progressivo, me chama por mensagem e eu mostro como faço essa conta.
Fontes e notas
- SC Cosit 28/2026 (íntegra divulgada pela Fenacon)
- Lei 7.713/1988, art. 6º, VII e XIII; MP 2.158-35/2001, art. 63; Lei 11.196/2005, art. 95; Lei 11.053/2004, arts. 1º e 3º (redação da Lei 14.803/2024); IN SRF 588/2005, art. 12; Lei 9.250/1995, art. 16-A
- TRF3, 3ª Turma, processo 5002820-35.2025.4.03.6102 (Rota da Jurisprudência); STJ, REsp 1.961.488/RS; STF, Tema 1.214
- José Andrés Lopes da Costa, ConJur, 15/04/2026
- Simulação sem custos nem atualização. Não constitui recomendação de produto ou de investimento.
Conteúdo informativo, não é consultoria. Cada caso exige análise individual.
Conteúdo de caráter informativo, nos termos do Provimento 205/2021 do CFOAB. Não constitui consultoria jurídica nem promessa de resultado.